ماهو المحاسب القانوني؟ تعريفه و اختصاصاته؟
المحاسب القانوني هو متخصص في المحاسبة والمراجعة يتمتع بالتأهيل والتسجيل أو الترخيص اللازم لممارسة الأنشطة المهنية التي يجيزها النظام القانوني في دولته.
يُستعان به لفحص المعلومات المالية، والتحقق من الأدلة المحاسبية، وتقييم مدى التزام القوائم المالية بالإطار المحاسبي المعمول به، وإعداد التقارير المهنية المناسبة.
ولا تعني الصفة القانونية أن المحاسب يعمل داخل المحاكم بالضرورة، أو أنه محامٍ، أو أنه مسؤول عن جميع الشؤون القانونية للشركة.
ما الهدف من الاستعانة بالمحاسب القانوني؟
الهدف هو تعزيز موثوقية المعلومات المالية، وتقديم تقييم مهني مستقل عندما تتطلب طبيعة المنشأة أو الأنظمة أو الأطراف المعنية ذلك.
على سبيل المثال، قد تحتاج شركة إلى قوائم مالية مراجعة لتلبية متطلبات قانونية، أو لتقديم معلومات مالية موثوقة للمساهمين أو الممولين.
ومع ذلك، فإن تقرير المراجعة لا يضمن خلو القوائم المالية من كل خطأ أو احتيال. فالمراجعة تقدم مستوى من التأكيد وفق المعايير المهنية ونطاق العمل، وليست ضمانًا مطلقًا.
ما الفرق بين المحاسب القانوني والمحاسب المعتمد؟
تختلف المصطلحات المهنية من دولة لأخرى. فقد تشير بعض المسميات إلى مؤهل مهني، بينما ترتبط مسميات أخرى بترخيص مزاولة أعمال محددة.
لذلك، لا تعتمد على المسمى وحده. تحقق من تسجيل الشخص لدى الجهة المختصة، ومن صلاحياته في مراجعة نوع المنشأة التي تتعامل معها.
التوصية العملية: قبل التعاقد، اطلب بيانات التسجيل المهني وتحقق من سريانها ونطاق الصلاحيات.
الملخص المفتاحي: المحاسب القانوني مهني مؤهل لأعمال محددة وفق الأنظمة المطبقة، ولا يكفي المسمى وحده لإثبات صلاحية إصدار تقرير مراجعة قانونية.
سؤال شائع: هل المحاسب القانوني هو نفسه المحامي؟
لا. المحاسب القانوني متخصص في المحاسبة والمراجعة والخدمات المالية ذات الصلة، بينما يختص المحامي بالمسائل القانونية ضمن نطاق ترخيصه.
2. ما اختصاصات المحاسب القانوني؟
تتحدد اختصاصات المحاسب القانوني وفق ترخيصه، ونوع التكليف، وطبيعة المنشأة، والقوانين والمعايير السارية.
ومن أبرز الأعمال التي قد يتولاها مراجعة القوائم المالية، وفحص المستندات، وتقييم الضوابط الداخلية، وإعداد تقارير مهنية أخرى عندما تسمح الأنظمة بذلك.
مراجعة القوائم المالية
يفحص المحاسب القانوني القوائم المالية والأدلة الداعمة لها بهدف إبداء رأي مهني بشأن إعدادها، من النواحي الجوهرية، وفق الإطار المحاسبي المنطبق.
وقد تشمل القوائم:
قائمة المركز المالي.
قائمة الربح أو الخسارة والدخل الشامل، حسب الإطار المطبق.
قائمة التدفقات النقدية.
قائمة التغيرات في حقوق الملكية.
الإيضاحات المتممة للقوائم المالية.
وتعتمد طبيعة الفحص والإجراءات على المخاطر وأهمية البنود والأنظمة والمعايير المهنية.
فحص السجلات والمستندات
قد يفحص المحاسب القانوني عينة من الفواتير والعقود وكشوف الحسابات والمخزون والأصول والمصروفات.
ويساعد ذلك على تقييم مدى اتساق الأرصدة مع الأدلة المتاحة، وتحديد الفروقات التي تحتاج إلى تفسير أو معالجة.
تقييم الرقابة الداخلية
يفهم المراجع الإجراءات التي تستخدمها الشركة لحماية أصولها، وتسجيل المعاملات، واعتماد المدفوعات، ومراجعة المخزون، وتوزيع الصلاحيات.
ولا يعني ذلك أنه يتولى إدارة هذه الإجراءات أو أنه يضمن اكتشاف كل أوجه القصور.
التحقق من الالتزام بالمعايير المحاسبية
تحتاج القوائم المالية إلى إطار محاسبي مناسب للمنشأة. ويقيّم المحاسب القانوني مدى تطبيق المتطلبات ذات الصلة في حدود نطاق المراجعة.
خدمات مهنية أخرى
بحسب الصلاحيات والتكليف، قد تشمل الخدمات تقارير خاصة، أو فحص معلومات مالية محددة، أو إجراءات متفقًا عليها، أو خدمات استشارية مسموحًا بها.
لكن يجب التمييز بين مراجعة القوائم المالية والتأكيد المحدود والإجراءات المتفق عليها؛ فلكل خدمة هدف ونطاق ومستوى مختلف من الاستنتاجات.
مثال عملي: إذا أظهرت شركة توزيع رصيد مخزون مرتفعًا، فقد يفحص المراجع إجراءات الجرد، ويقارن سجلات المخزون بنتائج الفحص، ويقيّم الأدلة المتعلقة بالأصناف الراكدة أو التالفة.
التوصية العملية: حدّد نوع التقرير الذي تحتاج إليه قبل طلب عرض السعر، لأن تكلفة ونطاق مراجعة القوائم المالية يختلفان عن الخدمات المهنية الأخرى.
الملخص المفتاحي: تشمل أعمال المحاسب القانوني المراجعة والفحص وإعداد التقارير المهنية، لكن نوع الخدمة وحدودها يتحددان وفق الأنظمة والتكليف.
سؤال شائع: هل يراجع المحاسب القانوني كل فاتورة في الشركة؟
ليس بالضرورة. تعتمد المراجعة عادةً على إجراءات مبنية على المخاطر والأهمية النسبية والأدلة المتاحة، وقد تشمل الاختبارات بالعينة وإجراءات أخرى وفق المعايير المهنية.
3. ما الفرق بين المحاسب القانوني والمحاسب المالي والمراجع الداخلي؟
قد تتعامل الشركة مع أكثر من متخصص مالي، ولكل منهم مسؤوليات مختلفة. والخلط بينهم قد يؤدي إلى توزيع غير واضح للمسؤوليات أو اختيار خدمة لا تلبي احتياجات الشركة.
مقارنة بين الوظائف المحاسبية
وجه المقارنة | المحاسب القانوني | المحاسب المالي | المراجع الداخلي |
|---|---|---|---|
الهدف الأساسي | تقديم خدمات مراجعة أو خدمات مهنية مرخصة | تسجيل المعاملات وإعداد المعلومات المالية | تقييم الضوابط والمخاطر والعمليات |
موقع العمل | قد يعمل من خلال مكتب مهني مستقل | غالبًا داخل المنشأة | داخل المنشأة أو وفق ترتيبات الاستعانة الخارجية |
طبيعة العمل | مراجعة مستقلة أو خدمات مهنية وفق التكليف | إعداد الحسابات والتقارير | فحص العمليات والرقابة الداخلية |
العلاقة بالإدارة | يجب الحفاظ على الاستقلال عند تنفيذ المراجعة التي تتطلبه | يعمل ضمن الهيكل الإداري | يحتاج إلى مستوى مناسب من الاستقلال التنظيمي |
المخرجات | تقرير مراجعة أو تقرير مهني مناسب للخدمة | قيود وتقارير وقوائم مالية | تقارير ملاحظات ومخاطر وتوصيات |
الصلاحيات | ترتبط بالتسجيل والأنظمة المطبقة | ترتبط بالوظيفة والتفويض | ترتبط بميثاق المراجعة وصلاحياتها |
هل يمكن أن يعمل المحاسب المالي محاسبًا قانونيًا؟
قد يمتلك المحاسب المالي الخبرة العلمية والعملية اللازمة للانتقال إلى المهنة، لكنه لا يصبح مخولًا تلقائيًا بمزاولة أعمال المراجعة القانونية.
يجب استيفاء شروط التأهيل والتسجيل أو الترخيص ذات الصلة في الدولة المعنية.
هل تحتاج الشركة إلى المراجع الداخلي والمحاسب القانوني معًا؟
قد تحتاج إليهما بحسب حجمها ومخاطرها والمتطلبات القانونية والتنظيمية.
فالمراجع الداخلي يساعد الإدارة على تقييم المخاطر والضوابط وتحسين العمليات، بينما يقدم المحاسب القانوني المستقل تقرير المراجعة الخارجية عندما تكون هذه الخدمة مطلوبة.
ولا يحل أحد الدورين تلقائيًا محل الآخر.
التوصية العملية: افصل بين مسؤولية إعداد الحسابات ومسؤولية مراجعتها، مع تحديد الصلاحيات ومسارات اعتماد البيانات بوضوح.
الملخص المفتاحي: المحاسب المالي يُعد المعلومات، والمراجع الداخلي يقيّم العمليات والضوابط، والمحاسب القانوني يقدم خدمات مهنية مستقلة ضمن نطاق ترخيصه وتكليفه.
سؤال شائع: هل يكفي وجود محاسب مالي داخل الشركة بدلًا من المحاسب القانوني؟
لا إذا كانت الشركة ملزمة بمراجعة خارجية، أو كانت تحتاج إلى تقرير لا يحق إلا لمهني مؤهل ومرخص إصداره.
4. ما المؤهلات المطلوبة لمزاولة المهنة؟
لا توجد مجموعة واحدة من الشروط تنطبق على جميع الدول. وتختلف متطلبات التعليم والخبرة والتسجيل والاختبارات المهنية بحسب النظام القانوني والجهة المنظمة.
المتطلبات المهنية المعتادة
قد تشمل المتطلبات، وفق الدولة:
الحصول على مؤهل جامعي مناسب.
استكمال الخبرة العملية المطلوبة.
اجتياز اختبارات مهنية عند اشتراطها.
التسجيل لدى الجهة الحكومية أو المهنية المختصة.
الالتزام بقواعد السلوك والاستقلال المهني.
استيفاء متطلبات التعليم المهني المستمر عندما تكون إلزامية.
الالتزام بمتطلبات إضافية لتدقيق قطاعات أو منشآت محددة.
هذه قائمة إرشادية وليست بديلًا عن التحقق من الشروط الرسمية السارية.
لماذا يهمك التحقق من المؤهلات؟
لأن إصدار تقرير مراجعة غير مستوفٍ للمتطلبات قد لا يحقق الغرض القانوني أو التعاقدي الذي تحتاج إليه الشركة.
كما أن الخبرة العامة في مسك الدفاتر لا تعني بالضرورة امتلاك الخبرة اللازمة لمراجعة شركة صناعية كبيرة أو منشأة خاضعة لتنظيمات قطاعية خاصة.
التوصية العملية: تحقّق من تسجيل المحاسب القانوني وخبرته في قطاعك قبل توقيع خطاب الارتباط.
الملخص المفتاحي: المؤهل الأكاديمي مهم، لكنه لا يغني عن استيفاء متطلبات الترخيص والتسجيل والخبرة المهنية ذات الصلة.
سؤال شائع: هل تكفي شهادة المحاسبة الجامعية لمزاولة المراجعة القانونية؟
ليس بالضرورة. تتوقف الأهلية على المتطلبات القانونية والمهنية السارية في الدولة التي ستُمارس فيها المهنة.
5. متى تحتاج شركتك إلى محاسب قانوني؟
يُحدد الاحتياج وفق الالتزامات القانونية وطبيعة الشركة وحجمها ومتطلبات المساهمين والممولين، وليس وفق رقم المبيعات وحده.
الحالات الأكثر شيوعًا
قد تحتاج الشركة إلى محاسب قانوني عندما:
تفرض القوانين أو اللوائح مراجعة القوائم المالية.
تتطلب جهة تمويل قوائم مالية مراجعة.
يحتاج الشركاء أو المستثمرون إلى تقرير مستقل.
تستعد الشركة لدخول مستثمر أو إعادة هيكلة ملكيتها.
توجد متطلبات خاصة مرتبطة بنشاطها أو شكلها القانوني.
تحتاج إلى خدمة مهنية مستقلة محددة.
شجرة قرار مبسطة
هل توجد متطلبات قانونية أو تنظيمية للمراجعة؟
نعم: تحقّق من نوع المراجعة المطلوبة وشروطها ومواعيدها.
لا: انتقل للسؤال التالي.
هل يشترط بنك أو مستثمر أو عقد تقديم تقرير مراجعة؟
نعم: حدد متطلبات الجهة ونوع التقرير المقبول.
لا: قيّم ما إذا كانت المراجعة المستقلة ستضيف قيمة إلى القرارات المالية والرقابة.
مثال من السوق المصري
قد تختلف التزامات شركة ذات مسؤولية محدودة عن شركة مساهمة أو منشأة تعمل في قطاع خاضع لرقابة خاصة.
لذلك يجب التحقق من الشكل القانوني للشركة، والتشريعات المنظمة لنشاطها، والمتطلبات ذات الصلة قبل تحديد ما إذا كانت المراجعة إلزامية.
التوصية العملية: اجعل التحقق من متطلبات المراجعة جزءًا من مراجعة الامتثال السنوية للشركة، ولا تنتظر حتى تطلب جهة خارجية التقرير بصورة عاجلة.
الملخص المفتاحي: الحاجة إلى المحاسب القانوني تحددها الالتزامات النظامية ومتطلبات الأطراف المعنية واحتياجات الشركة، وليس حجمها وحده.
سؤال شائع: هل كل شركة صغيرة ملزمة بتعيين محاسب قانوني؟
لا يمكن تعميم ذلك. يعتمد الالتزام على القانون المحلي والشكل القانوني والنشاط وأي شروط تنظيمية أو تعاقدية أخرى.
6. كيف تتم مراجعة القوائم المالية؟
مراجعة القوائم المالية عملية منظمة تتضمن فهم المنشأة وتقييم المخاطر وجمع الأدلة وتكوين الاستنتاج المهني وإصدار التقرير المناسب.
المرحلة الأولى: الاتفاق على نطاق العمل
يحدد المحاسب القانوني المنشأة والفترة المالية والقوائم المطلوبة ومسؤوليات الإدارة والمراجع، بالإضافة إلى معايير المراجعة والإطار المحاسبي المنطبق.
المرحلة الثانية: فهم النشاط والمخاطر
يدرس المراجع طبيعة الإيرادات والمصروفات والأصول والالتزامات والعمليات المهمة، ويحدد المجالات التي قد تحتوي على أخطاء جوهرية.
المرحلة الثالثة: جمع الأدلة
قد تشمل الإجراءات فحص المستندات، ومطابقة أرصدة الحسابات، والحصول على تأكيدات خارجية، ومراجعة العقود، وفحص المخزون، وتحليل التغيرات غير المعتادة.
المرحلة الرابعة: تقييم النتائج
يفحص المراجع الأدلة التي جُمعت، ويقيّم الأخطاء المكتشفة، ومدى كفاية المعلومات، وأثر المسائل غير المحسومة على القوائم المالية.
المرحلة الخامسة: إصدار التقرير
يتضمن التقرير رأيًا مهنيًا مناسبًا للنتائج وفق المعايير المطبقة. وقد يختلف نوع الرأي بحسب وجود تحريفات جوهرية أو قيود على نطاق العمل أو ظروف أخرى.
ما أنواع آراء المراجعة؟
نوع الرأي | المعنى العام |
|---|---|
رأي غير معدل | القوائم المالية معروضة بصورة عادلة، من النواحي الجوهرية، وفق الإطار المحاسبي المنطبق |
رأي متحفظ | توجد مسألة جوهرية محددة لا تستدعي رفض القوائم بأكملها، وفق شروط المعيار |
رأي معارض | توجد تحريفات جوهرية تؤثر في القوائم على نحو يجعلها غير معروضة بصورة عادلة وفق الإطار المنطبق |
الامتناع عن إبداء الرأي | لا تتوافر أدلة كافية ومناسبة تسمح بتكوين رأي، وتكون الآثار المحتملة جوهرية وواسعة الانتشار وفق المعايير |
يجب قراءة التقرير كاملًا، بما في ذلك أساس الرأي وأي فقرات إضافية، بدل الاكتفاء بعنوان نوع الرأي.
التوصية العملية: جهّز ميزان المراجعة والتسويات والمستندات والعقود وكشوف البنوك ومحاضر الجرد قبل بدء المراجعة لتقليل التأخير.
الملخص المفتاحي: جودة المراجعة تعتمد على نطاق واضح وأدلة مناسبة وتقييم مهني مستقل، وليس على توقيع التقرير فقط.
سؤال شائع: هل يعني الرأي غير المعدل أن الشركة خالية من الأخطاء؟
لا. يعني أن القوائم المالية معروضة بصورة عادلة، من النواحي الجوهرية، وفق الإطار المحاسبي المطبق، ولا يمثل ضمانًا مطلقًا لعدم وجود أي خطأ أو احتيال.
7. كيف يساعد المحاسب القانوني في الضرائب والالتزامات المالية؟
يمكن أن يساعد المحاسب القانوني الشركة في فهم أثر المعاملات المالية على القوائم والتقارير، وفحص المستندات ذات الصلة، وتقديم خدمات ضريبية أو استشارية عندما يسمح ترخيصه وطبيعة التكليف بذلك.
لكن يجب التمييز بين المراجعة المالية، وإعداد الإقرار الضريبي، والاستشارات الضريبية، والتمثيل أمام الجهات المختصة. فلكل خدمة نطاق ومسؤوليات ومتطلبات قد تختلف.
ما الذي يمكن أن يراجعه؟
قد يفحص المستندات الداعمة للإيرادات والمصروفات، والتسويات المحاسبية، وأرصدة الضرائب المستحقة أو المؤجلة بحسب الإطار المطبق، والاتساق بين السجلات والتقارير ذات الصلة.
وقد يحدد نقاط ضعف في حفظ المستندات أو تصنيف المعاملات تحتاج إلى تحسين.
مثال عملي
إذا كانت الشركة تسجل بعض المصروفات دون مستندات كافية، فقد يصعب التحقق من طبيعتها أو معالجتها المحاسبية والضريبية.
الحل ليس الاعتماد على المراجع في نهاية السنة وحده، بل وضع إجراءات داخلية واضحة لجمع المستندات واعتماد المصروفات ومطابقة الحسابات بصورة دورية.
التوصية العملية: عيّن مسؤولًا داخل الشركة عن تجهيز البيانات الضريبية والمحاسبية، وحدد مع المحاسب القانوني نطاق الخدمات المطلوبة بوضوح.
الملخص المفتاحي: يمكن للمحاسب القانوني تقديم خدمات ضريبية ومهنية مناسبة ضمن صلاحياته، لكن مسؤوليات الشركة عن صحة بياناتها والالتزام بمواعيدها تظل قائمة.
سؤال شائع: هل يتحمل المحاسب القانوني مسؤولية كل خطأ ضريبي في الشركة؟
لا. تتحدد المسؤوليات بحسب القانون والتكليف والوقائع. وتظل الإدارة مسؤولة عن السجلات والبيانات والقرارات التي تقع ضمن مسؤولياتها.
8. ما الفرق بين المحاسب القانوني في مصر والسعودية؟
يختلف تنظيم المهنة من دولة إلى أخرى، ولذلك يجب التحقق من التسجيل والصلاحيات وفق الدولة التي ستُستخدم فيها الخدمة.
في مصر
تخضع ممارسة المحاسبة والمراجعة للأحكام القانونية والتنظيمية ذات الصلة، ومن بينها قانون مزاولة مهنة المحاسبة والمراجعة رقم 133 لسنة 1951 وتعديلاته.
توجد متطلبات للتسجيل لدى الجهات المختصة، كما تخضع مراجعة بعض المنشآت، مثل الشركات المقيدة أو المؤسسات المالية غير المصرفية أو البنوك، لمتطلبات رقابية إضافية بحسب نوع المنشأة.
ولا يكفي أن يصف الشخص نفسه بأنه محاسب أو خبير مالي لإثبات صلاحيته لمراجعة كل أنواع الشركات.
في المملكة العربية السعودية
تخضع مزاولة مهنة المحاسبة والمراجعة للأنظمة والاشتراطات السعودية ذات الصلة، ويجب التحقق من الترخيص المهني لدى الجهات المختصة، ومن المتطلبات الإضافية المرتبطة بنوع المنشأة والنشاط.
وقد تحتاج المنشآت الخاضعة لتنظيمات قطاعية أو متطلبات سوق مالية إلى مراجعين مستوفين لشروط خاصة.
مقارنة عملية
العنصر | مصر | السعودية |
|---|---|---|
أساس تنظيم المهنة | التشريعات واللوائح المصرية ذات الصلة | الأنظمة واللوائح السعودية ذات الصلة |
التحقق من الأهلية | عبر الجهات المختصة والسجلات المعمول بها | عبر الجهات المختصة والسجلات المعمول بها |
متطلبات المنشآت المنظمة | قد تنطبق متطلبات رقابية إضافية | قد تنطبق متطلبات رقابية إضافية |
المستندات والتقارير | وفق المتطلبات المصرية والتكليف | وفق المتطلبات السعودية والتكليف |
التوصية العملية: إذا كانت شركتك تعمل عبر الحدود، فلا تفترض أن تسجيل المحاسب في دولة واحدة يخوله تلقائيًا تنفيذ المراجعة القانونية في الدولة الأخرى.
الملخص المفتاحي: المسمى المهني لا يكفي؛ يجب التحقق من الترخيص والصلاحيات والمتطلبات المحلية لكل دولة.
سؤال شائع: هل يستطيع محاسب قانوني مصري مراجعة شركة سعودية تلقائيًا؟
لا ينبغي افتراض ذلك. يجب التحقق من متطلبات الترخيص والاعتماد المحلية ونطاق الخدمات المسموح بها.
9. كيف تختار المحاسب القانوني المناسب لشركتك؟
اختيار المحاسب القانوني قرار يؤثر في جودة التقارير المالية وسرعة إنجاز الالتزامات وثقة الأطراف المعنية.
لا تجعل السعر هو معيار الاختيار الوحيد؛ فخبرة المراجع في قطاعك وفهمه لطبيعة عملياتك وجودة التواصل قد تكون عوامل أكثر أهمية.
معايير الاختيار
التسجيل والصلاحيات: تحقق من أهلية المكتب أو الشخص لأداء الخدمة المطلوبة.
الخبرة القطاعية: ابحث عن خبرة مناسبة في التصنيع أو التوزيع أو الخدمات أو نشاطك الفعلي.
منهجية العمل: اسأل عن المستندات المطلوبة، وخطة المراجعة، وآلية معالجة الملاحظات.
فريق العمل: افهم من سينفذ الإجراءات ومن سيتولى المراجعة والإشراف.
الاستقلال المهني: تحقق من عدم وجود تعارض مصالح يؤثر في الخدمة.
السرية وأمن البيانات: اتفق على طرق تبادل المستندات وحفظها والصلاحيات.
وضوح الأتعاب: اطلب تحديد نطاق العمل والاستثناءات والخدمات الإضافية.
التواصل: تأكد من وجود جدول زمني وآلية واضحة للرد على الاستفسارات.
أسئلة تطرحها قبل التعاقد
هل أنتم مؤهلون ومخولون قانونيًا لأداء الخدمة المطلوبة؟
ما المستندات والبيانات التي ستحتاجون إليها؟
ما الفترة الزمنية المتوقعة لإنجاز العمل؟
ما الذي يشمله العرض وما الذي لا يشمله؟
كيف ستُعرض الملاحظات والأخطاء المكتشفة؟
ما الإجراءات المتبعة لحماية سرية المعلومات؟
كيف تُعالج التغييرات في نطاق التكليف أو البيانات غير المكتملة؟
التوصية العملية: اطلب عرضًا مكتوبًا يحدد الخدمة والفترة والتسليمات والمسؤوليات والأتعاب قبل بدء العمل.
الملخص المفتاحي: الاختيار الجيد يجمع بين الأهلية القانونية والخبرة والاستقلال والوضوح وحماية المعلومات.
سؤال شائع: هل الأفضل التعاقد مع مكتب كبير دائمًا؟
ليس بالضرورة. المهم أن يمتلك مقدم الخدمة الأهلية والخبرة والموارد المناسبة لحجم شركتك ومخاطرها وتعقيد عملياتها.
10. كم تبلغ أتعاب المحاسب القانوني؟
لا توجد أتعاب واحدة تناسب جميع الشركات. تتأثر التكلفة بطبيعة الخدمة وحجم العمليات وعدد الفروع وجودة السجلات وتعقيد المعاملات والموعد المطلوب.
أهم العوامل التي تؤثر في التكلفة
العامل | أثره المحتمل |
|---|---|
حجم المعاملات | قد يزيد حجم الاختبارات والوقت المطلوب |
عدد الفروع | قد يتطلب إجراءات وتنسيقًا إضافيين |
تعقيد النشاط | قد يحتاج إلى خبرات متخصصة |
جودة السجلات | قد تؤدي البيانات غير المكتملة إلى أعمال إضافية |
نطاق الخدمة | تختلف المراجعة عن الاستشارات أو الإجراءات المتفق عليها |
المواعيد | قد تؤثر المواعيد الضيقة في الموارد المطلوبة |
كيف تقارن عروض الأسعار؟
قارن نطاق الخدمة والتسليمات والمسؤوليات والخدمات الإضافية، وليس الرقم النهائي وحده.
وقد يكون العرض الأرخص غير مناسب إذا كان يستبعد خدمات تحتاج إليها الشركة، كما أن السعر الأعلى لا يضمن وحده جودة أفضل.
التوصية العملية: قدم للمكاتب وصفًا موحدًا لشركتك والفترة المالية ونوع التقرير المطلوب حتى تتمكن من مقارنة العروض بصورة عادلة.
الملخص المفتاحي: تتحدد الأتعاب وفق نطاق العمل والمخاطر والتعقيد والموارد المطلوبة، ولذلك ينبغي طلب عرض مكتوب ومفصل.
سؤال شائع: هل يمكن تحديد أتعاب المحاسب القانوني كنسبة ثابتة من الإيرادات؟
لا توجد قاعدة عامة تصلح لجميع الحالات. ينبغي أن تعكس الأتعاب طبيعة الخدمة والوقت والمخاطر والاشتراطات المهنية ذات الصلة.
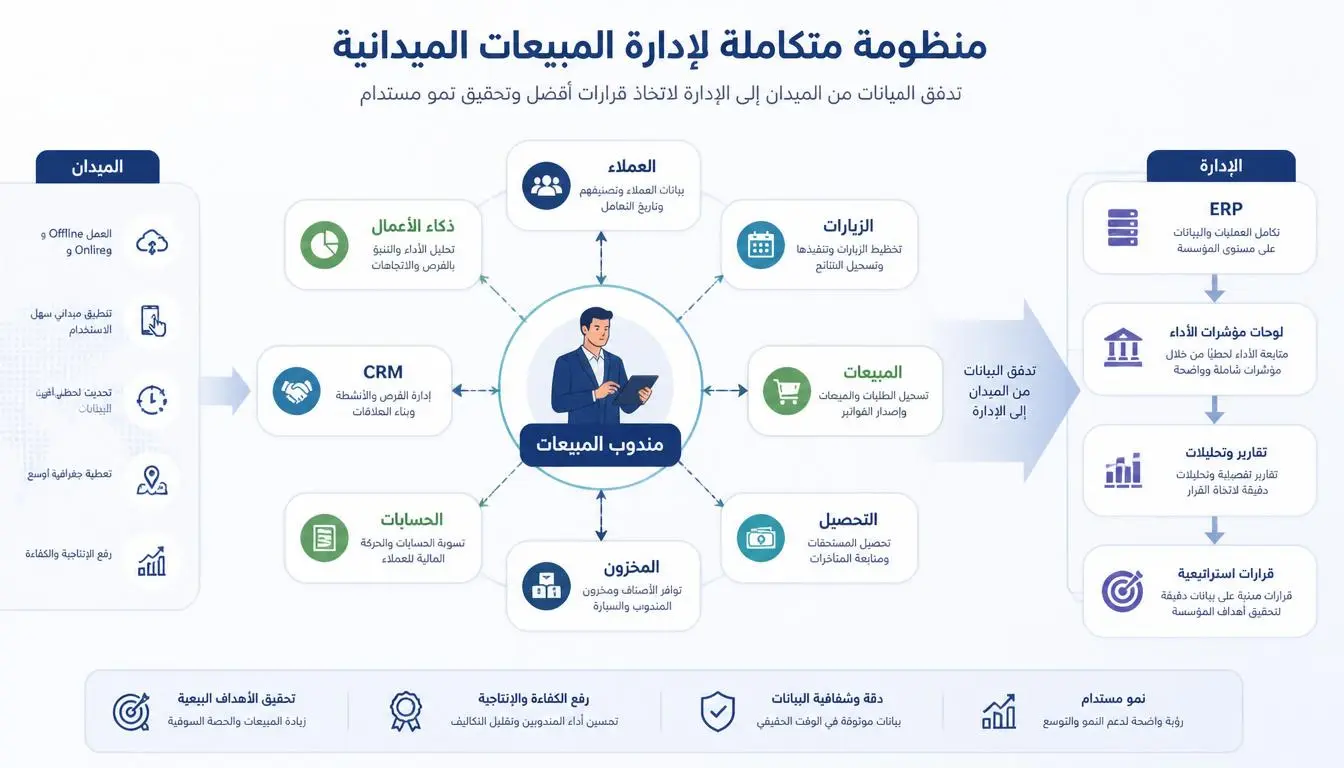
11. دور ERP وCRM وBI في تسهيل عمل المحاسب القانوني
قد تستغرق مراجعة بيانات الشركة وقتًا أطول عندما تكون الفواتير والمخازن والحسابات وكشوف البنوك موزعة بين ملفات منفصلة.
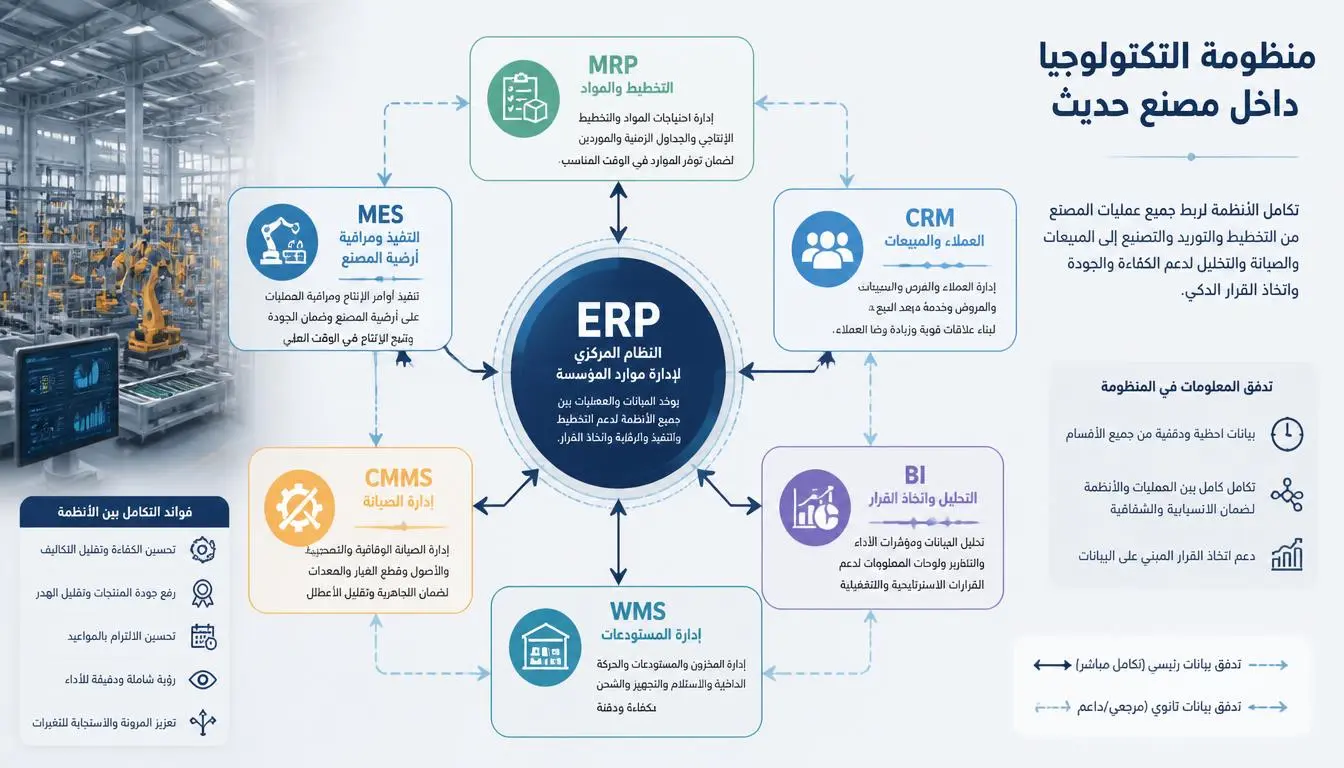
يمكن للأنظمة الإدارية المتكاملة أن تساعد على تنظيم البيانات وتسهيل استخراج التقارير، لكنها لا تحل محل الحكم المهني للمراجع أو مسؤوليته عن تنفيذ الإجراءات المناسبة.
كيف يساعد نظام ERP؟
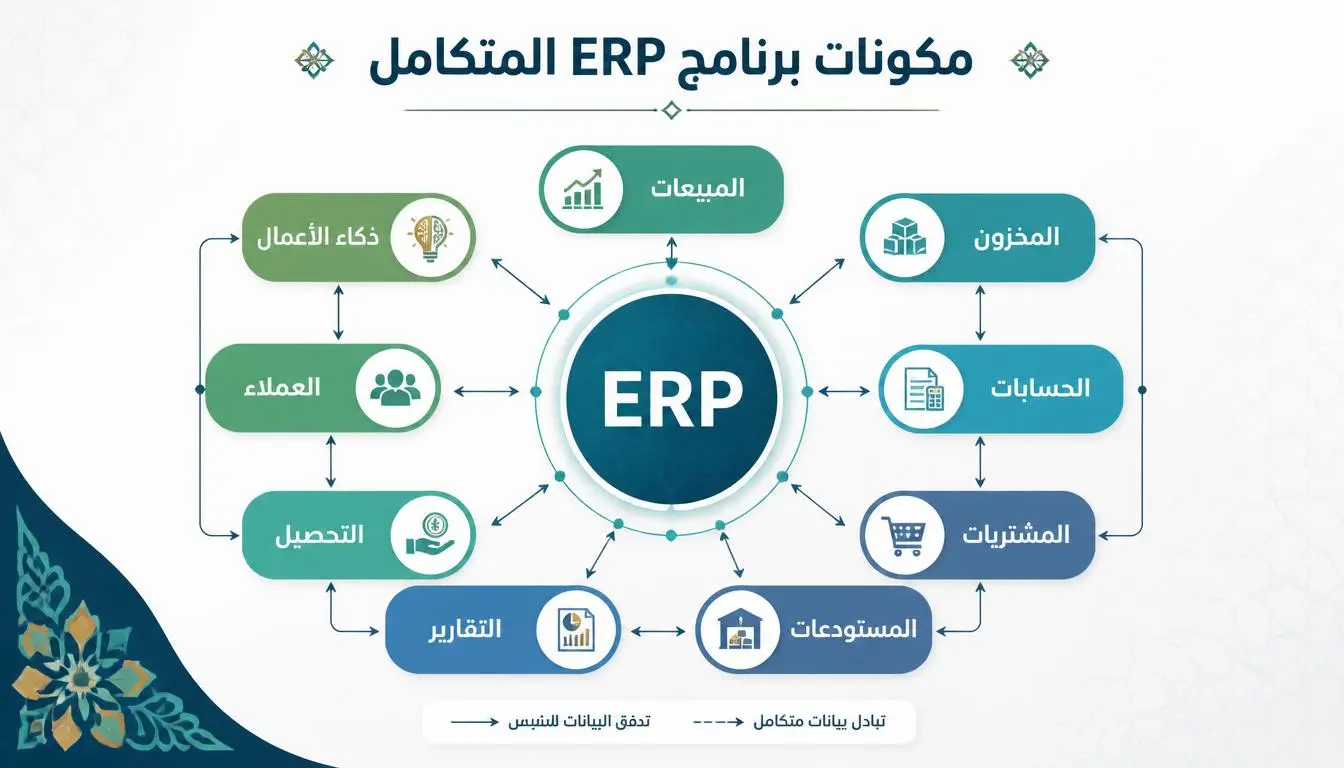
يمكن لنظام ERP أن يربط المبيعات والمشتريات والمخزون والحسابات والأصول والعمليات التشغيلية ضمن قاعدة بيانات منظمة بحسب تصميم النظام وإعداداته.
يساعد ذلك على استخراج ميزان المراجعة، وتتبع المستندات، ومطابقة المعاملات، وفهم العلاقة بين القيد المحاسبي والمستند الأصلي.
كيف يساعد CRM؟
يسجل نظام CRM بيانات العملاء والفرص والتفاعلات والشكاوى بحسب وظائفه.
وقد يساعد على فهم العلاقة بين العقود والمبيعات والتحصيل، لكنه لا يُعد بديلًا عن السجلات المحاسبية أو أدلة الإيرادات المطلوبة للمراجعة.
كيف يساعد BI؟
تتيح أدوات ذكاء الأعمال تحليل البيانات وعرض الاتجاهات ومؤشرات الأداء.
ويمكن أن تساعد الإدارة على اكتشاف التغيرات غير المعتادة في الإيرادات أو المصروفات أو هوامش الربح أو المخزون، بما يدعم الفحص والتحليل.
ما الذي يجب الانتباه إليه؟
جودة البيانات المدخلة.
صلاحيات اعتماد القيود وتعديلها.
وجود سجل للتغييرات.
إمكانية تتبع المعاملات إلى المستندات الداعمة.
انتظام التسويات والمطابقات.
حفظ النسخ والمستندات وفق سياسات واضحة.
الفصل المناسب بين المسؤوليات.
مثال عملي: إذا لاحظت الإدارة انخفاض هامش الربح في أحد الفروع، يمكن استخدام تقارير ERP وBI لتحديد المنتجات أو الفترات المتأثرة. وبعد ذلك تُفحص المستندات والأسباب الفعلية بدل الاعتماد على الرسم البياني وحده.
التوصية العملية: جهّز تقارير مالية موحدة وسجلات قابلة للتتبع قبل بدء المراجعة، وحدد صلاحيات الوصول إلى البيانات الحساسة.
الملخص المفتاحي: تساعد الأنظمة الرقمية على تنظيم البيانات وتسريع الوصول إلى الأدلة، لكنها لا تعوض عن صحة السجلات أو الاستقلال المهني أو الفحص المناسب.
سؤال شائع: هل استخدام ERP يلغي الحاجة إلى المحاسب القانوني؟
لا. يساعد ERP على تنظيم المعاملات والتقارير، لكنه لا يلغي التزامات المراجعة القانونية عندما تكون مطلوبة.
12. الأخطاء الشائعة والخرافات المنتشرة
الخرافة الأولى: المحاسب القانوني مسؤول عن كل شيء مالي
المحاسب القانوني لا يحل محل الإدارة أو المحاسب الداخلي. فالإدارة مسؤولة عن إعداد القوائم المالية والرقابة الداخلية والقرارات التي تقع ضمن مسؤولياتها.
الخرافة الثانية: تقرير المراجعة يضمن عدم وجود احتيال
تُصمم المراجعة للحصول على تأكيد مهني وفق المعايير المطبقة، وليست ضمانًا مطلقًا لاكتشاف كل حالات الاحتيال أو الأخطاء.
الخرافة الثالثة: يكفي اختيار أرخص مكتب
يجب مقارنة الأهلية والخبرة ونطاق العمل وجودة التواصل والأتعاب معًا.
الخرافة الرابعة: يمكن تجهيز المستندات في آخر لحظة
قد يؤدي تأخر المستندات والتسويات والجرد إلى زيادة التأخير وصعوبة تفسير الفروقات.
أخطاء ينبغي تجنبها
عدم التحقق من التسجيل المهني.
الخلط بين المراجعة وإعداد الحسابات.
إخفاء معلومات أو تأخير تقديم مستندات جوهرية.
عدم توثيق التسويات المحاسبية.
تجاهل الفروقات بين سجلات المخزون والجرد الفعلي.
عدم تحديد نطاق التكليف والأتعاب.
مشاركة البيانات الحساسة دون ضوابط مناسبة.
افتراض أن تقرير المراجعة يعفي الإدارة من مسؤولياتها.
التوصية العملية: تعامل مع المحاسب القانوني بوصفه مهنيًا مستقلًا يحتاج إلى بيانات كاملة وتعاون منظم، وليس بديلًا عن نظام المحاسبة والرقابة داخل الشركة.
الملخص المفتاحي: معظم مشكلات المراجعة لا تُحل بالتوقيع على التقرير، بل بإعداد بيانات موثوقة وتحديد المسؤوليات وتوفير الأدلة المناسبة.
سؤال شائع: هل يستطيع المحاسب القانوني تصحيح جميع أخطاء الشركة بنفسه؟
يمكنه توضيح الملاحظات والتوصية بالمعالجة ضمن نطاق الخدمة، لكن تنفيذ التصحيحات المحاسبية والإدارية يقع على المسؤولين المختصين، مع مراعاة استقلال المراجع.
13. قائمة تحقق قبل التعاقد مع المحاسب القانوني
استخدم القائمة التالية للتأكد من جاهزية شركتك:
بند المراجعة | تم؟ |
|---|---|
تحديد نوع الخدمة والتقرير المطلوب | ☐ |
التحقق من التسجيل والترخيص | ☐ |
تحديد الفترة المالية ونطاق العمل | ☐ |
تجهيز القوائم المالية وميزان المراجعة | ☐ |
إجراء التسويات والمطابقات البنكية | ☐ |
تجهيز سجلات العملاء والموردين | ☐ |
إعداد مستندات المخزون والجرد | ☐ |
تجهيز العقود والمستندات المهمة | ☐ |
تحديد مسؤول التواصل داخل الشركة | ☐ |
الاتفاق على الأتعاب والجدول الزمني | ☐ |
تحديد آلية مشاركة البيانات وحمايتها | ☐ |
التوصية العملية: راجع القائمة مع المحاسب المالي قبل بدء المهمة، وسجّل المستندات الناقصة والمسؤول عن توفير كل منها.
الملخص المفتاحي: الجاهزية المسبقة تقلل التأخير وتساعد على توضيح الفروقات وتسهيل التواصل خلال المراجعة.
سؤال شائع: هل يمكن بدء المراجعة قبل اكتمال جميع المستندات؟
قد يبدأ المراجع بعض الإجراءات، لكن نقص الأدلة اللازمة قد يؤثر في نطاق العمل والجدول الزمني وإمكانية تكوين الرأي المهني.
14. الأسئلة الشائعة
ما المقصود بالمحاسب القانوني؟
هو مهني مؤهل ومسجل أو مرخص وفق متطلبات الدولة، ويقدم خدمات محاسبية ومراجعة ضمن حدود صلاحياته المهنية والقانونية.
ما أهم اختصاصات المحاسب القانوني؟
تشمل مراجعة القوائم المالية، وفحص السجلات والأدلة، وتقييم بعض جوانب الرقابة الداخلية، وإصدار تقارير مهنية بحسب نوع التكليف والترخيص.
هل المحاسب القانوني هو نفسه المحاسب المالي؟
لا. يتولى المحاسب المالي عادةً تسجيل المعاملات وإعداد التقارير، بينما يقدم المحاسب القانوني خدمات مراجعة مستقلة عندما يكون مؤهلًا ومخولًا بذلك.
هل كل الشركات ملزمة بتعيين محاسب قانوني؟
لا يمكن تعميم ذلك. يعتمد الالتزام على قوانين الدولة والشكل القانوني والنشاط والمتطلبات التنظيمية والتعاقدية.
هل يستطيع المحاسب القانوني تقديم الإقرارات الضريبية؟
قد يقدم خدمات ضريبية إذا كانت ضمن صلاحياته وخبرته ونطاق التكليف. ويجب التحقق من المتطلبات المحلية الخاصة بالخدمة المطلوبة.
هل يضمن تقرير المراجعة خلو القوائم من الأخطاء؟
لا. توفر المراجعة تأكيدًا مهنيًا وفق المعايير، لكنها لا تضمن اكتشاف كل خطأ أو احتيال.
كيف أتحقق من أن المحاسب القانوني مرخص؟
راجع بياناته لدى الجهة المختصة في الدولة، وتأكد من سريان التسجيل وصلاحيته لنوع الخدمة والمنشأة.
هل تحتاج الشركة الصغيرة إلى محاسب قانوني؟
قد تحتاج إليه بسبب التزام قانوني أو شرط تمويل أو طلب من الشركاء. وفي غير ذلك، يُقيّم الاحتياج وفق المخاطر والفائدة المتوقعة.
ما المستندات التي يحتاج إليها المحاسب القانوني؟
تختلف القائمة بحسب نطاق العمل، لكنها قد تشمل القوائم المالية وميزان المراجعة وكشوف البنوك والعقود والفواتير وسجلات المخزون والأصول والمستندات الضريبية ذات الصلة.
هل يمكن للمحاسب القانوني أن يكون مستشارًا ماليًا للشركة نفسها؟
يعتمد ذلك على القواعد المهنية ومتطلبات الاستقلال وتعارض المصالح وطبيعة الخدمات. ويجب تقييم المسألة وفق الأنظمة والمعايير المطبقة قبل الجمع بين الأدوار.
15. ملخص المقال
المحاسب القانوني مهني متخصص في المحاسبة والمراجعة، يستوفي متطلبات التأهيل والتسجيل أو الترخيص المعمول بها في الدولة التي يمارس فيها المهنة.
تتمثل أهم أدواره في مراجعة القوائم المالية وفحص الأدلة المحاسبية وإصدار التقارير المهنية ضمن حدود التكليف والصلاحيات. ويختلف عن المحاسب المالي الذي يتولى عادةً إعداد الحسابات والتقارير، وعن المراجع الداخلي الذي يركز على تقييم المخاطر والضوابط والعمليات.
وتتحدد حاجة الشركة إلى خدماته وفق القوانين ومتطلبات الجهات المعنية وطبيعة النشاط. كما تساعد أنظمة ERP وCRM وBI على تنظيم البيانات وتسهيل استخراج التقارير، دون أن تحل محل المراجعة المهنية أو مسؤولية الإدارة عن المعلومات المالية.
16. خاتمة استشارية
إذا كنت صاحب شركة، فابدأ بتحديد احتياجك الفعلي: هل تحتاج إلى مراجعة قانونية إلزامية، أم تقرير مطلوب من جهة تمويل، أم خدمة مهنية أخرى؟
بعد ذلك، تحقق من أهلية مقدم الخدمة، وحدد نطاق التكليف والأتعاب والجدول الزمني، وجهّز السجلات والمستندات قبل بدء العمل.
وفي الوقت نفسه، استثمر في تنظيم دورة المحاسبة الداخلية، والتسويات الدورية، وتوثيق المعاملات، وضبط صلاحيات الاعتماد. فهذه الممارسات تساعد على تحسين جودة المعلومات وتقليل الوقت المستهلك في معالجة الفروقات.
الهدف ليس الحصول على توقيع على القوائم المالية فحسب، بل بناء معلومات مالية موثوقة تساعدك على الوفاء بالتزاماتك، وفهم أداء شركتك، واتخاذ قرارات أكثر دقة.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,366 views
28,918 views
28,855 views
28,791 views
28,642 views