قائمة الدخل: أهميتها وكيفية إعدادها للشركات
قد تحقق شركتك مبيعات مرتفعة، ومع ذلك تتراجع أرباحها في نهاية العام. وقد تبدو الحسابات مستقرة، بينما ترتفع تكلفة التشغيل أو تتآكل هوامش الربح دون أن تلاحظ الإدارة ذلك مبكرًا.
المشكلة ليست دائمًا في حجم الإيرادات. أحيانًا تكمن في تكلفة المبيعات، أو المصروفات التشغيلية، أو الخصومات، أو ضعف التسعير، أو ارتفاع تكاليف التمويل.
هنا تأتي أهمية قائمة الدخل. فهي تساعدك على معرفة مقدار الإيرادات التي حققتها الشركة، والتكاليف التي تحملتها، والربح أو الخسارة الناتجة خلال فترة مالية محددة.
لكن الاستفادة الحقيقية منها لا تتوقف عند قراءة صافي الربح. يجب أن تعرف أين تحقق الربح، وأين تتسرب التكاليف، وكيف تغير الأداء مقارنة بالفترات السابقة، وما الإجراءات التي ينبغي اتخاذها.
الإجابة السريعة
قائمة الدخل هي إحدى القوائم المالية الأساسية، وتوضح الإيرادات والمصروفات والنتيجة المالية للشركة خلال فترة محددة. تبدأ عادةً بالإيرادات، ثم تكلفة المبيعات ومجمل الربح، فالمصروفات التشغيلية والربح التشغيلي، ثم البنود الأخرى والضرائب للوصول إلى صافي الربح أو الخسارة. يستخدمها المديرون والمحاسبون والمستثمرون لتقييم الربحية ومقارنة الأداء ودعم القرارات المالية.
جدول المحتويات
ما هي قائمة الدخل؟
أهمية قائمة الدخل للشركات والإدارة
مكونات قائمة الدخل بالتفصيل
كيفية إعداد قائمة الدخل خطوة بخطوة
مثال عملي بالأرقام على قائمة الدخل
الفرق بين قائمة الدخل والقوائم المالية الأخرى
كيف تقرأ قائمة الدخل وتحلل النتائج؟
أهم مؤشرات الأداء المرتبطة بقائمة الدخل
دور نظام ERP في إعداد قائمة الدخل
الأخطاء الشائعة عند إعداد قائمة الدخل
أفضل الممارسات لإعداد قائمة دخل دقيقة
الأسئلة الشائعة
ملخص المقال
خاتمة استشارية
ما هي قائمة الدخل؟
قائمة الدخل (Income Statement) هي تقرير مالي يوضح نتيجة نشاط الشركة خلال فترة محاسبية، مثل شهر أو ربع سنة أو سنة مالية.
تجمع القائمة الإيرادات والمصروفات المرتبطة بالفترة، وتوضح كيفية الانتقال من إجمالي الإيرادات إلى صافي الربح أو الخسارة.
تُعرف أيضًا باسم قائمة الأرباح والخسائر (Profit and Loss Statement أو P&L).
ما الهدف الأساسي من قائمة الدخل؟
تجيب قائمة الدخل عن أربعة أسئلة إدارية مهمة:
كم حققت الشركة من إيرادات؟
ما تكلفة المنتجات أو الخدمات التي قدمتها؟
كم أنفقت لتشغيل النشاط وإدارته؟
ما النتيجة النهائية بعد احتساب البنود الأخرى والضرائب؟
هذه الأسئلة تساعد صاحب القرار على التمييز بين نمو المبيعات وتحسن الربحية. فقد ترتفع الإيرادات بينما تنخفض الأرباح إذا زادت التكاليف بوتيرة أسرع.
هل قائمة الدخل توضح الأموال الموجودة في البنك؟
لا. قائمة الدخل تقيس الأداء المالي وفق الأساس المحاسبي المستخدم، بينما يوضح رصيد البنك مقدار النقد المتاح في لحظة معينة.
قد تسجل الشركة إيرادًا من بيع آجل قبل تحصيل قيمته. وقد تسدد نقدًا لشراء أصل ثابت، لكن تكلفة الأصل لا تُحمّل بالكامل على قائمة الدخل بالضرورة في تاريخ الشراء.
لذلك لا يمكن الحكم على الوضع المالي اعتمادًا على قائمة الدخل وحدها.
مثال عملي: باعت شركة توزيع بضائع بقيمة 500,000 جنيه، لكنها حصلت 350,000 جنيه فقط خلال الفترة. قد تُسجل الإيرادات وفق شروط الاعتراف المحاسبي، بينما يظهر الجزء غير المحصل ضمن أرصدة العملاء. لا يعني ذلك أن قيمة الإيرادات تساوي النقد الموجود في البنك.
التوصية العملية: استخدم قائمة الدخل لقياس الربحية، وقائمة التدفقات النقدية لفهم حركة النقد، وقائمة المركز المالي لتقييم الأصول والالتزامات وحقوق الملكية.
الخلاصة: قائمة الدخل تقيس نتيجة النشاط خلال فترة، ولا تمثل كشفًا مباشرًا عن السيولة المتاحة.
أهمية قائمة الدخل للشركات والإدارة
تساعد قائمة الدخل الإدارة على تقييم الأداء، وتحديد أسباب تغير الربحية، وتوجيه الموارد نحو الأنشطة الأكثر جدوى.
وتزداد أهميتها عندما تُعد بصورة دورية، وتُقارن بنتائج الفترات السابقة والموازنة التقديرية.
تقييم الربحية
توضح القائمة مقدار الربح الناتج عن النشاط، وتكشف ما إذا كانت الشركة تحقق هامشًا مناسبًا بعد تغطية تكاليفها.
ولا يكفي أن يكون صافي الربح موجبًا. ينبغي تقييم حجمه مقارنة بالإيرادات ورأس المال والمخاطر والتوقعات.
مراقبة التكاليف والمصروفات
يمكن أن تكشف المقارنة بين الفترات عن زيادة غير معتادة في تكلفة المواد الخام أو الرواتب أو الإيجارات أو التسويق أو المصروفات الإدارية.
يساعد ذلك على تحديد البنود التي تحتاج إلى مراجعة، بدلًا من خفض المصروفات عشوائيًا.
دعم القرارات الاستثمارية
يمكن استخدام بيانات قائمة الدخل لتقييم التوسع في فرع جديد، أو إطلاق منتج، أو زيادة الطاقة الإنتاجية، أو تعديل الأسعار.
لكن هذه القرارات تتطلب أيضًا تقدير التدفقات النقدية والاحتياجات التمويلية والمخاطر المتوقعة.
التخطيط والموازنة
تساعد النتائج التاريخية على بناء توقعات للإيرادات والتكاليف، ثم مقارنة النتائج الفعلية بالموازنة وتفسير الانحرافات.
القرار الإداري | كيف تساعد قائمة الدخل؟ |
|---|---|
تعديل الأسعار | تحليل الهوامش وتكلفة المبيعات |
فتح فرع جديد | تقييم ربحية الفروع ومقارنة الأداء |
خفض المصروفات | تحديد البنود التي ترتفع دون مبرر واضح |
إطلاق منتج | قياس مساهمة المنتج في الربح |
التوسع في الإنتاج | تحليل التكاليف وهوامش الربح |
مراجعة خطة المبيعات | مقارنة الإيرادات الفعلية بالمستهدفة |
التوصية العملية: حدد موعدًا شهريًا لمراجعة قائمة الدخل، مع مسؤول واضح عن تفسير كل انحراف جوهري.
الخلاصة: قيمة القائمة لا تكمن في إعدادها فقط، بل في استخدامها لتفسير الأداء وتوجيه القرارات.
مكونات قائمة الدخل بالتفصيل
تختلف تفاصيل العرض وفق طبيعة النشاط والإطار المحاسبي المطبق، لكن قائمة الدخل التقليدية تتضمن الإيرادات، وتكلفة المبيعات، والمصروفات التشغيلية، والبنود الأخرى، والضرائب ذات الصلة.
الإيرادات
تمثل الإيرادات قيمة السلع أو الخدمات التي استوفت شروط الاعتراف المحاسبي خلال الفترة.
قد تشمل إيرادات بيع المنتجات، أو تقديم الخدمات، أو الاشتراكات، أو مصادر الإيرادات المرتبطة بالنشاط الرئيسي.
يجب التمييز بين الإيرادات الإجمالية والإيرادات بعد الخصومات والمردودات، وفق طريقة العرض المناسبة للنشاط.
صافي الإيرادات
يمكن احتساب صافي الإيرادات، في نموذج مبسط، بالمعادلة التالية:
صافي الإيرادات = إجمالي المبيعات − مردودات المبيعات − الخصومات المسموح بها.
تُعالج الضرائب المحصلة لحساب الجهات الحكومية وفق طبيعتها المحاسبية، ولا تُعامل تلقائيًا باعتبارها إيرادًا للشركة.
تكلفة المبيعات
تمثل تكلفة السلع أو الخدمات التي ارتبطت بالإيرادات المحققة خلال الفترة.
في الشركات التجارية، تتأثر تكلفة البضاعة المباعة بالمخزون الافتتاحي والمشتريات والمخزون الختامي والتكاليف التي تدخل ضمن تكلفة المخزون.
أما في المصانع، فقد تشمل المواد المباشرة والأجور الصناعية والتكاليف الصناعية غير المباشرة وفق أسس التكلفة المعتمدة.
وفي شركات الخدمات، تتضمن التكاليف المرتبطة بتقديم الخدمة وفق طبيعة النشاط والسياسات المحاسبية المطبقة.
مجمل الربح
يمثل الفرق بين صافي الإيرادات وتكلفة المبيعات.
مجمل الربح = صافي الإيرادات − تكلفة المبيعات.
يساعد هذا المؤشر على تقييم العلاقة بين الإيرادات والتكلفة المباشرة للمنتجات أو الخدمات، قبل خصم المصروفات التشغيلية الأخرى.
المصروفات التشغيلية
هي المصروفات المرتبطة بإدارة النشاط وتشغيله، بخلاف التكاليف التي أُدرجت ضمن تكلفة المبيعات.
قد تشمل:
الرواتب الإدارية.
الإيجارات.
مصروفات التسويق.
المصروفات المكتبية.
مصروفات الاتصالات.
الإهلاك المرتبط بالأصول التشغيلية.
مصروفات البيع والتوزيع.
يعتمد التصنيف الدقيق على طبيعة النشاط والسياسات المحاسبية المتبعة.
الربح التشغيلي
يوضح نتيجة النشاط التشغيلي بعد خصم المصروفات التشغيلية من مجمل الربح، في نموذج العرض التقليدي.
الربح التشغيلي = مجمل الربح − المصروفات التشغيلية.
يساعد هذا الرقم على تقييم أداء النشاط الأساسي قبل البنود غير التشغيلية والضرائب، مع مراعاة طريقة تصنيف البنود في القوائم المالية.
الإيرادات والمصروفات الأخرى
قد تشمل إيرادات فوائد أو مكاسب من بعض المعاملات أو مصروفات تمويلية أو خسائر غير مرتبطة مباشرة بالنشاط الرئيسي.
يجب تصنيف هذه البنود وفق طبيعتها والإطار المحاسبي المطبق، وعدم جمعها عشوائيًا مع الإيرادات التشغيلية.
الربح قبل الضريبة وصافي الربح
بعد احتساب الربح التشغيلي والبنود الأخرى ذات الصلة، يمكن تحديد الربح قبل الضريبة.
ثم تُعالج مصروفات الضرائب وفق المتطلبات المحاسبية والضريبية المنطبقة، للوصول إلى صافي الربح أو الخسارة.
التوصية العملية: أنشئ دليل حسابات واضحًا يحدد موقع كل إيراد ومصروف في القائمة، وطبّق التصنيف بصورة متسقة بين الفترات.
الخلاصة: دقة قائمة الدخل تبدأ من التصنيف الصحيح للحسابات، وليس من عملية الجمع والطرح وحدها.
كيفية إعداد قائمة الدخل خطوة بخطوة
تبدأ عملية الإعداد من البيانات المحاسبية المسجلة، ثم تمر بالمراجعة والتسويات والتصنيف وصولًا إلى إعداد التقرير النهائي.
الخطوة الأولى: تحديد الفترة المالية
حدد ما إذا كنت تعد القائمة لشهر أو ربع سنة أو سنة مالية.
يجب أن تتطابق الفترة مع الغرض من التقرير، وأن تُطبق السياسات المحاسبية بصورة متسقة تسمح بالمقارنة.
الخطوة الثانية: استخراج ميزان المراجعة
استخرج أرصدة الحسابات من النظام المحاسبي بعد تسجيل العمليات ذات الصلة.
يتضمن ذلك حسابات الإيرادات والتكاليف والمصروفات والإيرادات الأخرى والمصروفات الأخرى والضرائب عند انطباقها.
الخطوة الثالثة: مراجعة القيود والتسويات
قبل إعداد القائمة، راجع القيود التي قد تؤثر في نتيجة الفترة، ومنها:
المصروفات المستحقة وغير المسددة.
الإيرادات المستحقة وفق شروط الاعتراف بها.
المصروفات المدفوعة مقدمًا.
الإهلاك.
المخصصات ذات الصلة.
تسويات المخزون وتكلفة المبيعات.
الأخطاء المحاسبية المكتشفة خلال المراجعة.
لا تُسجل أي تسوية لمجرد تحسين النتيجة الظاهرة؛ يجب أن تستند إلى مستندات وأسس محاسبية مناسبة.
الخطوة الرابعة: تصنيف الإيرادات والتكاليف
اجمع الإيرادات وفق طبيعتها، وحدد تكلفة المبيعات والمصروفات التشغيلية والبنود الأخرى.
إذا كانت الشركة تدير عدة فروع أو خطوط إنتاج، فمن المفيد الاحتفاظ بتفاصيل تسمح بتحليل الأداء لكل وحدة، مع إعداد قائمة موحدة على مستوى الشركة عند الحاجة.
الخطوة الخامسة: احتساب مجمل الربح والربح التشغيلي
بعد تحديد صافي الإيرادات وتكلفة المبيعات، احسب مجمل الربح.
ثم اطرح المصروفات التشغيلية وفق نموذج العرض المعتمد للوصول إلى الربح التشغيلي.
الخطوة السادسة: احتساب صافي الربح أو الخسارة
أضف أو اطرح البنود الأخرى ذات الصلة، ثم عالج الضرائب وفق الأسس المطبقة.
يجب التحقق من أن جميع الحسابات قد صُنفت بصورة صحيحة، وأن الفترة المالية مكتملة قبل اعتماد النتيجة.
الخطوة السابعة: مراجعة النتائج والمقارنات
قارن القائمة بالفترة السابقة والموازنة التقديرية، وفسّر التغيرات الجوهرية في الإيرادات والتكاليف والهوامش.
قائمة تحقق قبل اعتماد القائمة:
اكتمال تسجيل العمليات المالية للفترة.
مراجعة التسويات والاستحقاقات.
التحقق من تكلفة المبيعات والمخزون.
مراجعة التصنيف المحاسبي للحسابات.
مطابقة البيانات مع ميزان المراجعة.
مقارنة النتائج بالفترات السابقة.
توثيق الانحرافات المهمة.
اعتماد القائمة وفق الصلاحيات المحددة.
التوصية العملية: لا تعتمد قائمة الدخل قبل إغلاق الفترة المحاسبية ومراجعة التسويات؛ فالتقرير السريع المبني على بيانات ناقصة قد يؤدي إلى قرارات خاطئة.
الخلاصة: إعداد القائمة عملية رقابية متكاملة تبدأ من جودة البيانات وتنتهي بتفسير النتائج.
مثال عملي بالأرقام على قائمة الدخل
لنفترض أن شركة تجارية أعدت قائمة دخل مبسطة عن شهر معين، وكانت بياناتها كما يلي، وجميع المبالغ بالجنيه المصري.
البند | القيمة |
|---|---|
إجمالي المبيعات | 1,000,000 |
مردودات وخصومات المبيعات | 50,000 |
صافي الإيرادات | 950,000 |
تكلفة المبيعات | 570,000 |
مجمل الربح | 380,000 |
الرواتب الإدارية | 100,000 |
الإيجارات | 30,000 |
التسويق | 20,000 |
الإهلاك ومصروفات تشغيلية أخرى | 30,000 |
إجمالي المصروفات التشغيلية | 180,000 |
الربح التشغيلي | 200,000 |
مصروفات التمويل | 20,000 |
الربح قبل الضريبة | 180,000 |
مصروف ضريبة افتراضي لأغراض المثال | 45,000 |
صافي الربح | 135,000 |
الأرقام افتراضية للتوضيح، ولا تمثل معدل ضريبة قانونيًا أو نتيجة فعلية لشركة محددة.
كيف نقرأ هذه النتائج؟
حققت الشركة صافي إيرادات قدره 950,000 جنيه، بعد خصم المردودات والخصومات من المبيعات.
وبعد خصم تكلفة المبيعات البالغة 570,000 جنيه، بلغ مجمل الربح 380,000 جنيه.
ثم تحملت الشركة مصروفات تشغيلية بقيمة 180,000 جنيه، فبلغ الربح التشغيلي 200,000 جنيه.
وبعد مصروفات التمويل والضريبة الافتراضية، وصل صافي الربح إلى 135,000 جنيه.
ماذا تعني المؤشرات؟
هامش مجمل الربح:
380,000 ÷ 950,000 × 100 = 40%.
أي إن مجمل الربح يعادل 40% من صافي الإيرادات.
هامش الربح التشغيلي:
200,000 ÷ 950,000 × 100 ≈ 21.05%.
هامش صافي الربح:
135,000 ÷ 950,000 × 100 ≈ 14.21%.
تعكس هذه النسب العلاقة بين الأرباح والإيرادات، لكنها لا تحدد وحدها ما إذا كان أداء الشركة جيدًا؛ إذ ينبغي مقارنتها بالتاريخ المالي للشركة وطبيعة القطاع والموازنة.
ماذا يحدث إذا ارتفعت تكلفة المبيعات؟
إذا ارتفعت تكلفة المبيعات بمقدار 30,000 جنيه، مع ثبات بقية البنود وعدم تغير حجم المبيعات، ينخفض مجمل الربح والربح التشغيلي والربح قبل الضريبة بالمقدار نفسه، قبل مراعاة أي آثار ضريبية أو محاسبية إضافية.
يوضح ذلك لماذا يجب مراقبة تكلفة المبيعات، حتى عندما لا تتغير الإيرادات.
التوصية العملية: استخدم المثال نفسه عند تدريب فريق الإدارة على قراءة القائمة، ثم استبدل الأرقام بالبيانات الفعلية واختبر سيناريوهات ارتفاع التكلفة أو انخفاض المبيعات.
الخلاصة: تحليل قائمة الدخل يعني فهم العلاقة بين البنود، وليس الاكتفاء بمعرفة صافي الربح.
الفرق بين قائمة الدخل والقوائم المالية الأخرى
تقدم القوائم المالية زوايا مختلفة عن أداء الشركة ووضعها المالي. ولا يمكن أن تحل إحداها محل الأخرى.
القائمة | ماذا توضح؟ | طبيعتها الزمنية | الاستخدام الأساسي |
|---|---|---|---|
قائمة الدخل | الإيرادات والمصروفات والنتيجة المالية | خلال فترة | تقييم الربحية |
قائمة المركز المالي | الأصول والالتزامات وحقوق الملكية | في تاريخ محدد | تقييم الوضع المالي |
قائمة التدفقات النقدية | التدفقات النقدية التشغيلية والاستثمارية والتمويلية | خلال فترة | تحليل السيولة وحركة النقد |
قائمة التغيرات في حقوق الملكية | التغيرات في حقوق الملاك أو المساهمين | خلال فترة | تفسير تغير حقوق الملكية |
هل يمكن أن تحقق الشركة ربحًا وتعاني من نقص السيولة؟
نعم. فقد تحقق إيرادات آجلة لم تُحصّل بعد، أو تنفق نقدًا على شراء مخزون، أو تسدد التزامات تمويلية كبيرة.
وقد تنخفض السيولة أيضًا بسبب شراء أصول ثابتة، رغم أن تكلفة الأصل لا تُحمّل بالكامل على قائمة الدخل عند شرائه بالضرورة.
كيف تتكامل القوائم المالية؟
توضح قائمة الدخل نتيجة النشاط، بينما تساعد قائمة المركز المالي على معرفة الأصول والالتزامات المرتبطة بالنشاط. وتكشف قائمة التدفقات النقدية كيف تحرك النقد فعليًا خلال الفترة.
التوصية العملية: عند تقييم الشركة، راجع القوائم الثلاث معًا، خصوصًا قبل اتخاذ قرارات التوسع أو الاقتراض أو توزيع الأرباح.
الخلاصة: الربحية والسيولة والملاءة المالية مفاهيم مترابطة، لكنها ليست شيئًا واحدًا.
كيف تقرأ قائمة الدخل وتحلل النتائج؟
لا تتوقف عند صافي الربح. اقرأ القائمة من الأعلى إلى الأسفل، وراقب كيف تتغير الهوامش عند الانتقال من الإيرادات إلى مجمل الربح، ثم الربح التشغيلي، وأخيرًا صافي الربح.
التحليل الأفقي
يقارن هذا التحليل نتائج فترات مختلفة، مثل الشهر الحالي والشهر السابق أو السنة الحالية والسنة السابقة.
يمكن حساب نسبة التغير وفق المعادلة:
نسبة التغير = (القيمة الحالية − القيمة السابقة) ÷ القيمة السابقة × 100.
يجب التعامل بحذر مع هذه المعادلة عندما تكون القيمة السابقة صفرًا أو سالبة، لأن النسبة قد تكون غير معبرة.
التحليل الرأسي
يحسب هذا التحليل كل بند كنسبة من صافي الإيرادات، مما يساعد على مقارنة هيكل التكاليف عبر الفترات.
على سبيل المثال، إذا ارتفعت نسبة المصروفات التشغيلية إلى الإيرادات، فقد يشير ذلك إلى زيادة تكاليف الإدارة أو انخفاض كفاءة التشغيل، لكنه لا يثبت السبب وحده.
تحليل الانحرافات
قارن النتائج الفعلية بالموازنة التقديرية، ثم صنّف الفروقات حسب أهميتها.
قد تنتج زيادة المصروفات عن ارتفاع الأسعار، أو زيادة حجم النشاط، أو ضعف الرقابة، أو تسجيل بند في فترة غير مناسبة.
لذلك ينبغي تفسير الانحراف قبل اتخاذ قرار بخفض التكلفة أو تعديل الميزانية.
مثال من قطاع التصنيع
إذا ارتفعت مبيعات المصنع، لكن مجمل الربح انخفض، فقد تكون تكلفة المواد الخام قد ارتفعت أو زادت نسبة الهالك أو تغير مزيج المنتجات المباعة.
يحتاج المدير المالي إلى مراجعة تكاليف الإنتاج والمشتريات والمخزون قبل تحديد الإجراء المناسب.
التوصية العملية: اربط كل انحراف جوهري بسبب محتمل ومسؤول عن المتابعة وإجراء تصحيحي وتاريخ للمراجعة.
الخلاصة: التحليل الجيد يحول الأرقام إلى تفسير قابل للاختبار ثم إلى قرار.
أهم مؤشرات الأداء المرتبطة بقائمة الدخل
تساعد مؤشرات الأداء الرئيسية (KPIs) على متابعة تطور الربحية وكفاءة الإنفاق.
المؤشر | المعادلة | ماذا يقيس؟ |
|---|---|---|
هامش مجمل الربح | مجمل الربح ÷ صافي الإيرادات × 100 | الربح بعد تكلفة المبيعات |
هامش الربح التشغيلي | الربح التشغيلي ÷ صافي الإيرادات × 100 | ربحية النشاط التشغيلي |
هامش صافي الربح | صافي الربح ÷ صافي الإيرادات × 100 | الربح النهائي نسبةً إلى الإيرادات |
نسبة المصروفات التشغيلية | المصروفات التشغيلية ÷ صافي الإيرادات × 100 | وزن المصروفات التشغيلية |
معدل نمو الإيرادات | التغير في الإيرادات ÷ إيرادات الفترة السابقة × 100 | اتجاه المبيعات |
نسبة تكلفة المبيعات | تكلفة المبيعات ÷ صافي الإيرادات × 100 | وزن تكلفة المنتجات أو الخدمات |
يجب توحيد تعريفات المؤشرات وطريقة احتسابها بين الفروع والفترات. كما ينبغي تجنب المقارنة بين شركتين تختلفان في النشاط أو السياسات المحاسبية دون مراعاة هذه الاختلافات.
التوصية العملية: ابدأ بخمسة مؤشرات مرتبطة بأهداف الشركة، وحدد مستهدفًا لكل مؤشر بناءً على بياناتك التاريخية وخطتك المالية.
الخلاصة: المؤشرات مفيدة عندما تدعم قرارًا محددًا، لا عندما تتحول إلى أرقام كثيرة لا يتخذ أحد إجراءً بشأنها.
دور نظام ERP في إعداد قائمة الدخل
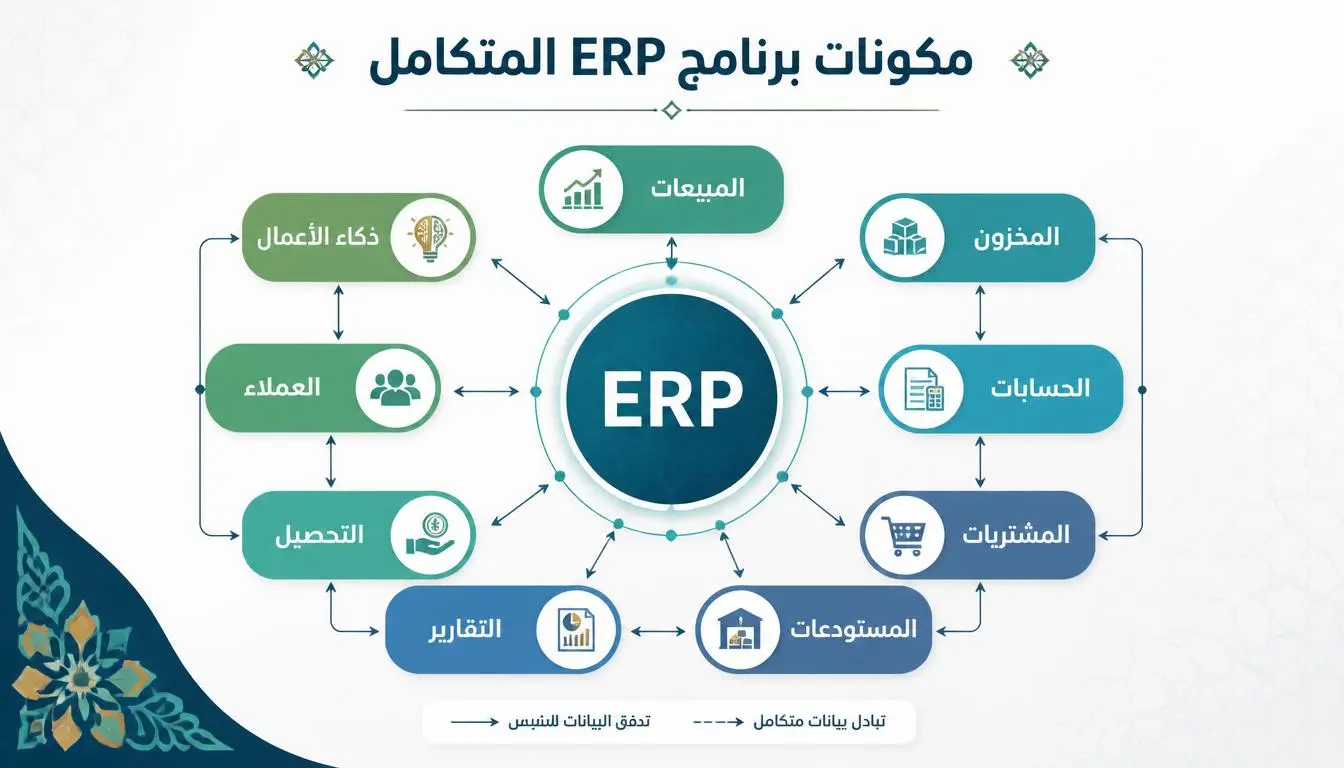
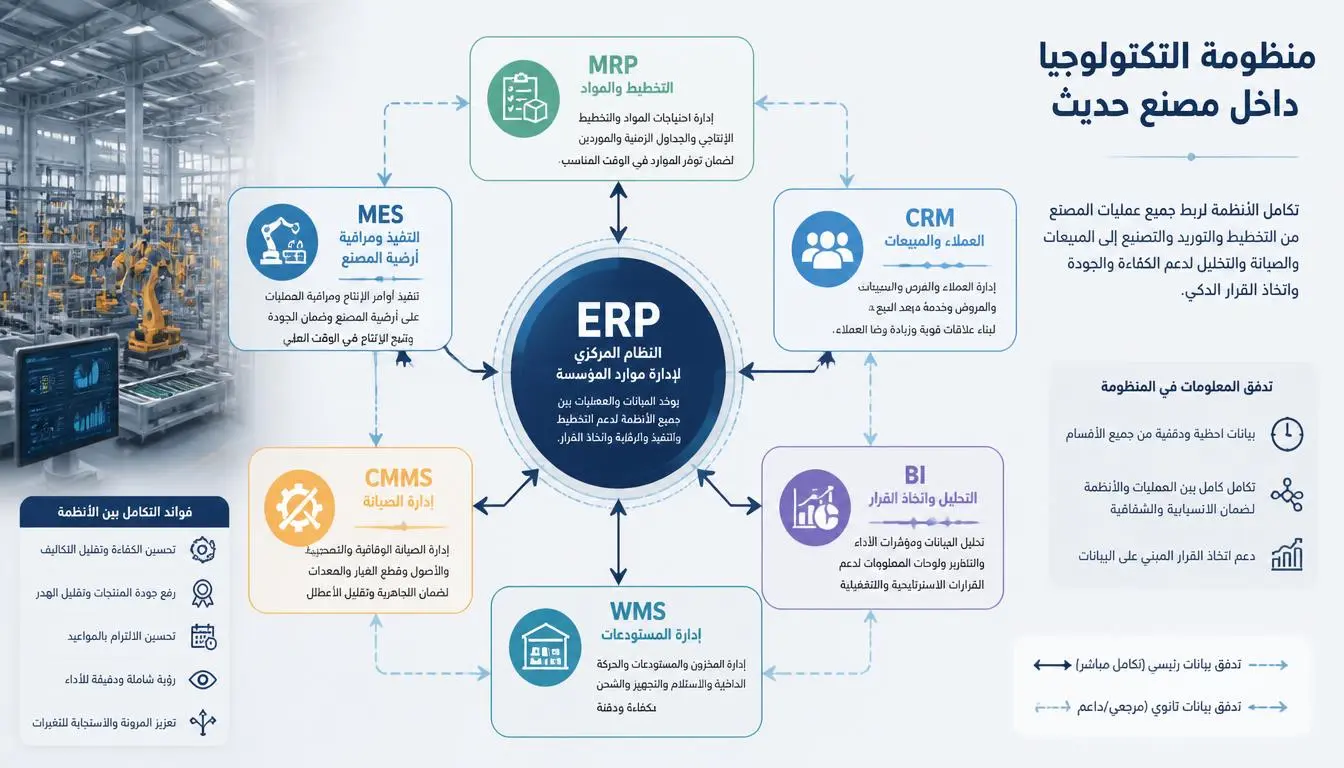
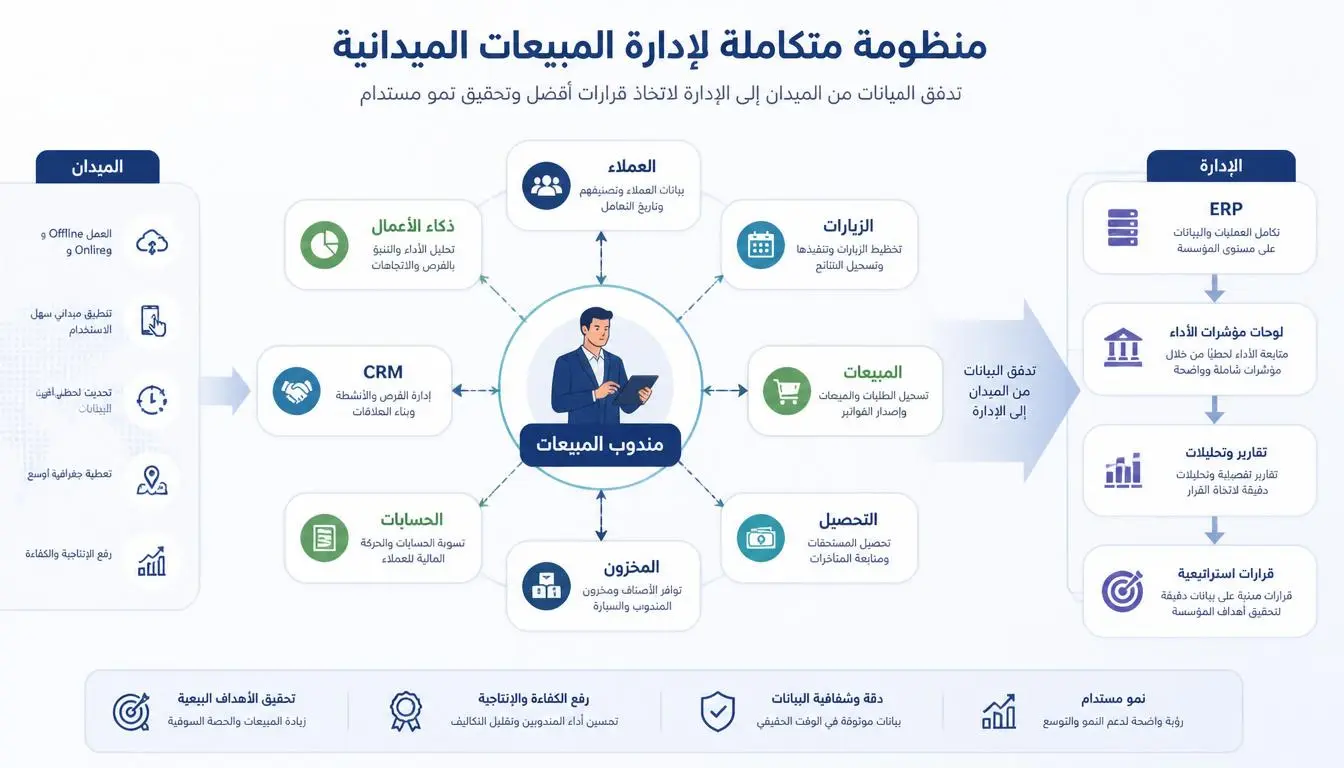
نظام تخطيط موارد المؤسسة (ERP) يربط البيانات المالية بالعمليات التي تنتجها، مثل المبيعات والمشتريات والمخزون والرواتب والأصول والمصروفات.
يساعد التكامل على تقليل الإدخال المتكرر، وتحسين تتبع المعاملات، وتسريع إعداد التقارير، بشرط صحة الإعدادات والبيانات والرقابة الداخلية.
كيف يدعم النظام إعداد القائمة؟
تسجيل المبيعات وربطها بالحسابات المناسبة.
احتساب تكلفة المبيعات وفق طريقة التقييم المعتمدة.
تسجيل المصروفات والمستحقات والتسويات.
إدارة مراكز التكلفة والفروع عند توافر هذه الوظائف.
إعداد تقارير الإيرادات والتكاليف والربحية.
مقارنة النتائج الفعلية بالموازنات.
تنظيم صلاحيات المستخدمين وسجلات التعديلات.
ما دور CRM وBI؟
يساعد نظام إدارة علاقات العملاء (CRM) على تحليل بيانات العملاء والفرص التجارية، لكنه لا يُعد بديلًا عن النظام المحاسبي.
أما ذكاء الأعمال (BI)، فيمكنه جمع البيانات وتحويلها إلى لوحات مؤشرات وتقارير مقارنة تساعد الإدارة على فهم الاتجاهات ومصادر الانحرافات.
مثال عملي
إذا كانت شركة توزيع تستخدم نظام ERP متكاملًا، فيمكن ربط فواتير المبيعات بتكلفة البضاعة المباعة والمخزون، ثم عرض الربحية حسب الفرع أو المنتج وفق إعدادات النظام.
يساعد ذلك على اكتشاف المنتجات التي تحقق إيرادات مرتفعة وهوامش ضعيفة، بدلًا من اتخاذ القرارات بناءً على حجم المبيعات وحده.
ومع ذلك، لا يضمن النظام صحة قائمة الدخل تلقائيًا. إذ تعتمد النتيجة على سلامة دليل الحسابات، وإعدادات الضرائب، وسياسات الاعتراف بالإيراد، ودقة المخزون، وإتمام التسويات.
التوصية العملية: قبل اعتماد نظام ERP، اختبر إعداد قائمة دخل فعلية من بيانات المبيعات والمشتريات والمخزون والتسويات، وقارن النتيجة بالتقارير المحاسبية المعتمدة.
الخلاصة: الأتمتة تحسن سرعة إعداد التقارير واتساقها، لكنها لا تستبدل المراجعة المحاسبية.
الأخطاء الشائعة عند إعداد قائمة الدخل
الخلط بين الإيرادات والتحصيلات
الإيراد لا يساوي بالضرورة النقد المحصل خلال الفترة. يجب تطبيق شروط الاعتراف بالإيراد، ثم متابعة التحصيلات في حساباتها المناسبة.
اعتبار كل المشتريات مصروفات مباشرة
قد تتعلق المشتريات بمخزون لم يُبع بعد، أو بأصول ثابتة تُعالج محاسبيًا على مدى عمرها الإنتاجي. لذلك يجب تحديد الطبيعة المحاسبية لكل عملية.
إهمال المصروفات المستحقة
قد يؤدي تسجيل المصروفات عند الدفع فقط، دون معالجة الاستحقاقات اللازمة، إلى تشويه نتائج الفترة.
تصنيف البنود بصورة غير متسقة
نقل بعض المصروفات بين تكلفة المبيعات والمصروفات التشغيلية دون أساس واضح يجعل مقارنة الهوامش مضللة.
تجاهل مردودات المبيعات والخصومات
قد يؤدي عدم تسجيل هذه البنود بصورة صحيحة إلى تضخيم الإيرادات وإظهار نتيجة مالية غير دقيقة.
الاعتماد على صافي الربح وحده
قد تخفي النتيجة النهائية تراجع مجمل الربح أو ارتفاع المصروفات أو زيادة أعباء التمويل.
استخدام بيانات غير مكتملة
إذا لم تُسجل جميع العمليات أو تُراجع أرصدة المخزون والتسويات، فقد تعكس القائمة نتيجة غير صحيحة.
التوصية العملية: احتفظ بإجراءات إغلاق شهري موثقة، وحدد المسؤول عن كل مراجعة والتسوية المطلوبة قبل اعتماد التقرير.
الخلاصة: معظم أخطاء قائمة الدخل تبدأ من التسجيل والتصنيف والتوقيت، وليس من العمليات الحسابية وحدها.
أفضل الممارسات لإعداد قائمة دخل دقيقة
لتحسين موثوقية قائمة الدخل، تحتاج الشركة إلى إجراءات ثابتة ومراجعة دورية للبيانات.
توحيد دليل الحسابات: استخدم تصنيفًا واضحًا للإيرادات والتكاليف والمصروفات.
تحديد الفترة المحاسبية: التزم بمواعيد إغلاق واضحة.
مراجعة الاستحقاقات: سجل الإيرادات والمصروفات في الفترات المناسبة وفق السياسة المحاسبية.
مطابقة المخزون: راجع أثر الأرصدة الفعلية والتسويات في تكلفة المبيعات.
فصل المهام: وزّع مسؤوليات التسجيل والمراجعة والاعتماد حسب حجم المنشأة.
استخدام مراكز التكلفة: حلل أداء الفروع أو خطوط الإنتاج عند الحاجة.
مقارنة النتائج: راجع الفعلي مقابل الموازنة والفترات السابقة.
توثيق التعديلات: احتفظ بمبررات التسويات والقيود الجوهرية.
ربط التقرير بالقرار: حدد إجراءً ومسؤولًا عند اكتشاف انحراف مهم.
مراجعة الإطار المحاسبي: تأكد من تطبيق المعايير والمتطلبات المحلية المنطبقة.
تختلف المتطلبات التفصيلية بحسب حجم المنشأة وشكلها القانوني والمعايير المحاسبية والولاية الضريبية. لذلك يجب مراجعة المتطلبات المعمول بها لدى الجهات المختصة والمحاسب المسؤول.
الأسئلة الشائعة
ما هي قائمة الدخل باختصار؟
قائمة الدخل تقرير مالي يوضح إيرادات الشركة ومصروفاتها وصافي الربح أو الخسارة خلال فترة محددة.
ما الفرق بين قائمة الدخل وقائمة الأرباح والخسائر؟
يُستخدم المصطلحان عادةً للإشارة إلى التقرير نفسه الذي يعرض نتيجة النشاط خلال فترة مالية، مع اختلافات محتملة في التسمية أو شكل العرض.
كيف أحسب صافي الربح؟
في النموذج المبسط، يبدأ الحساب بصافي الإيرادات، ثم تُخصم تكلفة المبيعات والمصروفات التشغيلية والبنود الأخرى ذات الصلة، وتُعالج الضرائب للوصول إلى صافي الربح أو الخسارة.
هل قائمة الدخل شهرية أم سنوية؟
يمكن إعدادها شهريًا أو ربع سنويًا أو سنويًا بحسب احتياجات الإدارة والمتطلبات المحاسبية والتنظيمية المنطبقة. وتساعد التقارير الدورية على اكتشاف التغيرات مبكرًا.
هل يمكن أن تحقق الشركة ربحًا دون امتلاك سيولة كافية؟
نعم. فقد تُسجل إيرادات آجلة، أو تتحمل التزامات نقدية، أو تستثمر في المخزون والأصول. لذلك يجب مراجعة قائمة التدفقات النقدية إلى جانب قائمة الدخل.
ما الفرق بين مجمل الربح وصافي الربح؟
مجمل الربح هو الفرق بين صافي الإيرادات وتكلفة المبيعات. أما صافي الربح، فيأخذ في الاعتبار المصروفات والبنود الأخرى والضرائب ذات الصلة.
هل يمكن إعداد قائمة الدخل باستخدام Excel؟
نعم، يمكن إعدادها في Excel باستخدام ميزان المراجعة والمعادلات المناسبة، بشرط سلامة البيانات والمراجعة والرقابة. وتصبح الأنظمة المحاسبية أكثر فائدة عند زيادة حجم العمليات وتعقيدها.
ما أهم مؤشرات قائمة الدخل؟
تشمل هامش مجمل الربح، وهامش الربح التشغيلي، وهامش صافي الربح، ونسبة تكلفة المبيعات، ونسبة المصروفات التشغيلية، ومعدل نمو الإيرادات.
كيف يساعد نظام ERP في إعداد قائمة الدخل؟
يربط ERP المعاملات التشغيلية بالحسابات المالية، ويساعد على تجميع البيانات وإعداد التقارير ومراجعة الأداء. وتعتمد الدقة على الإعدادات والسياسات المحاسبية وجودة البيانات.
هل صافي الربح هو المبلغ الذي يمكن توزيعه على الملاك؟
ليس بالضرورة. يتطلب توزيع الأرباح مراعاة السيولة والالتزامات والقيود القانونية والتنظيمية وقرارات الشركة، إلى جانب النتيجة المحاسبية.
ملخص المقال
قائمة الدخل من أهم الأدوات المستخدمة لتقييم أداء الشركة خلال فترة مالية. فهي توضح الإيرادات وتكلفة المبيعات والمصروفات، وتساعد على فهم مجمل الربح والربح التشغيلي وصافي الربح.
ويتطلب إعدادها استخراج البيانات المحاسبية ومراجعة التسويات والاستحقاقات وتصنيف الحسابات بصورة صحيحة، ثم تحليل النتائج مقارنة بالفترات السابقة والموازنة.
كما أن ربط قائمة الدخل بمؤشرات الأداء ونظام ERP يساعد الإدارة على اكتشاف الانحرافات وتحسين القرارات المالية. ومع ذلك، لا تكفي القائمة وحدها لتقييم السيولة أو الوضع المالي الكامل؛ إذ يجب قراءتها مع قائمة المركز المالي وقائمة التدفقات النقدية.
خاتمة استشارية
لا تتعامل مع قائمة الدخل باعتبارها تقريرًا يُعد في نهاية الشهر ثم يُحفظ في الأرشيف. استخدمها أداةً لتفسير أداء الشركة ومراجعة تكلفة النشاط وتحديد فرص التحسين.
ابدأ بمراجعة الإيرادات ومجمل الربح والمصروفات التشغيلية وصافي الربح، ثم قارن هذه المؤشرات بالفترات السابقة والموازنة. وعند ظهور انحراف جوهري، ابحث عن السبب قبل اتخاذ قرار مالي أو تشغيلي.
إذا كانت شركتك تعتمد على ملفات منفصلة أو إدخال يدوي متكرر، فقد يكون الوقت مناسبًا لتقييم نظام محاسبي أو ERP يربط المبيعات والمخزون والمشتريات والحسابات.
الهدف النهائي ليس إنتاج قائمة دخل أسرع فحسب، بل بناء عملية مالية موثوقة تساعدك على فهم الربحية، وحماية الموارد، واتخاذ قرارات أكثر دقة.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,366 views
28,918 views
28,855 views
28,791 views
28,642 views