أهمية سند القبض في تنظيم المعاملات المالية
تخيّل أن شركتك حصّلت عشرات المبالغ من العملاء خلال اليوم، لكن بعضها لم يُسجَّل، وبعضها سُجِّل دون تحديد الفاتورة المرتبطة به، بينما ظهرت فروق بين رصيد الخزينة والرصيد المسجل في الحسابات. المشكلة هنا ليست بالضرورة نقص الإيرادات، بل غياب نظام واضح لتوثيق التحصيلات.
هنا تظهر أهمية سند القبض. فهو ليس مجرد ورقة تُسلَّم للعميل بعد الدفع، بل مستند يساعد على إثبات استلام الأموال، وربط التحصيلات بالحسابات المناسبة، ومراجعة حركة النقدية، وتقليل الأخطاء التي قد تؤثر في القرارات المالية.
وتزداد أهمية هذا المستند عندما تتعامل الشركة مع عملاء متعددين، أو تعمل من خلال فروع مختلفة، أو تمنح عملاءها تسهيلات ائتمانية، أو تعتمد على مندوبي المبيعات في تحصيل المستحقات.
بالنسبة إلى المدير المالي وصاحب الشركة، السؤال الحقيقي ليس هل تحتاج المنشأة إلى سند قبض، بل كيف يمكن تصميم دورة تحصيل تضمن توثيق كل مبلغ، ومراجعته، وربطه بالعملية الصحيحة، دون تعطيل العمل اليومي؟
يقدم هذا الدليل شرحًا عمليًا لأهمية سند القبض، ومكوناته، وأنواعه، وطريقة تسجيله محاسبيًا، والفرق بينه وبين الفاتورة وسند الصرف، ودور أنظمة ERP في تحويل عملية التحصيل إلى دورة مالية منظمة وقابلة للمراجعة.
الإجابة السريعة
سند القبض هو مستند مالي يُستخدم لتوثيق استلام المنشأة مبلغًا من المال، سواء نقدًا أو عن طريق وسيلة دفع أخرى. وتكمن أهميته في إثبات التحصيل، وتحديد مصدر الأموال والغرض منها، وربط المبلغ بحساب العميل أو المستند المالي المناسب، ودعم التسجيل المحاسبي والمراجعة الداخلية. وتزداد فعاليته عندما يكون مرقمًا تسلسليًا، ومعتمدًا وفق الصلاحيات، ومرتبطًا بالخزينة أو الحساب البنكي والسجلات المحاسبية.
جدول المحتويات
ما هو سند القبض؟
أهمية سند القبض في تنظيم المعاملات المالية
مكونات سند القبض الصحيح
أنواع سندات القبض واستخداماتها
الفرق بين سند القبض والفاتورة وسند الصرف وسند الاستلام
كيفية إعداد سند القبض وتسجيله محاسبيًا
أمثلة عملية من بيئة الأعمال
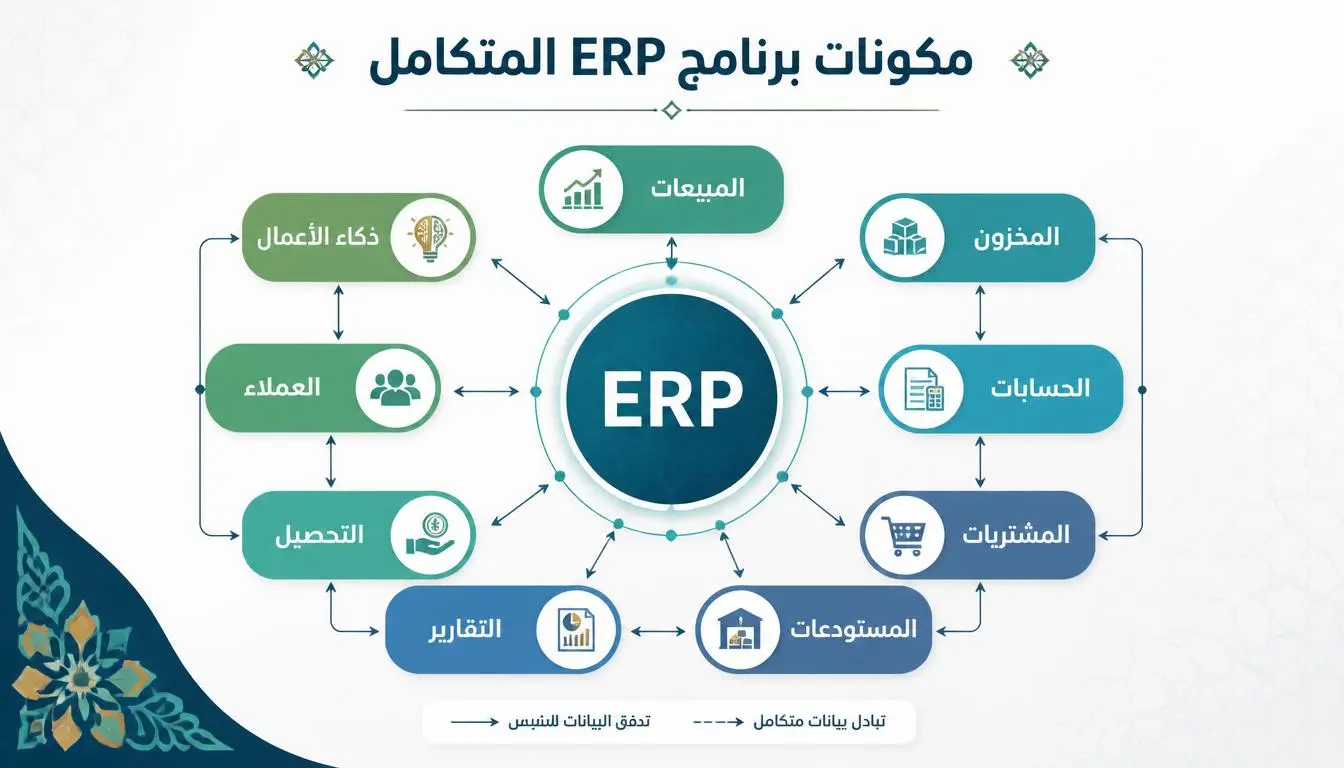
دور نظام ERP في إدارة سندات القبض
المخاطر والأخطاء الشائعة عند استخدام سندات القبض
أفضل الممارسات لتنظيم عمليات التحصيل
مؤشرات الأداء لمراقبة كفاءة التحصيل
الخرافات الشائعة حول سند القبض
الأسئلة الشائعة
ملخص المقال
خاتمة استشارية
ما هو سند القبض؟
الإجابة السريعة: سند القبض هو مستند يثبت استلام مبلغ مالي من عميل أو موظف أو مورد أو أي جهة أخرى، مع توضيح تاريخ الاستلام وقيمته وسببه وطريقة الدفع.
يُستخدم المستند ضمن الدورة المالية للمنشأة، ويساعد على توفير سجل يمكن الرجوع إليه عند مراجعة الحسابات أو تسوية الأرصدة أو التحقق من التحصيلات.
لماذا تحتاج الشركات إلى سند القبض؟
تحتاج الشركة إلى توثيق الأموال التي تستلمها حتى تتمكن من الإجابة عن أسئلة أساسية:
من دفع المبلغ؟
ما القيمة التي تم استلامها فعليًا؟
متى حدث التحصيل؟
ما سبب استلام الأموال؟
هل المبلغ متعلق بفاتورة محددة أم دفعة مقدمة؟
أين تم إيداع الأموال؟
من نفّذ عملية القبض ومن اعتمدها؟
كلما كانت هذه المعلومات واضحة، أصبح تتبع المعاملات المالية ومراجعتها أكثر سهولة.
هل سند القبض مستند داخلي أم مستند للعميل؟
يمكن أن يؤدي سند القبض وظيفتين مترابطتين. فهو مستند يُستخدم داخل المنشأة لتوثيق التحصيل، ويمكن إصدار نسخة منه للجهة التي دفعت المبلغ لإثبات استلامه.
لكن يجب التمييز بين وظيفة المستند في الدورة المحاسبية وبين متطلبات الإثبات القانونية والضريبية التي تختلف باختلاف الدولة ونوع المعاملة.
التوصية العملية: اعتمد نموذجًا موحدًا لسند القبض، وحدد البيانات الإلزامية فيه، وآلية اعتماده وحفظه، وطريقة ربطه بالسجلات المحاسبية.
الخلاصة: لا تقتصر قيمة سند القبض على إثبات دفع المال، بل تمتد إلى توثيق تفاصيل المعاملة وجعلها قابلة للتتبع والمراجعة.
سؤال شائع: هل يكفي تسجيل المبلغ في دفتر الخزينة دون إصدار سند قبض؟
قد يوضح دفتر الخزينة حركة النقدية، لكنه لا يغني بالضرورة عن المستندات المؤيدة للتحصيل. الأفضل أن ترتبط كل حركة مالية بمستند واضح يمكن الرجوع إليه.
أهمية سند القبض في تنظيم المعاملات المالية
الإجابة السريعة: يساعد سند القبض على حماية حقوق الأطراف، وتحسين دقة الحسابات، وضبط حركة النقدية، وتسريع التسويات المالية، وتوفير أدلة تدعم المراجعة الداخلية والخارجية.
1. إثبات استلام الأموال وحماية حقوق الأطراف
عندما يدفع العميل مبلغًا ماليًا، يحتاج إلى ما يثبت أن الشركة استلمته بالفعل. وفي المقابل، تحتاج الشركة إلى مستند يوضح تفاصيل المبلغ وسبب تحصيله.
يساعد سند القبض على تقليل النزاعات المتعلقة بالمبالغ المدفوعة أو تواريخ التحصيل أو الفواتير التي تمت تسويتها.
مثال عملي: سدد أحد العملاء جزءًا من فاتورة توريد. عند إصدار سند قبض يتضمن قيمة المبلغ ورقم الفاتورة، يصبح من الأسهل التحقق من الدفعة المتبقية وتجنب مطالبة العميل بالمبلغ الذي سدده بالفعل.
2. تحسين دقة الحسابات المالية
يساعد سند القبض على ربط الأموال المستلمة بالحساب المناسب في النظام المحاسبي.
فقد يمثل المبلغ تحصيلًا من عميل، أو دفعة مقدمة، أو قرضًا مستلمًا، أو مساهمة رأسمالية، أو إيرادًا آخر. ولا يصح تصنيف جميع المبالغ المستلمة على أنها إيرادات؛ إذ يعتمد التصنيف الصحيح على طبيعة المعاملة.
مثال عملي: إذا استلمت شركة خدمات دفعة مقدمة من عميل قبل تنفيذ الخدمة، فلا يعني استلام النقدية بالضرورة أن كامل المبلغ أصبح إيرادًا مستحق الاعتراف به. يجب تحديد المعالجة المحاسبية المناسبة وفق طبيعة الاتفاق والسياسة المحاسبية المعتمدة.
3. ضبط الخزينة والحسابات البنكية
يساعد توثيق التحصيلات على مقارنة المبالغ المسجلة بالأموال الموجودة فعليًا في الخزينة أو بالحركات الظاهرة في كشف الحساب البنكي.
وعند ظهور فرق، يمكن الرجوع إلى السندات لمعرفة ما إذا كان السبب خطأ في التسجيل أو تأخرًا في الإيداع أو اختلافًا في تاريخ إثبات المعاملة.
مثال عملي: تستلم شركة توزيع مبالغ من عدة عملاء يوميًا. عند استخدام سندات مرقمة وتسجيل طريقة الدفع، يمكن للمحاسب مطابقة إجمالي المقبوضات النقدية مع الخزينة والتحويلات مع كشف البنك.
4. تسهيل مراجعة الحسابات والتدقيق
يحتاج المراجع إلى تتبع المعاملة من إثباتها الأولي إلى القيد المحاسبي ثم إلى الحساب النهائي.
يساعد سند القبض الذي يحمل رقمًا واضحًا ويرتبط بالمستندات المؤيدة على تقليل الوقت اللازم للبحث عن تفاصيل المعاملة.
كما أن وجود سجل منظم يساعد على اكتشاف المستندات المفقودة، والتكرار، والتحصيلات غير المرتبطة بحساباتها الصحيحة.
5. تحسين إدارة حسابات العملاء
عند ربط سند القبض بحساب العميل والفواتير المستحقة، تستطيع الإدارة معرفة المبالغ المحصلة والمتبقية بصورة أدق.
وهذا يدعم متابعة المتأخرات، وتحديد العملاء الذين يحتاجون إلى متابعة، وتقييم كفاءة فريق التحصيل.
6. دعم القرارات المالية
لا تستطيع الإدارة تقييم السيولة اعتمادًا على المبيعات وحدها. فقد تحقق الشركة مبيعات مرتفعة، لكنها تواجه صعوبة في سداد التزاماتها بسبب تأخر تحصيل مستحقاتها.
يساعد تسجيل المقبوضات ومقارنتها بالمستحقات على فهم التدفقات النقدية الفعلية، وتقدير الاحتياجات التمويلية، وتحديد أولويات التحصيل.
التوصية العملية: تعامل مع سند القبض باعتباره جزءًا من نظام رقابة مالية متكامل، وليس إجراءً ورقيًا منفصلًا.
الخلاصة: كلما ارتبط سند القبض بدورة مالية واضحة، تحسنت القدرة على تتبع الأموال ومراجعة الحسابات واتخاذ القرارات.
سؤال شائع: هل يقلل سند القبض من احتمالات التلاعب المالي؟
يساعد على تقليل المخاطر، لكنه لا يمنعها بمفرده. ففعاليته تعتمد على ترقيم المستندات، والصلاحيات، وفصل المهام، والمراجعة، ومطابقة الأرصدة.
مكونات سند القبض الصحيح
الإجابة السريعة: ينبغي أن يوضح سند القبض هوية الجهة الدافعة، وقيمة المبلغ، وتاريخ الاستلام، وسبب القبض، وطريقة الدفع، والحساب المالي المرتبط به، ورقم المستند، والاعتمادات المطلوبة.
قد تختلف البيانات الإضافية حسب حجم الشركة وطبيعة نشاطها ونظامها المحاسبي.
البيانات الأساسية في سند القبض
البيان | الغرض منه |
|---|---|
اسم المنشأة | تحديد الجهة التي استلمت الأموال |
رقم السند | تتبع المستند ومنع التكرار |
تاريخ الاستلام | تحديد تاريخ حدوث العملية |
اسم الدافع | تحديد مصدر الأموال |
المبلغ بالأرقام | إثبات القيمة المالية بدقة |
المبلغ بالحروف | دعم التحقق من القيمة |
العملة | تحديد العملة المستخدمة في المعاملة |
سبب القبض | توضيح طبيعة المبلغ |
طريقة الدفع | تحديد ما إذا كان الدفع نقدًا أو تحويلًا أو بوسيلة أخرى |
الخزينة أو الحساب البنكي | تحديد مكان تسجيل الأموال |
رقم الفاتورة أو المرجع | ربط التحصيل بالمعاملة الأصلية |
اسم المستلم | تحديد الشخص المسؤول عن التحصيل |
الاعتماد أو التوقيع | توثيق الموافقات المطلوبة |
ملاحظات إضافية | تسجيل التفاصيل الاستثنائية عند الحاجة |
كيف تختار رقمًا صحيحًا للسند؟
يفضل استخدام ترقيم تسلسلي منظم يتيح تتبع المستندات ومراجعة الفجوات في التسلسل.
وفي الشركات التي لديها عدة فروع أو خزائن، يمكن اعتماد تسلسل مستقل لكل فرع أو خزينة، بشرط وجود ضوابط تمنع التكرار وتضمن إمكانية تتبع كل مستند.
هل يجب كتابة المبلغ بالأرقام والحروف؟
تساعد كتابة المبلغ بالطريقتين على اكتشاف بعض أخطاء الإدخال أو القراءة. ومع ذلك، ينبغي أن يعتمد النظام على قيمة رقمية موحدة تتحكم في البيانات المطبوعة والمسجلة محاسبيًا.
في الأنظمة الإلكترونية، يجب ألا تكون القيمة الظاهرة على السند مختلفة عن القيمة التي تم تسجيلها في القيد أو ربطها بحساب العميل.
التوصية العملية: لا تكتفِ بتصميم سند جميل. اختبر ما إذا كانت بياناته تسمح للمحاسب بإعادة بناء تفاصيل المعاملة دون الاعتماد على الذاكرة أو التواصل مع الموظف الذي نفذها.
الخلاصة: جودة سند القبض تقاس بقدرته على إثبات العملية وتسهيل مراجعتها، وليس بعدد الحقول الموجودة فيه.
سؤال شائع: هل يمكن إصدار سند قبض دون رقم فاتورة؟
نعم، إذا كان المبلغ لا يرتبط بفاتورة محددة، مثل بعض الدفعات المقدمة أو المبالغ الأخرى. لكن يجب توضيح سبب القبض والمرجع المناسب، وتحديد كيفية تسوية المبلغ لاحقًا.
أنواع سندات القبض واستخداماتها
الإجابة السريعة: تختلف سندات القبض حسب مصدر الأموال وطريقة استلامها والغرض منها. ويمكن للمنشأة تصنيفها لتسهيل التسجيل المحاسبي والمراجعة والتقارير.
سند قبض نقدي
يُستخدم لتوثيق الأموال المستلمة نقدًا، مثل تحصيل فاتورة من عميل في مقر الشركة أو أحد الفروع.
ويجب ربطه بالخزينة المسؤولة عن استلام المبلغ، مع مراعاة إجراءات العد والتسليم والإيداع.
سند قبض بنكي
يُستخدم لتوثيق المبالغ المستلمة عن طريق التحويل البنكي أو وسائل الدفع التي تصل إلى الحساب البنكي.
ويجب التحقق من وصول الأموال فعليًا وفق الإجراءات المعتمدة، وربط المعاملة بمرجع التحويل أو كشف البنك عندما يكون ذلك متاحًا.
سند قبض من عميل
يُصدر عند استلام مبلغ من العميل، سواء لتسوية فاتورة بالكامل أو جزئيًا أو لتسجيل دفعة مقدمة.
يساعد هذا النوع على متابعة حسابات العملاء وتحديد الفواتير التي تمت تسويتها والمتبقي منها.
سند قبض دفعة مقدمة
يوثق مبلغًا يُستلم قبل استحقاقه النهائي مقابل توريد أو خدمة أو التزام تعاقدي.
يجب تمييزه عن التحصيل المرتبط بفاتورة مستحقة، لأن المعالجة المحاسبية تعتمد على طبيعة الاتفاق وتوقيت الاعتراف بالإيراد.
سند قبض من موظف أو جهة أخرى
قد تستلم الشركة أموالًا من موظف أو مورد أو جهة أخرى، مثل رد سلفة أو استرداد مبلغ سبق صرفه.
في هذه الحالات، ينبغي تحديد طبيعة المبلغ بدقة، لأن مصدر الأموال وحده لا يكفي لتحديد الحساب المحاسبي الذي سيُسجل فيه.
جدول اختيار نوع سند القبض
طبيعة المعاملة | التصنيف المناسب | ما يجب التحقق منه |
|---|---|---|
تحصيل فاتورة عميل نقدًا | قبض نقدي من عميل | الفاتورة والخزينة |
تحويل بنكي من عميل | قبض بنكي من عميل | وصول التحويل ومرجعه |
دفعة قبل تنفيذ الخدمة | قبض دفعة مقدمة | العقد وطبيعة الالتزام |
رد موظف لسلفة | قبض استرداد سلفة | رصيد السلفة وحساب الموظف |
مبلغ مستلم من جهة أخرى | قبض حسب طبيعة المعاملة | سبب المبلغ والحساب المناسب |
التوصية العملية: صمم تصنيفات السندات وفق العمليات الفعلية في شركتك، وتجنب إنشاء أنواع كثيرة لا تضيف قيمة للرقابة أو التقارير.
الخلاصة: التصنيف الصحيح يجعل التقارير أكثر دقة ويقلل احتمالات تسجيل الأموال في حسابات غير مناسبة.
سؤال شائع: هل تختلف المعالجة المحاسبية باختلاف نوع سند القبض؟
نعم. فطريقة استلام المال لا تحدد وحدها الحساب الدائن، بل يجب فهم سبب الاستلام وطبيعة الالتزام أو الإيراد المرتبط به.
الفرق بين سند القبض والفاتورة وسند الصرف وسند الاستلام
الإجابة السريعة: سند القبض يثبت استلام الأموال، والفاتورة توثق عملية البيع أو المستحقات وفق طبيعتها، وسند الصرف يوثق دفع الأموال، أما سند استلام البضاعة فيثبت استلام أصناف أو مواد.
الخلط بين هذه المستندات قد يؤدي إلى تكرار التسجيل أو فقدان مستند مهم أو الاعتقاد بأن تحصيل الأموال يعني بالضرورة تحقق الإيراد.
جدول المقارنة
وجه المقارنة | سند القبض | الفاتورة | سند الصرف | سند استلام البضاعة |
|---|---|---|---|---|
الوظيفة الأساسية | توثيق استلام الأموال | توثيق البيع أو المستحقات | توثيق دفع الأموال | توثيق استلام الأصناف |
يرتبط عادةً بـ | الخزينة أو البنك | بيع سلعة أو تقديم خدمة | مورد أو موظف أو جهة مستفيدة | المخزون أو المشتريات |
هل يثبت حركة نقدية؟ | نعم، وفق طبيعة المعاملة | ليس بالضرورة | نعم، وفق طبيعة المعاملة | لا، ليس بمجرد إصدار المستند |
أهم استخدام | التحصيل والتسوية | إثبات تفاصيل المعاملة التجارية | المدفوعات | التحقق من الكميات المستلمة |
مثال | تحصيل مستحقات عميل | إصدار فاتورة بيع | سداد مستحقات مورد | استلام شحنة في المخزن |
هل يحل سند القبض محل الفاتورة؟
لا. الفاتورة وسند القبض يؤديان وظيفتين مختلفتين.
قد تصدر الشركة فاتورة ثم تحصل قيمتها لاحقًا، وقد تستلم دفعة مقدمة قبل إصدار الفاتورة النهائية، وفق طبيعة المعاملة والمتطلبات المعمول بها.
ولا ينبغي اعتبار سند القبض بديلًا تلقائيًا عن المستندات التي تفرضها القواعد الضريبية أو التجارية.
هل سند القبض هو نفسه إيصال استلام مبلغ؟
قد يُستخدم المصطلحان بمعنى متقارب في الممارسة اليومية. لكن من الناحية التشغيلية، قد يكون سند القبض جزءًا من دورة محاسبية متكاملة، بينما يقتصر إيصال الاستلام على تأكيد استلام مبلغ.
المهم هو الوظيفة الفعلية للمستند ومحتواه والضوابط المحيطة به، وليس اسمه وحده.
التوصية العملية: ضع تعريفًا داخليًا لكل مستند مالي، وحدد الحالات التي يجب فيها إصدار كل نوع، والعلاقة بين المستندات والسجلات المحاسبية.
الخلاصة: المستندات المالية متكاملة وليست بدائل متطابقة؛ فكل مستند يثبت جانبًا محددًا من المعاملة.
سؤال شائع: هل إصدار سند القبض يعني إغلاق فاتورة العميل؟
ليس بالضرورة. يجب تحديد الفاتورة أو الفواتير المرتبطة بالمبلغ، ومراعاة أي دفعات جزئية أو مبالغ غير مخصصة أو فروق تسوية.
كيفية إعداد سند القبض وتسجيله محاسبيًا
الإجابة السريعة: تبدأ العملية بالتحقق من مصدر المبلغ وسبب استلامه، ثم إصدار سند موثق، وتسجيل الحركة المالية في الحساب المناسب، وربطها بالمستندات ذات الصلة، ومراجعة العملية وتسويتها.
الخطوة الأولى: التحقق من سبب استلام المبلغ
حدد ما إذا كان المبلغ تحصيلًا من عميل أو دفعة مقدمة أو استرداد سلفة أو مبلغًا آخر.
لا تبدأ بتحديد الحساب المحاسبي قبل فهم طبيعة العملية، لأن الخطأ في التصنيف قد يؤثر في الإيرادات والالتزامات وأرصدة العملاء.
الخطوة الثانية: التحقق من المبلغ وطريقة الدفع
تأكد من القيمة الفعلية المستلمة، ومن وسيلة الدفع المستخدمة، ومن وصول التحويلات البنكية عندما تتطلب العملية ذلك.
إذا كان التحصيل مرتبطًا بفاتورة، فتحقق من بياناتها والرصيد المستحق عليها.
الخطوة الثالثة: إصدار السند
أدخل البيانات المطلوبة، وحدد الخزينة أو الحساب البنكي، وأضف المرجع المناسب، ثم اعتمد السند وفق صلاحيات المنشأة.
الخطوة الرابعة: تسجيل القيد المحاسبي
في حالة تحصيل مبلغ نقدي من عميل مقابل مديونية قائمة، يكون القيد المعتاد:
الحساب | مدين | دائن |
|---|---|---|
الخزينة أو البنك | قيمة التحصيل | — |
حساب العميل | — | قيمة التحصيل |
يعكس هذا القيد زيادة النقدية أو الرصيد البنكي، وانخفاض المديونية المستحقة على العميل.
مثال: استلمت شركة مبلغ 15,000 جنيه من عميل لتسوية جزء من مديونيته.
الحساب | مدين | دائن |
|---|---|---|
الخزينة | 15,000 جنيه | — |
حساب العميل | — | 15,000 جنيه |
إذا كانت مديونية العميل قبل التحصيل 40,000 جنيه، يصبح الرصيد المتبقي 25,000 جنيه، بافتراض عدم وجود حركات أخرى.
الخطوة الخامسة: ربط السند بالمستندات
احتفظ بالمرجع الذي يوضح سبب القبض، مثل رقم الفاتورة أو العقد أو مستند استرداد السلفة.
هذا الربط مهم عند إجراء تسوية الحسابات أو مراجعة المعاملة لاحقًا.
الخطوة السادسة: المطابقة والمراجعة
قارن المقبوضات المسجلة بحركة الخزينة أو البنك، وتحقق من تسوية حساب العميل، وراجع السندات المفقودة أو المكررة.
تنبيه محاسبي: لا يكون الحساب الدائن دائمًا حساب العميل. فعند استلام دفعة مقدمة، قد يُسجل المبلغ ضمن الالتزامات المناسبة بدلًا من تخفيض مديونية قائمة. وتعتمد المعالجة الدقيقة على طبيعة المعاملة والسياسات المحاسبية المطبقة.
التوصية العملية: اجعل دورة التحصيل موحدة، من لحظة استلام الأموال إلى تسجيلها ومراجعتها، مع تحديد المسؤول عن كل مرحلة.
الخلاصة: صحة سند القبض وحدها لا تكفي؛ يجب أن يتوافق المستند مع القيد المحاسبي والحساب المالي والمرجع الأصلي للعملية.
سؤال شائع: هل يجب تسجيل سند القبض محاسبيًا فور إصداره؟
ينبغي أن يتبع التسجيل توقيت حدوث المعاملة والسياسة المحاسبية المعتمدة. وفي النظام الإلكتروني، يجب توضيح ما إذا كان السند مسودة أم معتمدًا أم مرحّلًا إلى الحسابات.
أمثلة عملية من بيئة الأعمال
الإجابة السريعة: تتغير أهمية سند القبض حسب طبيعة النشاط، لكنه يظل وسيلة لتوثيق التحصيل وربطه بالحسابات والمستندات ذات الصلة.
المثال الأول: شركة توزيع
تحصل شركة توزيع على مبالغ من عشرات العملاء عن طريق مندوبي المبيعات.
إذا اكتفت الشركة بتسجيل إجمالي ما جمعه كل مندوب، فقد يصعب معرفة العميل الذي سدد المبلغ والفاتورة التي تمت تسويتها.
أما عند إصدار سند لكل عملية تحصيل، وربطه بالعميل والفاتورة والمندوب وطريقة الدفع، فيمكن مقارنة التحصيلات بالمستحقات ومراجعة الفروق.
الأثر التجاري: تحسين متابعة التحصيلات وتقليل الوقت اللازم لمراجعة أرصدة العملاء.
المثال الثاني: مصنع
قد يستلم المصنع دفعات مقدمة من عملاء مقابل طلبات إنتاج خاصة.
يساعد سند القبض على إثبات الأموال المستلمة وربطها بالعقد أو أمر البيع، لكنه لا يعني بمفرده أن الطلب قد اكتمل أو أن المبلغ أصبح إيرادًا مكتسبًا.
الأثر التجاري: تحسين الربط بين التحصيلات والالتزامات التعاقدية، مع الحفاظ على المعالجة المحاسبية الصحيحة.
المثال الثالث: شركة خدمات
تقدم شركة خدمات تقنية عقودًا سنوية للعملاء، وقد تسدد بعض الجهات قيمة العقد على دفعات.
عند توثيق كل دفعة وربطها بالعقد والفواتير المستحقة، تستطيع الشركة تحديد المبالغ المحصلة والمتبقية، وتحسين متابعة التدفقات النقدية.
الأثر التجاري: دعم التنبؤ بالسيولة وتحسين متابعة المديونيات.
المثال الرابع: شركة لديها عدة فروع
قد تستقبل الفروع مبالغ نقدية مختلفة خلال اليوم، ثم تُورَّد الأموال إلى الخزينة المركزية أو البنك.
يساعد تحديد الفرع والخزينة والمستلم في كل سند على تتبع حركة الأموال ومراجعة عمليات التوريد.
التوصية العملية: اختبر دورة سند القبض على حالات واقعية من نشاط شركتك، بما في ذلك التحصيل الجزئي والدفعات المقدمة والتحويلات البنكية والمبالغ غير المخصصة.
الخلاصة: تتجلى قيمة سند القبض عندما يساعد الشركة على الإجابة عن أسئلة تشغيلية ومالية محددة، لا عندما يكون مجرد مستند محفوظ.
سؤال شائع: هل تحتاج الشركات الصغيرة إلى هذه الإجراءات؟
نعم، لكن يمكن تطبيقها بصورة مبسطة تتناسب مع حجم النشاط، دون التضحية بتوثيق المبالغ أو وضوح المسؤوليات.
دور نظام ERP في إدارة سندات القبض
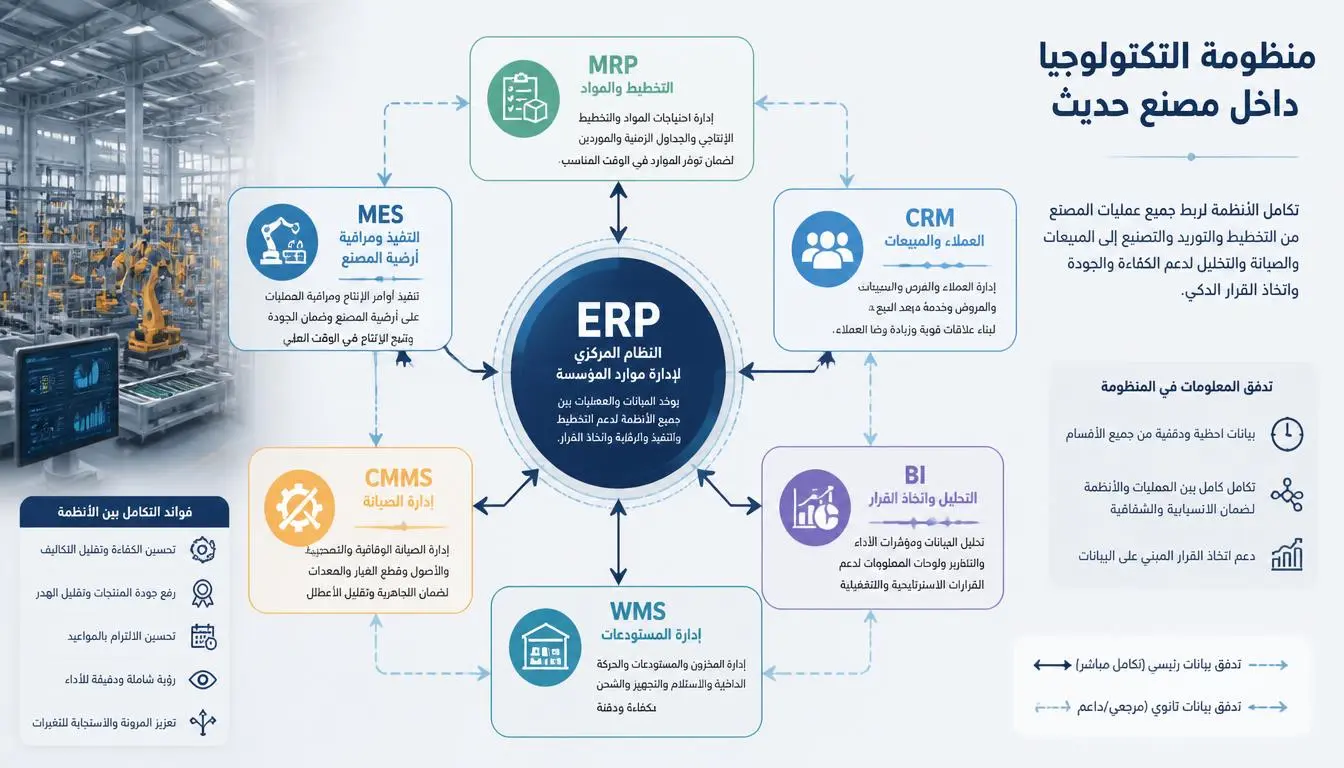
الإجابة السريعة: يساعد نظام ERP على ربط سند القبض بالعملاء والخزائن والبنوك والفواتير والقيود المحاسبية، بما يقلل تكرار الإدخال ويعزز إمكانية التتبع والمراجعة.
تظهر الحاجة إلى هذا الربط عندما تتوسع الشركة أو يزداد عدد المعاملات أو تتعدد الفروع ووسائل الدفع.
1. إنشاء السندات وتتبعها
يمكن للنظام إنشاء سندات بأرقام متسلسلة، وحفظ بياناتها، وتحديد حالتها، وتسهيل البحث عنها باستخدام رقم السند أو اسم العميل أو التاريخ.
ويجب أن يوضح النظام بوضوح ما إذا كان السند مسودة أو معتمدًا أو ملغى أو مرحّلًا، وفق دورة العمل المعتمدة.
2. ربط التحصيلات بحسابات العملاء
عند ربط السند بحساب العميل والفواتير ذات الصلة، يمكن تحديث الأرصدة وفق حالة الترحيل وقواعد التسوية.
يساعد ذلك على تقليل الأخطاء الناتجة عن التسجيل اليدوي أو تخصيص الدفعة لفاتورة غير صحيحة.
3. الربط بين الحسابات والخزائن والبنوك
يمكن للنظام ربط السند بالخزينة أو الحساب البنكي المناسب، وإظهار الحركات ضمن التقارير المالية.
وقد تدعم الأنظمة المتقدمة المطابقة البنكية وإدارة التحويلات، حسب الوظائف المتاحة والتكاملات المستخدمة.
4. إدارة الصلاحيات والموافقات
يمكن تحديد الموظفين المسموح لهم بإنشاء السندات أو اعتمادها أو ترحيلها أو إلغائها.
كما يمكن تسجيل سجل تدقيق يوضح التغييرات التي حدثت، وهو عنصر مهم عند مراجعة العمليات الحساسة.
5. إعداد التقارير ومؤشرات الأداء
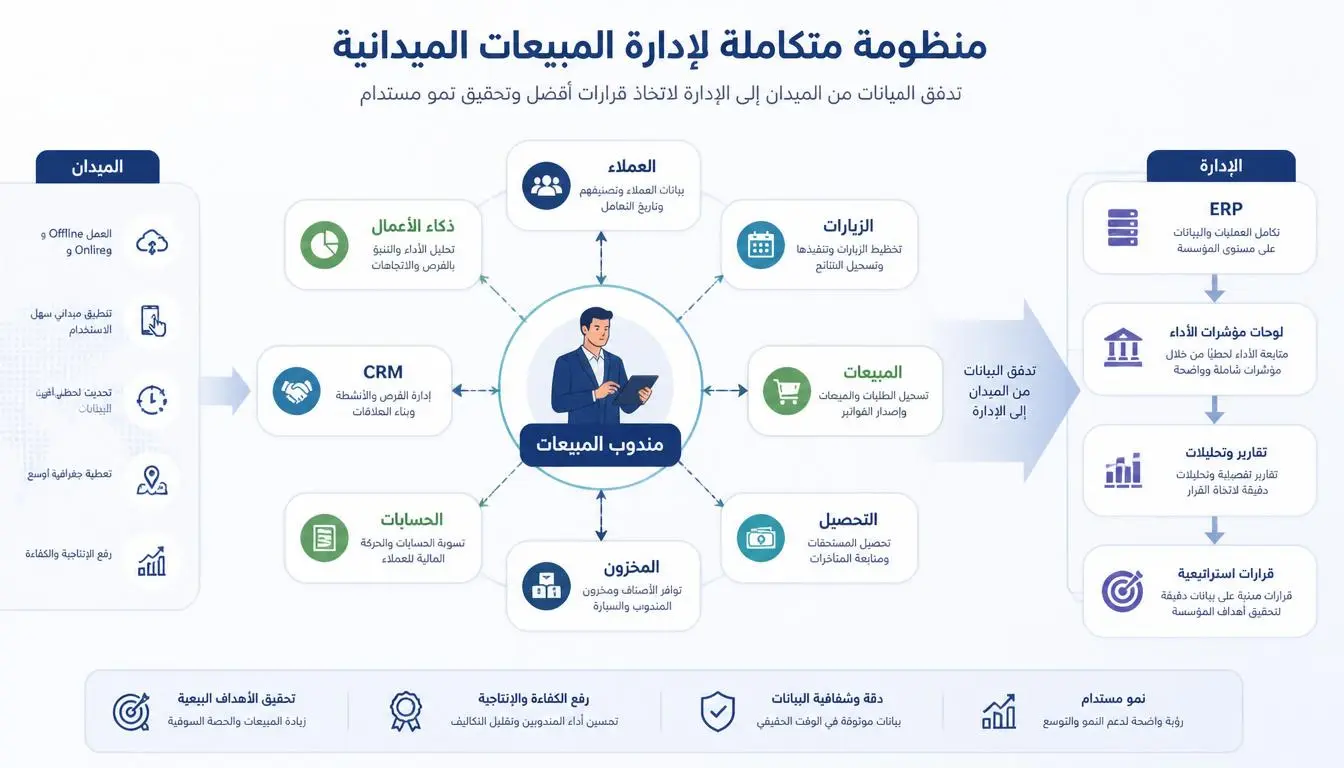
يتيح الربط بين سندات القبض وبيانات العملاء والمبيعات إعداد تقارير عن التحصيلات اليومية والمتأخرات وأداء الفروع والمندوبين.
وعند دمج هذه البيانات مع أدوات ذكاء الأعمال BI، يمكن تحليل اتجاهات التحصيل ومقارنة النتائج بالأهداف المحددة.
6. كيف يرتبط ذلك بنظام Raito ERP؟
ضمن منظومة ERP متكاملة مثل Raito ERP، تتمثل الفكرة التشغيلية في ربط العمليات المالية ببقية عمليات المنشأة، بدلًا من التعامل مع كل مستند في ملف منفصل.
ويمكن استكشاف الحلول المتاحة عبر الموقع الرسمي لشركة رايتو للبرمجيات: https://raitotec.com/
ينبغي عند تقييم أي نظام التأكد من الوظائف المتاحة فعليًا، خصوصًا إدارة الخزائن والبنوك، والتسوية التلقائية، والصلاحيات، وسجل التدقيق، والتقارير.
التوصية العملية: عند اختيار نظام ERP، لا تكتفِ بالسؤال عن إمكانية طباعة سند قبض. اختبر دورة التحصيل كاملة، من إنشاء السند إلى تسوية الفاتورة وظهور الأثر في التقارير.
الخلاصة: القيمة الحقيقية لنظام ERP تكمن في تكامل البيانات والضوابط والعمليات، وليس في تحويل النموذج الورقي إلى شاشة إلكترونية فقط.
سؤال شائع: هل يمنع نظام ERP الأخطاء المحاسبية تمامًا؟
لا. يمكنه تقليل بعض الأخطاء من خلال التحقق الآلي والصلاحيات والربط بين المستندات، لكنه يحتاج إلى إعداد صحيح وبيانات دقيقة ورقابة بشرية مناسبة.
المخاطر والأخطاء الشائعة عند استخدام سندات القبض
الإجابة السريعة: تشمل المخاطر الأكثر شيوعًا فقدان السندات، وتكرار تسجيل المبالغ، وتسجيل التحصيل على عميل خاطئ، وعدم مطابقة النقدية مع الحسابات، وإتاحة تعديل المستندات دون رقابة.
أخطاء يجب الانتباه إليها
الخطأ | الأثر المحتمل | الإجراء الوقائي |
|---|---|---|
عدم وجود ترقيم منظم | صعوبة اكتشاف المستندات المفقودة | استخدام تسلسل واضح ومراجعته |
تسجيل العميل الخطأ | ظهور أرصدة غير صحيحة | التحقق من بيانات العميل |
تكرار السند | تضخيم المقبوضات أو تخفيض المديونية مرتين | منع التكرار ومراجعة المراجع |
عدم تحديد سبب القبض | صعوبة التصنيف والتسوية | إلزام المستخدم ببيان السبب |
عدم مطابقة البنك أو الخزينة | استمرار فروق مالية غير مفسرة | إجراء مطابقات دورية |
تعديل السند بعد اعتماده دون سجل | ضعف الرقابة وإمكانية إخفاء الأخطاء | تطبيق الصلاحيات وسجل التدقيق |
اعتبار كل مبلغ مستلم إيرادًا | أخطاء في عرض النتائج المالية | مراجعة طبيعة المعاملة |
عدم متابعة الدفعات غير المخصصة | بقاء أرصدة العملاء غير دقيقة | مراجعة المبالغ غير المسوّاة |
كيف تتعامل مع السندات الملغاة أو الخاطئة؟
ينبغي ألا يؤدي اكتشاف خطأ إلى حذف الأثر التاريخي للمعاملة دون توثيق.
الأفضل تطبيق إجراء تصحيح أو إلغاء معتمد يحفظ رقم المستند وسبب التعديل وهوية المسؤول، مع معالجة الأثر المحاسبي وفق النظام والسياسات المعتمدة.
التوصية العملية: نفّذ مراجعة دورية للسندات الملغاة والمكررة وغير المرتبطة بفواتير، مع التركيز على المعاملات ذات القيمة المرتفعة والاستثناءات غير المعتادة.
الخلاصة: الأخطاء لا تُعالج بإصدار مستندات أكثر، بل بضوابط واضحة تضمن صحة التسجيل وإمكانية تتبع التعديلات.
سؤال شائع: هل يجوز حذف سند قبض بعد تسجيله؟
يعتمد الإجراء على حالة السند والنظام والسياسات المطبقة. لكن يجب الحفاظ على سجل مناسب للتعديلات والإلغاءات، وعدم محو الأثر الرقابي للعملية بطريقة تمنع مراجعتها.
أفضل الممارسات لتنظيم عمليات التحصيل
الإجابة السريعة: تتطلب إدارة سندات القبض الفعالة توحيد النماذج، وتحديد الصلاحيات، وفصل المهام، ومطابقة الحسابات، وحفظ المستندات، ومراقبة مؤشرات الأداء.
قائمة تحقق للمراجعة الداخلية
لكل تحصيل مستند أو مرجع يمكن تتبعه.
أرقام السندات تخضع لتسلسل واضح.
بيانات العميل والمبلغ وطريقة الدفع صحيحة.
سبب القبض والحساب المحاسبي محددان.
التحصيلات المرتبطة بالفواتير مسوّاة بصورة صحيحة.
توجد صلاحيات مناسبة لإنشاء السندات واعتمادها.
تتم مراجعة الفروق بين الخزينة والسجلات.
تتم مطابقة الحركات البنكية وفق جدول محدد.
تُحفظ المستندات المؤيدة بطريقة منظمة.
تُراجع السندات الملغاة والاستثناءات.
توجد آلية لتصحيح الأخطاء دون فقدان سجل التدقيق.
تُراجع صلاحيات الموظفين عند تغيير مسؤولياتهم.
فصل المهام: ضابط أساسي
في المنشآت التي تسمح مواردها بذلك، يُفضّل ألا ينفرد شخص واحد باستلام الأموال وتسجيلها واعتمادها ومراجعتها.
يمكن توزيع المسؤوليات بين المستلم والمحاسب والمراجع، مع تطبيق ضوابط بديلة للشركات الصغيرة التي لا تستطيع الفصل الكامل بين الوظائف.
ما الذي يجب أن تراجعه الإدارة شهريًا؟
ينبغي أن تشمل المراجعة إجمالي التحصيلات، والأرصدة غير المسوّاة، والفروق النقدية والبنكية، والسندات الملغاة، والمبالغ التي لم تُخصص لحسابات أو فواتير محددة.
كما ينبغي مقارنة التحصيلات بالمستحقات لفهم ما إذا كانت الشركة تحصّل مبيعاتها بالسرعة المطلوبة.
التوصية العملية: حوّل القائمة السابقة إلى إجراء تشغيلي مكتوب، وحدد مسؤولًا وموعدًا لكل عملية مراجعة.
الخلاصة: لا يعتمد ضبط التحصيل على أمانة الموظفين وحدها، بل على إجراءات واضحة ومراجعة منتظمة وصلاحيات مناسبة.
سؤال شائع: هل تحتاج الشركة إلى مراجعة كل سند قبض؟
ينبغي أن تكون كل المعاملات قابلة للتتبع. ويمكن تحديد مستوى المراجعة المباشرة وفق حجم العملية والمخاطر والصلاحيات، مع استخدام التقارير لاكتشاف الاستثناءات.
مؤشرات الأداء لمراقبة كفاءة التحصيل
الإجابة السريعة: تساعد مؤشرات الأداء KPIs على قياس سرعة التحصيل، وحجم المتأخرات، ودقة التسويات، والفروق المالية، ومدى التزام الموظفين بإجراءات التوثيق.
لا يكفي معرفة إجمالي المقبوضات لتقييم جودة إدارة التحصيل. فقد تكون المقبوضات مرتفعة نتيجة تحصيل دفعات قديمة، بينما تتزايد المديونيات الجديدة.
مؤشرات مقترحة
المؤشر | طريقة القياس | الهدف الإداري |
|---|---|---|
إجمالي التحصيلات | مجموع المبالغ المحصلة خلال الفترة | متابعة التدفق النقدي |
نسبة تحصيل المستحقات | المبالغ المحصلة من المستحقات المحددة ÷ إجمالي المستحقات المستهدفة × 100 | تقييم أداء التحصيل |
متوسط فترة التحصيل | يُحسب وفق منهجية مالية مناسبة وطبيعة البيانات | قياس سرعة تحصيل المديونيات |
نسبة السندات غير المسوّاة | السندات غير المسوّاة ÷ إجمالي السندات × 100 | متابعة جودة التسوية |
معدل الفروق النقدية | قيمة الفروق المكتشفة مقارنة بإجمالي المقبوضات | تقييم دقة الرقابة |
معدل السندات الملغاة | السندات الملغاة ÷ إجمالي السندات × 100 | اكتشاف الأخطاء أو المشكلات التشغيلية |
يجب تحديد تعريف كل مؤشر والفترة المستخدمة في حسابه قبل مقارنة النتائج. كما ينبغي تفسير ارتفاع أو انخفاض المؤشر في ضوء طبيعة النشاط، ومواعيد استحقاق العملاء، والموسمية، والسياسات الائتمانية.
مثال عملي: إذا كانت الشركة تستهدف تحصيل 200,000 جنيه من مستحقات محددة خلال الشهر، ونجحت في تحصيل 160,000 جنيه منها، فإن نسبة التحصيل لهذه المجموعة تساوي 80%.
هذا الرقم وحده لا يوضح سبب عدم تحصيل المبلغ المتبقي؛ لذلك ينبغي تقسيم المتأخرات حسب عمر الدين والعميل والمسؤول عن المتابعة.
التوصية العملية: ابدأ بعدد محدود من المؤشرات التي ترتبط بقرارات إدارية فعلية، ثم وسّع لوحة المتابعة وفق احتياجات المنشأة.
الخلاصة: المؤشرات الجيدة تحول بيانات سندات القبض من سجل تاريخي إلى أداة تساعد الإدارة على تحسين التحصيل والسيولة.
سؤال شائع: هل ارتفاع قيمة المقبوضات يعني تحسن الأداء المالي؟
ليس بالضرورة. يجب مقارنة التحصيلات بالمستحقات والمبيعات والالتزامات النقدية، مع التمييز بين التحصيل من العملاء والمبالغ المستلمة من مصادر أخرى.
الخرافات الشائعة حول سند القبض
الإجابة السريعة: توجد مفاهيم غير دقيقة حول وظيفة سند القبض، وأبرزها الاعتقاد بأنه بديل عن الفاتورة، أو أن وجوده يضمن منع التلاعب، أو أن كل مبلغ مستلم يمثل إيرادًا.
الخرافة | الحقيقة |
|---|---|
سند القبض يغني عن الفاتورة | لكل مستند وظيفة مختلفة، وقد تتطلب المعاملة كليهما |
إصدار السند يمنع التلاعب | السند يساعد في الرقابة لكنه يحتاج إلى ضوابط ومراجعة |
كل مبلغ مستلم يُسجل إيرادًا | يعتمد التصنيف على طبيعة المعاملة |
السند الإلكتروني لا يحتاج إلى رقابة | يحتاج إلى صلاحيات وسجل تدقيق وحفظ مناسب |
تسجيل المبلغ يكفي دون ربطه بمرجع | الربط يساعد على تفسير المعاملة وتسويتها |
لا تحتاج الشركات الصغيرة إلى ترقيم السندات | الترقيم المنظم يفيد الشركات بمختلف أحجامها |
التوصية العملية: راجع إجراءات التحصيل الحالية، وابحث عن الممارسات التي تعتمد على افتراضات غير موثقة بدلًا من ضوابط واضحة.
الخلاصة: الاستخدام الصحيح لسند القبض يعتمد على فهم وظيفته وحدوده وعلاقته ببقية المستندات المالية.
سؤال شائع: هل يمكن اعتبار سند القبض دليلًا قانونيًا في كل الحالات؟
تختلف القوة الإثباتية للمستند ومتطلبات قبوله حسب التشريعات والوقائع وطبيعة المعاملة. لذلك ينبغي التحقق من المتطلبات المحلية عند الحاجة إلى اعتماد قانوني أو ضريبي محدد.
الأسئلة الشائعة
ما أهمية سند القبض في المحاسبة؟
يساعد على إثبات استلام الأموال، وتسجيل الحركة المالية في الحساب المناسب، وربط التحصيل بحساب العميل أو المستند الأصلي، ومراجعة الخزينة والبنوك.
ما البيانات التي يجب أن يحتوي عليها سند القبض؟
تشمل البيانات الأساسية رقم السند، وتاريخ الاستلام، واسم الدافع، والمبلغ، والعملة، وسبب القبض، وطريقة الدفع، والحساب المالي، والمرجع المرتبط بالمعاملة، والاعتمادات المطلوبة.
ما الفرق بين سند القبض وسند الصرف؟
سند القبض يوثق الأموال الواردة إلى المنشأة، بينما يوثق سند الصرف الأموال الخارجة منها. ويختلف القيد المحاسبي بحسب طبيعة كل معاملة.
هل سند القبض هو نفسه الفاتورة؟
لا. الفاتورة توثق عملية البيع أو المستحقات وفق طبيعتها، بينما يثبت سند القبض استلام الأموال. وقد ترتبط الفاتورة بسند قبض واحد أو عدة سندات حسب طريقة السداد.
هل يمكن إصدار سند قبض إلكتروني؟
نعم، يمكن استخدام مستند إلكتروني إذا كان النظام والإجراءات المعمول بها يدعمان ذلك، مع مراعاة متطلبات التوثيق والحفظ والإثبات المحلية.
هل يمكن إصدار سند قبض لدفعة مقدمة؟
نعم. يجب توضيح أن المبلغ دفعة مقدمة وربطه بالعقد أو الطلب المناسب، مع تحديد المعالجة المحاسبية الصحيحة.
هل يؤثر سند القبض في رصيد العميل تلقائيًا؟
يعتمد ذلك على النظام المستخدم وحالة السند وإعداداته. ينبغي التحقق من ترحيل المستند وربطه بالفاتورة أو المديونية المناسبة.
كيف يمكن التأكد من عدم تكرار سند القبض؟
يمكن استخدام أرقام متسلسلة، وضوابط تمنع تكرار المراجع، ومراجعة التحصيلات المسجلة، مع توفير سجل تدقيق للتعديلات والإلغاءات.
ما دور نظام ERP في إدارة سندات القبض؟
يساعد على ربط التحصيلات بالعملاء والخزائن والبنوك والفواتير والقيود المحاسبية، وتطبيق الصلاحيات، وإعداد التقارير، ومتابعة الاستثناءات.
هل سند القبض مطلوب قانونيًا لكل معاملة مالية؟
تختلف المتطلبات بحسب الدولة وطبيعة النشاط ونوع المعاملة. يجب مراجعة القواعد المحلية ذات الصلة، وعدم افتراض أن نموذجًا داخليًا واحدًا يفي بكل المتطلبات القانونية والضريبية.
ملخص المقال
سند القبض عنصر أساسي في تنظيم التحصيلات المالية، لأنه يوثق الأموال المستلمة ويتيح تتبع مصدرها وسببها وطريقة استلامها. وتزداد قيمته عندما يرتبط بحسابات العملاء والفواتير والخزائن والبنوك والقيود المحاسبية.
ولا تتحقق الرقابة بمجرد إصدار السند، بل تتطلب ترقيمًا منظمًا، وصلاحيات واضحة، وفصلًا مناسبًا للمهام، ومطابقة دورية للأرصدة، وحفظًا للمستندات المؤيدة.
أما استخدام نظام ERP، فيساعد على توحيد هذه العمليات وربطها ببقية أنشطة المنشأة، وتحويل بيانات التحصيل إلى تقارير ومؤشرات تدعم الإدارة المالية.
خاتمة استشارية
إذا كنت مسؤولًا عن إدارة شركة أو قسم مالي، فابدأ بتقييم دورة التحصيل الحالية: كيف تستلم المنشأة الأموال؟ وكيف توثقها؟ ومن يراجعها؟ وكيف تتأكد من تسويتها مع الحسابات؟
بعد ذلك، حدد الفجوات التي تؤدي إلى تأخر التحصيل أو اختلاف الأرصدة أو صعوبة مراجعة المستندات، ثم ضع إجراءات واضحة لمعالجتها.
والخطوة الأكثر أهمية هي التأكد من أن كل مبلغ مستلم يمكن تتبعه من مصدره إلى حسابه الصحيح، وأن كل تعديل أو تسوية يخضع لضوابط مناسبة.
بهذه الطريقة، يتحول سند القبض من مجرد مستند مالي إلى جزء فعّال من منظومة الرقابة الداخلية وإدارة السيولة واتخاذ القرارات.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,365 views
28,918 views
28,855 views
28,791 views
28,642 views