الحل الأمثل لبرامج محاسبة الشركات الحديثة
قد تبدو التقارير المالية سليمة، بينما تعاني الشركة من تأخر تحصيل العملاء أو تراكم المخزون أو اختلاف الأرقام بين المبيعات والحسابات. غالبًا لا تكون المشكلة في المحاسبة وحدها، بل في طريقة انتقال البيانات بين الأقسام.
عندما تعتمد المنشأة على ملفات منفصلة وأنظمة لا تتبادل المعلومات، يصبح إعداد التقارير عملية تجميع ومراجعة مستمرة. وقد يتخذ المدير قراراته بناءً على أرقام قديمة، أو يكتشف الفروقات بعد حدوثها بدلًا من معالجتها مبكرًا.
لهذا السبب، لا ينبغي اختيار برنامج محاسبة الشركات بناءً على شكل الفواتير أو سهولة تسجيل القيود فقط. يجب تقييم قدرته على ربط العمليات المالية بالمبيعات والمشتريات والمخزون والتحصيل، وتوفير معلومات موثوقة تساعد الإدارة على فهم الأداء.
ويزداد هذا الأمر أهمية في السعودية، حيث يجب على المنشآت المعنية مراعاة متطلبات ضريبة القيمة المضافة والفوترة الإلكترونية الصادرة عن هيئة الزكاة والضريبة والجمارك، بحسب انطباقها على المنشأة.
الإجابة السريعة
الحل الأمثل لمحاسبة الشركات هو نظام يتناسب مع طبيعة النشاط وحجمه، ويجمع بين دقة القيود المالية، وإدارة الحسابات المدينة والدائنة، والتقارير، والرقابة الداخلية، والتكامل مع العمليات التشغيلية. وقد يكون برنامج محاسبة مستقل مناسبًا للمنشآت ذات الاحتياجات المحدودة، بينما تحتاج الشركات متعددة الفروع أو الأنشطة إلى نظام ERP يربط الحسابات بالمبيعات والمخزون والمشتريات. وفي السعودية، يجب التحقق من متطلبات الفوترة الإلكترونية والضرائب والتكاملات المطلوبة قبل اعتماد النظام.
جدول المحتويات
ما المقصود ببرامج محاسبة الشركات الحديثة؟
لماذا تحتاج الشركات إلى تطوير أنظمتها المحاسبية؟
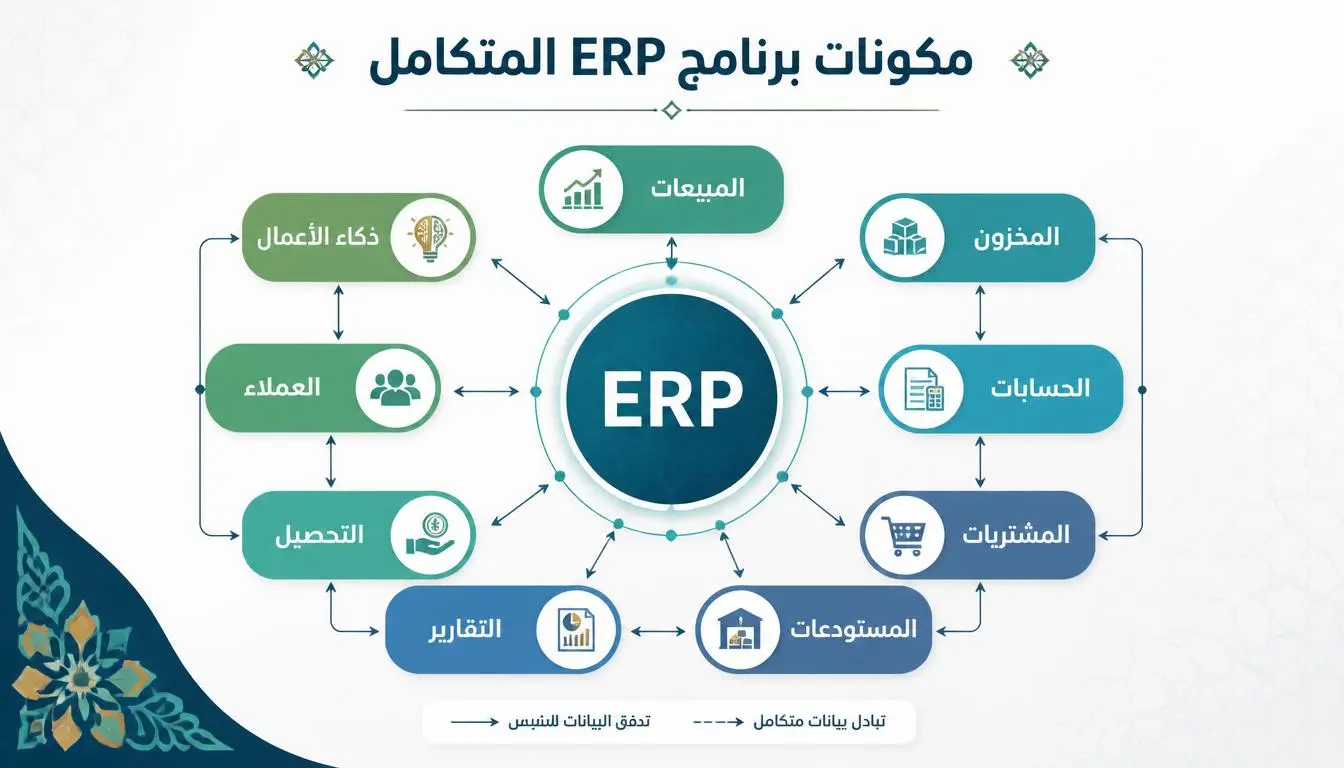
الفرق بين برنامج المحاسبة ونظام ERP
أهم وظائف برنامج محاسبة الشركات
كيف تختار النظام المناسب لنشاطك؟
متطلبات المحاسبة والفوترة الإلكترونية في السعودية
كيف يدعم Raito ERP الإدارة المالية؟
خطوات تطبيق برنامج المحاسبة بنجاح
مؤشرات قياس كفاءة النظام المحاسبي
الأخطاء الشائعة عند اختيار برامج المحاسبة
قائمة التحقق قبل اتخاذ القرار
الأسئلة الشائعة
ملخص المقال
الخاتمة الاستشارية
1. ما المقصود ببرامج محاسبة الشركات الحديثة؟
الإجابة السريعة: برامج محاسبة الشركات هي أنظمة رقمية تسجل المعاملات المالية وتنظم الحسابات وتساعد في إعداد التقارير. وتوفر الأنظمة المتقدمة وظائف إضافية للرقابة والتكامل والتحليل المالي.
تشمل المحاسبة الأساسية تسجيل الإيرادات والمصروفات، وإدارة الحسابات المدينة والدائنة، ومتابعة القيود، وإعداد ميزان المراجعة والقوائم المالية.
أما البرامج الأوسع، فقد تربط هذه الوظائف بالفواتير والمشتريات والمخزون والبنوك والمشروعات. وتتيح بعض الأنظمة تحليل النتائج حسب الفرع أو القسم أو مركز التكلفة.
كيف تعمل هذه البرامج؟
تبدأ العملية بتسجيل المعاملة من مصدرها، مثل فاتورة بيع أو فاتورة شراء أو سند قبض أو صرف. ثم تُرحّل المعاملة إلى الحسابات المناسبة وفق إعدادات النظام.
بعد ذلك، يمكن استخدام البيانات في التقارير المالية، ومراجعة الأرصدة، ومتابعة التحصيل والمدفوعات. وفي النظام المتكامل، قد تنشأ بعض القيود من العمليات التشغيلية دون الحاجة إلى إعادة إدخالها يدويًا.
مثال عملي: عندما تصدر شركة توزيع فاتورة بيع، يمكن للنظام تسجيل الإيراد والضريبة والمبلغ المستحق على العميل. وإذا كان النظام متكاملًا مع المخزون، فقد يعالج حركة الصنف وتكلفته وفق إعداداته.
متى تحتاج الشركة إلى نظام أكثر تطورًا؟
يصبح التطوير مهمًا عندما تزداد المعاملات، أو تتعدد الفروع، أو تتكرر فروقات الأرصدة، أو تحتاج الإدارة إلى تقارير سريعة لا يمكن استخراجها بسهولة من النظام الحالي.
التوصية العملية: وثّق دورة المعاملة المالية من إصدار الفاتورة إلى التحصيل، ثم حدد المراحل التي تتطلب إدخالًا يدويًا أو مراجعات متكررة.
الخلاصة: البرنامج المحاسبي الجيد لا يسجل الأرقام فقط؛ بل يساعد على تنظيمها والتحقق منها وتحويلها إلى معلومات قابلة للاستخدام.
سؤال شائع: هل يكفي برنامج بسيط لتسجيل الإيرادات والمصروفات؟
قد يكفي لمنشأة صغيرة ذات معاملات محدودة. أما إذا كانت هناك مخازن أو فروع أو ائتمان للعملاء أو عمليات شراء معقدة، فقد تحتاج إلى وظائف أوسع.
2. لماذا تحتاج الشركات إلى تطوير أنظمتها المحاسبية؟
الإجابة السريعة: تحتاج الشركة إلى تطوير نظامها المحاسبي عندما تصبح البيانات متأخرة أو غير مترابطة، أو يصعب تتبع المعاملات، أو تتكرر الأخطاء، أو لا تستطيع الإدارة الحصول على صورة واضحة عن الأداء المالي.
لا تقتصر آثار النظام الضعيف على عمل المحاسب. فقد تؤثر في قرار الشراء، والتسعير، والتحصيل، وإدارة المخزون، وتقييم ربحية المنتجات والعملاء.
أبرز المشكلات التي يعالجها النظام المناسب
تكرار إدخال المعاملة في أكثر من نظام.
تأخر إغلاق الحسابات وإعداد التقارير.
صعوبة مطابقة كشوف البنوك مع السجلات.
عدم وضوح المبالغ المستحقة على العملاء.
تأخر معرفة التزامات الشركة تجاه الموردين.
اختلاف بيانات المخزون عن الأرصدة المحاسبية.
صعوبة تحديد ربحية كل فرع أو منتج أو مشروع.
ضعف تتبع التعديلات والموافقات على المعاملات.
مثال من شركة تصنيع
قد تسجل شركة تصنيع مشتريات المواد الخام في نظام، وتكاليف الإنتاج في ملفات منفصلة، والمبيعات في برنامج آخر. عندها تصبح معرفة تكلفة المنتج وربحيته عملية تجميع يدوية.
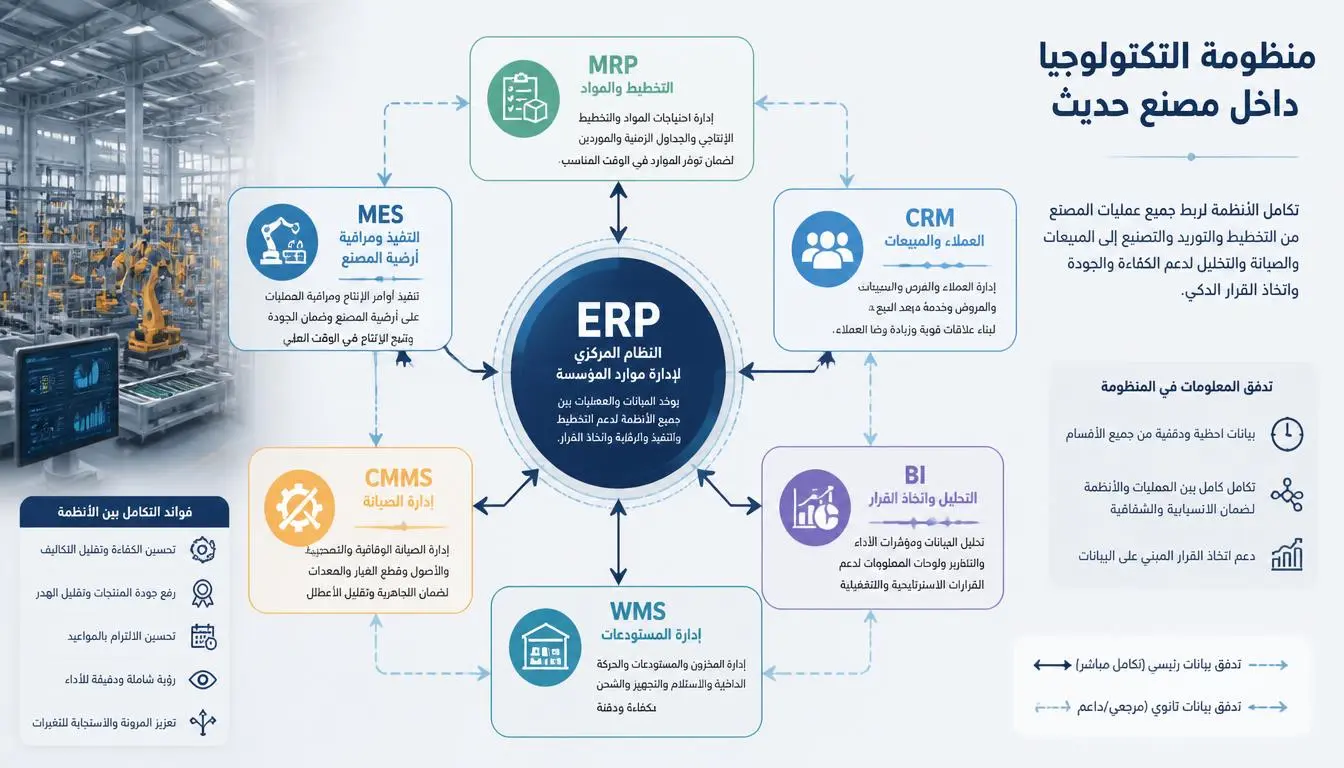
يمكن للنظام المتكامل ربط المشتريات والمخزون والتصنيع والمبيعات بالحسابات، إذا كانت الوحدات وإعدادات التكلفة والتكاملات مهيأة بصورة صحيحة.
الأثر المالي والتشغيلي
يساعد النظام على اكتشاف الفروقات، وتحسين متابعة التحصيل، وتنظيم المدفوعات، وتقليل الوقت اللازم لإعداد التقارير. لكن حجم التحسن يعتمد على جودة البيانات والتطبيق والانضباط التشغيلي.
التوصية العملية: احسب الوقت المستغرق في إغلاق الحسابات، وعدد قيود التسوية، وحالات اختلاف الأرصدة، ومتوسط تأخر التحصيل قبل تغيير النظام.
الخلاصة: يجب أن يعالج الاستثمار المحاسبي مشكلة قابلة للقياس، لا أن يضيف برنامجًا جديدًا إلى بيئة العمل دون حاجة واضحة.
سؤال شائع: هل كثرة التقارير تعني أن النظام أفضل؟
ليس بالضرورة. المهم أن تكون التقارير دقيقة ومفهومة وتجيب عن أسئلة الإدارة الفعلية.
3. الفرق بين برنامج المحاسبة ونظام ERP
الإجابة السريعة: يركز برنامج المحاسبة على المعاملات والحسابات والتقارير المالية. أما ERP فيربط المحاسبة بعمليات مثل المبيعات والمشتريات والمخزون والموارد البشرية والتصنيع، وفق الوحدات المتاحة.
لا تحتاج كل شركة إلى نظام ERP شامل. فالقرار يعتمد على تعقيد العمليات، وعدد الأنظمة الحالية، وحجم التكامل المطلوب.
معيار المقارنة | برنامج محاسبة مستقل | نظام ERP متكامل |
|---|---|---|
تسجيل القيود والحسابات | وظيفة أساسية | وظيفة ضمن منظومة أوسع |
الفواتير والتحصيل | بحسب خصائص البرنامج | قد ترتبط بالمبيعات والعملاء |
إدارة المخزون | قد تكون محدودة أو منفصلة | يمكن ربطها بالمشتريات والمبيعات والتكلفة |
إدارة المشتريات | بحسب الوظائف المتاحة | قد تتكامل مع الموردين والمخزون والحسابات |
التقارير | مالية في الأساس | مالية وتشغيلية عند توافر الوحدات |
التطبيق | قد يكون أبسط | قد يتطلب إعدادًا وتكاملًا أوسع |
التكلفة | قد تكون أقل للمتطلبات المحدودة | تعتمد على الوحدات والتطبيق والدعم |
متى يكون برنامج المحاسبة كافيًا؟
قد يكون مناسبًا إذا كانت المنشأة تقدم خدمات محدودة، ولا تدير مخزونًا معقدًا، وتحتاج أساسًا إلى الفواتير والقيود والتقارير المالية.
متى يكون ERP أنسب؟
يستحق التقييم عندما تتعدد الفروع أو المخازن، أو ترتبط المبيعات بالمشتريات، أو تحتاج الإدارة إلى معرفة أثر العمليات على الحسابات بصورة متزامنة.
مثال عملي: تحتاج شركة توزيع لديها مستودعات متعددة إلى متابعة حركة الأصناف وتكلفتها ومبيعاتها والتحصيل من العملاء. وقد يوفر ERP تكاملًا أفضل من تشغيل هذه الوظائف في أنظمة منفصلة.
التوصية العملية: اختر أصغر نطاق تقني يلبي احتياجاتك الحالية مع إمكانية توسع واقعية، بدل شراء وظائف لن تستخدمها.
الخلاصة: الفرق الحاسم ليس اسم النظام، بل مدى ترابط البيانات والعمليات التي تحتاجها الشركة.
سؤال شائع: هل ERP أفضل دائمًا من برنامج المحاسبة؟
لا. قد يكون برنامج المحاسبة المستقل أكثر ملاءمة إذا كانت العمليات بسيطة. أما ERP فيكون أكثر فائدة عندما تبرر احتياجات العمل التكامل الإضافي.
4. أهم وظائف برنامج محاسبة الشركات
الإجابة السريعة: ينبغي أن يدعم النظام المناسب الحسابات العامة، والحسابات المدينة والدائنة، والفواتير، والقيود، والتسويات البنكية، والتقارير، والصلاحيات، وسجل التعديلات، مع وظائف إضافية وفق طبيعة النشاط.
الحسابات العامة وشجرة الحسابات
تحدد شجرة الحسابات طريقة تصنيف الأصول والالتزامات والإيرادات والمصروفات وحقوق الملكية. ويجب أن تعكس احتياجات التقارير دون تعقيد غير ضروري.
الحسابات المدينة والدائنة
تساعد الحسابات المدينة على متابعة مستحقات العملاء ومواعيدها، بينما تنظم الحسابات الدائنة التزامات الشركة تجاه الموردين.
تتيح تقارير أعمار الديون تحديد الفواتير المتأخرة، وترتيب أولويات التحصيل والمدفوعات.
الفواتير والضرائب
يجب أن يتيح النظام إصدار المستندات المالية المطلوبة، وحساب الضرائب وفق الإعدادات المناسبة، وتسجيل تفاصيل المعاملة بطريقة قابلة للمراجعة.
التسويات البنكية
تساعد المطابقة البنكية على مقارنة العمليات المسجلة في النظام بكشوف الحسابات البنكية، وتحديد الفروقات التي تحتاج إلى معالجة.
التقارير المالية والإدارية
تشمل التقارير الأساسية قائمة الدخل، والميزانية العمومية، والتدفقات النقدية، وميزان المراجعة، وتقارير العملاء والموردين. وقد تشمل تقارير حسب الفرع أو المشروع أو مركز التكلفة.
الرقابة والصلاحيات
يجب أن يدعم النظام فصل المهام بحسب الإمكان، وتقييد الوصول، وتوثيق التعديلات والموافقات، وإجراء النسخ الاحتياطي وفق سياسة المنشأة.
الوظيفة | سؤال التقييم |
|---|---|
شجرة الحسابات | هل تدعم التقارير المطلوبة؟ |
الحسابات المدينة | هل تظهر الفواتير المستحقة والمتأخرة؟ |
الحسابات الدائنة | هل يمكن متابعة الاستحقاقات والموردين؟ |
التسوية البنكية | هل تسهّل اكتشاف الفروقات؟ |
التقارير | هل يمكن تحليل النتائج حسب الفرع أو النشاط؟ |
الصلاحيات | هل يمكن تقييد التعديل والاعتماد؟ |
سجل التدقيق | هل يمكن معرفة من عدّل المعاملة ومتى؟ |
التصدير والتكامل | هل يمكن تبادل البيانات مع الأنظمة المطلوبة؟ |
التوصية العملية: اختبر كل وظيفة باستخدام معاملة فعلية من نشاطك، وتحقق من النتيجة في التقارير ذات الصلة.
الخلاصة: اكتمال الدورة المالية ودقة المخرجات أهم من عدد الشاشات والوظائف الظاهرة في العرض.
سؤال شائع: ما أهم وظيفة يجب البدء بتقييمها؟
ابدأ بصحة القيود والتقارير، ثم اختبر الفواتير والتحصيل والتسويات البنكية والتكاملات بحسب طبيعة نشاطك.
5. كيف تختار النظام المناسب لنشاطك؟
الإجابة السريعة: اختر النظام وفق حجم المعاملات، وطبيعة النشاط، والتكاملات المطلوبة، والاحتياجات المحلية، والأمان، وسهولة الاستخدام، والتكلفة الكلية.
لا تبدأ بمقارنة أسماء البرامج فقط. ابدأ بتحديد المتطلبات التي يجب أن يحققها النظام، ثم قيّم كل خيار باستخدام المعايير نفسها.
الخطوة الأولى: تحليل العمليات الحالية
وثّق كيفية إصدار الفواتير، وتسجيل المشتريات، واعتماد المصروفات، ومتابعة التحصيل، وتسوية البنوك، وإغلاق الحسابات.
حدد أين تحدث الأخطاء أو التأخيرات، وما التقارير التي تحتاجها الإدارة ولا تستطيع الحصول عليها بسهولة.
الخطوة الثانية: تحديد طبيعة النشاط
شركة خدمات: قد تحتاج إلى الفواتير والمصروفات والمشروعات وربحية العملاء.
شركة توزيع: تحتاج غالبًا إلى تكامل المبيعات والمخزون والتحصيل والمشتريات.
مصنع: قد يحتاج إلى حساب تكاليف الإنتاج والمواد الخام والعمل تحت التشغيل.
مجموعة شركات: قد تحتاج إلى دعم تعدد الكيانات والفروع والتقارير المجمعة.
الخطوة الثالثة: التحقق من المتطلبات المحلية
في السعودية، تحقق من توافق نظام الفوترة مع المتطلبات المنطبقة على المنشأة، ودعم ضريبة القيمة المضافة، ومتطلبات المرحلة التي أُبلغت المنشأة بالخضوع لها من الفوترة الإلكترونية.
لا تعتمد على عبارة عامة مثل «متوافق مع زاتكا» دون معرفة الوظائف المتاحة وطريقة الربط وآلية معالجة الأخطاء.
الخطوة الرابعة: حساب التكلفة الكلية
لا تقارن سعر الاشتراك وحده. أضف تكلفة الإعداد ونقل البيانات والتدريب والتكامل والدعم وأي رسوم إضافية للوحدات أو المستخدمين.
مصفوفة مقارنة مقترحة
معيار التقييم | الوزن المقترح |
|---|---|
دقة الوظائف المحاسبية | 20% |
المتطلبات المحلية والفوترة الإلكترونية | 20% |
التكامل مع العمليات الأخرى | 15% |
التقارير والتحليل | 15% |
الأمان والصلاحيات | 10% |
سهولة الاستخدام والتدريب | 10% |
التكلفة والدعم | 10% |
الأوزان استرشادية. عدّلها وفق متطلبات الشركة والمخاطر التي تواجهها.
التوصية العملية: اطلب تجربة عملية تشمل فاتورة بيع، وفاتورة شراء، وقبضًا، وسدادًا، وتسوية بنكية، وتقريرًا ماليًا نهائيًا.
الخلاصة: النظام الأنسب هو الذي يجتاز اختباراتك التشغيلية والمالية، وليس الذي يقدم أطول قائمة مزايا.
سؤال شائع: هل السعر الأقل هو الخيار الأفضل؟
ليس بالضرورة. قارن التكلفة الكلية مع الوظائف والتكامل والدعم والجهد الذي ستحتاجه الشركة لتشغيل النظام.
6. متطلبات المحاسبة والفوترة الإلكترونية في السعودية
الإجابة السريعة: يجب على المنشآت المعنية التحقق من توافق أنظمة الفوترة مع متطلبات هيئة الزكاة والضريبة والجمارك، وتحديد ما ينطبق عليها من متطلبات ضريبية وفنية، وفق وضعها وإشعارات الهيئة الرسمية.
تتضمن منظومة الفوترة الإلكترونية السعودية مرحلتين رئيسيتين: الإصدار والحفظ، ثم الربط والتكامل مع منصة فاتورة للمكلفين الذين تشملهم المرحلة الثانية وفق آلية التطبيق المرحلي.
ولا يعني استخدام برنامج محاسبي أن المنشأة استوفت المتطلبات تلقائيًا. يجب التحقق من وظائف النظام وإعداداته وطريقة إصدار الفواتير وحفظها وتبادلها وفق المتطلبات المنطبقة.
ما الذي ينبغي التحقق منه؟
دعم نوع الفواتير والإشعارات المطلوبة.
صحة بيانات المنشأة والعميل والضريبة.
حفظ السجلات والمستندات وفق المتطلبات.
دعم الصيغ الفنية المطلوبة عند انطباقها.
القدرة على تنفيذ الربط والتكامل إذا كانت المنشأة ملزمة به.
معالجة حالات رفض الفواتير أو تعطل التكامل.
تحديث النظام عند تغير المتطلبات الفنية.
مثال عملي
إذا كانت الشركة تصدر فواتير ضريبية وتخضع لمتطلبات الربط والتكامل، فيجب اختبار دورة إصدار الفاتورة ومعالجة حالتها، وليس الاكتفاء بالتأكد من ظهورها داخل البرنامج.
التوصية العملية: راجع متطلبات منشأتك من خلال الموقع الرسمي لهيئة الزكاة والضريبة والجمارك، واطلب من المورد إثبات الوظائف التي تحتاجها.
الخلاصة: الامتثال يحتاج إلى إعداد صحيح واختبار ومتابعة؛ لا يكفي وجود ميزة فوترة إلكترونية بالاسم.
سؤال شائع: هل جميع الشركات السعودية تخضع للمتطلبات نفسها؟
لا. تختلف الالتزامات بحسب نوع المعاملة ووضع المنشأة والمتطلبات المنطبقة عليها. يجب الرجوع إلى تعليمات الهيئة الرسمية لتحديد ما يلزم لكل حالة.
7. كيف يدعم Raito ERP الإدارة المالية؟
الإجابة السريعة: يمكن تقييم Raito ERP بوصفه نظامًا يربط العمليات المالية بوظائف الأعمال الأخرى، بحسب الوحدات والتكاملات المتاحة. وتتمثل الأولوية في التحقق من ملاءمته لدورة العمل الفعلية، لا افتراض أنه الأنسب لكل شركة.
عندما تعمل المحاسبة والمبيعات والمخزون والمشتريات في بيئة مترابطة، يمكن تقليل إعادة إدخال البيانات وتحسين تتبع أثر المعاملات على التقارير المالية.
لكن هذا الأثر يعتمد على إعداد النظام، وجودة البيانات، وتحديد الصلاحيات، وتكامل الوحدات المطلوبة.
حالات استخدام يمكن تقييمها
ربط المبيعات بالحسابات
اختبر كيفية انتقال الفاتورة إلى الحسابات المدينة، وكيفية تسجيل المقبوضات وتسوية أرصدة العملاء.
ربط المشتريات بالموردين
تحقق من تسجيل فواتير الموردين ومواعيد الاستحقاق وربطها بالعمليات ذات الصلة، إذا كانت الوظائف المطلوبة متاحة.
ربط المخزون بالتكلفة
بالنسبة لشركات التوزيع والتصنيع، اختبر أثر حركة المخزون في التكلفة والتقارير المالية، وفق طريقة تقييم المخزون المعتمدة.
التقارير الإدارية
حدد التقارير التي يحتاجها المدير المالي، مثل الربحية حسب الفرع، وأعمار الديون، والتدفقات النقدية، والمصروفات حسب مركز التكلفة، ثم تحقق من إمكان استخراجها بدقة.
مثال عملي
قد ترغب شركة توزيع في معرفة ما إذا كانت زيادة المبيعات في أحد الفروع قد حسّنت الربحية فعلًا. يتطلب ذلك ربط الإيرادات بتكلفة البضاعة والمصروفات ذات الصلة، وليس الاعتماد على رقم المبيعات وحده.
التوصية العملية: راجع حلول Raito ERP واطلب عرضًا يوضح دورة العمل التي تحتاجها، بما في ذلك التقارير والتكاملات والمتطلبات المحلية.
الخلاصة: قيمة النظام المتكامل تظهر عندما يقدم بيانات متسقة عبر العمليات، مع إمكانية مراجعة المعاملات ومصدر الأرقام.
سؤال شائع: هل يضمن ERP دقة التقارير المالية؟
لا. يحتاج إلى إعداد صحيح وبيانات سليمة وضوابط مراجعة. ويمكن أن تنتج التقارير غير الدقيقة عن إعداد خاطئ أو معاملات غير مكتملة حتى داخل نظام متكامل.
8. خطوات تطبيق برنامج المحاسبة بنجاح
الإجابة السريعة: يبدأ التطبيق الناجح بتحليل العمليات وتنظيف البيانات، ثم إعداد شجرة الحسابات والصلاحيات، واختبار المعاملات، ومطابقة النتائج، وتدريب المستخدمين، ومراقبة الأداء بعد الإطلاق.
خطة تطبيق عملية
تحليل الوضع الحالي: وثّق الأنظمة والإجراءات والمشكلات.
تنظيف البيانات: راجع الحسابات والأرصدة والعملاء والموردين والأصناف.
إعداد شجرة الحسابات: تأكد من ملاءمتها للتقارير والعمليات.
تحديد الصلاحيات: افصل بين إنشاء المعاملة واعتمادها متى أمكن.
ترحيل البيانات: حدد الأرصدة الافتتاحية وتحقق من مطابقتها.
اختبار المعاملات: جرّب البيع والشراء والقبض والصرف والتسويات.
مطابقة التقارير: قارن النتائج بالأرصدة المعتمدة والمستندات.
تدريب الفريق: درّب المحاسبين والمديرين والمستخدمين بحسب أدوارهم.
المراقبة بعد الإطلاق: سجل المشكلات وصحح أسبابها.
مخاطر يجب تجنبها
قد يؤدي نقل البيانات دون تنظيف إلى تكرار العملاء أو الموردين، أو اختلاف الأرصدة، أو صعوبة مطابقة النتائج.
كما أن تشغيل النظام دون تدريب كافٍ قد يدفع الموظفين إلى استخدام ملفات جانبية، فتعود مشكلة تعدد مصادر البيانات.
التوصية العملية: نفّذ تشغيلًا تجريبيًا ومطابقة للأرصدة قبل الاعتماد الكامل، وحدد مسؤولًا عن اعتماد كل مرحلة.
الخلاصة: نجاح التطبيق يعتمد على جودة البيانات والإجراءات والتدريب، وليس على التثبيت التقني وحده.
سؤال شائع: هل يمكن الانتقال إلى النظام الجديد دون إيقاف العمل؟
يمكن التخطيط لانتقال تدريجي أو مرحلي بحسب النظام وتعقيد العمليات، لكن يجب اختبار الخطة وتحديد نقطة واضحة لاعتماد البيانات الجديدة.
9. مؤشرات قياس كفاءة النظام المحاسبي
الإجابة السريعة: تقاس كفاءة النظام بمدى دقة التقارير، وسرعة إغلاق الحسابات، وجودة التسويات، وسرعة التحصيل، وانخفاض الأخطاء والتعديلات اليدوية.
قبل التطبيق، سجّل الوضع الحالي لتتمكن من مقارنة النتائج بعده.
المؤشر | طريقة القياس | ما الذي يوضحه؟ |
|---|---|---|
مدة إغلاق الحسابات | الأيام اللازمة لإتمام الإغلاق | كفاءة الدورة المحاسبية |
معدل تصحيح القيود | عدد القيود المصححة خلال الفترة | جودة الإدخال والإعداد |
مدة التسوية البنكية | الوقت اللازم لإتمام المطابقة | كفاءة الرقابة المالية |
متوسط أيام التحصيل | متوسط المدة بين البيع والتحصيل | كفاءة إدارة الائتمان |
نسبة الديون المتأخرة | الديون المتأخرة ÷ إجمالي المستحقات | مخاطر التحصيل |
دقة المخزون | مدى تطابق السجلات مع الجرد | جودة التكامل التشغيلي |
المعاملات اليدوية | عدد المعاملات التي تتطلب إدخالًا خارج النظام | فجوات الأتمتة |
لا تعتمد مستهدفات رقمية موحدة لجميع الشركات. حدد أهدافًا تتناسب مع خط الأساس وحجم المعاملات وطبيعة النشاط.
مثال عملي: إذا انخفض وقت إعداد التقارير لكن زادت القيود التصحيحية، فذلك يشير إلى أن السرعة تحسنت على حساب الجودة أو أن مشكلة البيانات لم تُحل.
التوصية العملية: راجع المؤشرات دوريًا، واربط كل انحراف بإجراء تصحيحي ومسؤول وموعد متابعة.
الخلاصة: يجب أن تتحسن سرعة العمل ودقته معًا؛ لا يكفي تحسين أحدهما وإهمال الآخر.
سؤال شائع: ما أهم مؤشر يجب البدء به؟
ابدأ بمدة إغلاق الحسابات وجودة التسويات، ثم أضف مؤشرات التحصيل والمخزون والتكلفة وفق طبيعة النشاط.
10. الأخطاء الشائعة عند اختيار برامج المحاسبة
الإجابة السريعة: تشمل الأخطاء اختيار البرنامج بناءً على السعر وحده، وإهمال متطلبات الامتثال، وعدم اختبار التقارير، ونقل البيانات دون تنظيف، وتجاهل التدريب والصلاحيات.
الخطأ | الأثر المحتمل | طريقة التجنب |
|---|---|---|
التركيز على السعر فقط | تكاليف إضافية لاحقًا | حساب التكلفة الكلية |
الاعتماد على العرض التسويقي | اكتشاف قيود بعد الشراء | اختبار سيناريوهات واقعية |
تجاهل التكامل | استمرار الإدخال اليدوي | تحديد الأنظمة المطلوب ربطها |
ترحيل بيانات غير دقيقة | أرصدة وتقارير غير موثوقة | تنظيف البيانات ومطابقتها |
إهمال الصلاحيات | تعديلات غير مناسبة | ضبط الوصول وسجل التدقيق |
عدم اختبار الفوترة | مشكلات تشغيلية أو امتثالية | التحقق من المتطلبات المنطبقة |
إهمال التدريب | انخفاض الاستخدام | تدريب المستخدمين حسب أدوارهم |
عدم قياس النتائج | صعوبة إثبات التحسن | تحديد مؤشرات قبل التطبيق |
الخرافة والحقيقة
الخرافة: النظام الأغلى هو الأفضل.
الحقيقة: الأنسب هو الذي يلبي المتطلبات ضمن تكلفة كلية مقبولة.الخرافة: تكامل البيانات يضمن صحتها.
الحقيقة: قد تنتقل البيانات الخاطئة تلقائيًا إذا كانت المدخلات أو الإعدادات غير صحيحة.الخرافة: برنامج المحاسبة يعالج كل احتياجات الشركة.
الحقيقة: قد تحتاج الشركة إلى وظائف إضافية للمخزون أو التصنيع أو إدارة المشروعات.الخرافة: التقارير الجاهزة تغني عن المراجعة.
الحقيقة: يجب التحقق من إعدادات الحسابات ومصدر البيانات واكتمال المعاملات.
التوصية العملية: استخدم قائمة متطلبات مكتوبة، واحتفظ بنتائج الاختبارات، ووثّق أي فجوات قبل توقيع العقد.
الخلاصة: يقل خطر الاختيار الخاطئ عندما تُبنى المقارنة على الأداء الفعلي، لا الانطباع أو الوعود العامة.
سؤال شائع: هل يمكن الاستغناء عن Excel بعد تطبيق النظام؟
يمكن تقليل الاعتماد عليه إذا غطى النظام احتياجات الشركة. لكن يجب إدارة الملفات المساندة حتى لا تصبح مصدرًا موازيًا للأرقام.
11. قائمة التحقق قبل اتخاذ القرار
استخدم القائمة التالية لتقييم أي برنامج محاسبة مرشح.
بند التحقق | سؤال المراجعة |
|---|---|
الاحتياجات | هل حددنا العمليات والمشكلات التي نريد معالجتها؟ |
القيود | هل يدعم النظام شجرة الحسابات والتقارير المطلوبة؟ |
العملاء والموردون | هل يوفر متابعة واضحة للمستحقات والاستحقاقات؟ |
البنوك | هل يدعم التسويات البنكية المطلوبة؟ |
المخزون | هل يمكن ربطه بالمحاسبة إذا احتجنا ذلك؟ |
الضرائب | هل يدعم المتطلبات المنطبقة على المنشأة؟ |
الفوترة الإلكترونية | هل اختبرنا الوظائف المطلوبة وفق متطلبات الهيئة؟ |
التقارير | هل اختبرنا تقارير مالية باستخدام بيانات تجريبية؟ |
الأمان | هل يمكن ضبط الصلاحيات وتسجيل التعديلات؟ |
التكامل | هل تعمل الأنظمة المطلوبة معًا بصورة مناسبة؟ |
التكلفة | هل حسبنا الإعداد والتدريب والدعم والتحديثات؟ |
التطبيق | هل توجد خطة واضحة للترحيل والتدريب والمراجعة؟ |
التوصية العملية: لا تعتمد النظام قبل اختبار المتطلبات الحرجة وتوثيق أي فجوة وخطة معالجتها.
الخلاصة: قائمة تحقق موحدة تجعل القرار أكثر موضوعية وتساعد على تجنب المفاجآت بعد الشراء.
سؤال شائع: ما الذي يجب طلبه في العرض التجريبي؟
اطلب دورة كاملة تشمل فاتورة بيع وشراء، وقبضًا وسدادًا، وتسوية بنكية، وتقريرًا ماليًا. وإذا كان النشاط يعتمد على المخزون، اختبر أثر حركة الأصناف على الحسابات.
12. الأسئلة الشائعة
ما أفضل برنامج محاسبة للشركات؟
لا يوجد برنامج واحد يناسب جميع الشركات. يعتمد الاختيار على حجم المعاملات، وطبيعة النشاط، والتقارير المطلوبة، والامتثال، والتكامل، والتكلفة.
ما الفرق بين برنامج المحاسبة ونظام ERP؟
يركز برنامج المحاسبة على المعاملات والحسابات والتقارير المالية. أما ERP فيربط هذه الوظائف بعمليات أخرى مثل المبيعات والمخزون والمشتريات، وفق الوحدات المتاحة.
هل يجب أن يدعم البرنامج الفوترة الإلكترونية في السعودية؟
يجب على المنشأة المعنية التحقق من توافق نظامها مع المتطلبات المنطبقة عليها من الفوترة الإلكترونية، بما يشمل متطلبات المرحلة الثانية عندما تكون ملزمة بها.
هل يمكن ربط برنامج المحاسبة بالمخزون؟
يمكن ذلك إذا كان البرنامج يدعم وحدة المخزون أو التكامل المناسب. ويجب اختبار أثر حركة الأصناف على الكميات والتكلفة والقيود المالية.
هل يساعد النظام في إعداد التقارير المالية؟
نعم، إذا كانت شجرة الحسابات والإعدادات والبيانات مكتملة وصحيحة. ويجب مراجعة النتائج للتأكد من دقتها وملاءمتها لاحتياجات الإدارة.
هل يناسب ERP الشركات الصغيرة؟
قد يناسب بعضها، خصوصًا إذا كانت لديها احتياجات تكامل واضحة. لكن برنامج محاسبة مستقل قد يكون أكثر ملاءمة للشركات ذات العمليات المحدودة.
كيف أختار برنامج محاسبة لشركة توزيع؟
ركز على تكامل المبيعات والمخزون والمشتريات والتحصيل، وتقارير أعمار الديون، وتكلفة الأصناف، وإمكانية تحليل الأداء حسب الفرع.
كيف أختار برنامج محاسبة لمصنع؟
تحقق من دعم التكاليف الصناعية والمواد الخام وحركة المخزون والإنتاج، ومن إمكانية ربط هذه البيانات بالحسابات والتقارير.
هل الأتمتة تمنع الأخطاء المحاسبية؟
لا. تساعد الأتمتة على تقليل الإدخال اليدوي، لكنها تحتاج إلى بيانات سليمة وإعدادات صحيحة وصلاحيات ومراجعة.
كيف أقيس العائد من برنامج المحاسبة؟
قارن زمن الإغلاق، وعدد التصحيحات، ومدة التسويات البنكية، وسرعة التحصيل، وتكلفة التشغيل قبل التطبيق وبعده.
هل يمكن ربط نظام Raito ERP بالمبيعات والمخزون؟
يعتمد ذلك على الوحدات والتكاملات المتاحة في النظام. اطلب عرضًا عمليًا يوضح كيفية انتقال البيانات وأثرها على التقارير المالية.
هل يكفي اختيار برنامج متوافق مع متطلبات زاتكا؟
التوافق التقني وحده لا يكفي. يجب إعداد النظام بشكل صحيح، والتحقق من المتطلبات المنطبقة على المنشأة، واختبار إصدار الفواتير وتبادلها وحفظها.
ملخص المقال
تساعد برامج محاسبة الشركات الحديثة على تسجيل المعاملات المالية وتنظيم الحسابات وإعداد التقارير. وتزداد فائدتها عندما ترتبط بالمبيعات والمشتريات والمخزون والتحصيل، فتقل الحاجة إلى إدخال البيانات يدويًا وتتضح العلاقة بين العمليات والأداء المالي.
يتحدد الاختيار وفق حجم المنشأة وطبيعة نشاطها والتقارير المطلوبة والمتطلبات المحلية والتكلفة الكلية. وفي السعودية، يجب التحقق من متطلبات الفوترة الإلكترونية والضرائب التي تنطبق على المنشأة.
يمكن تقييم Raito ERP ضمن الخيارات المتاحة، مع اختبار الوظائف والتكاملات المطلوبة عمليًا. ويعتمد نجاح أي نظام على جودة البيانات والإعداد والتدريب والرقابة المستمرة.
الخاتمة الاستشارية
إذا كنت تبحث عن تطوير المحاسبة في شركتك، فابدأ بتحديد المشكلة التي تريد حلها: هل هي تأخر إغلاق الحسابات، أم ضعف التحصيل، أم صعوبة متابعة المخزون، أم غياب التقارير التي تحتاجها الإدارة؟
بعد تحديد الأولويات، حوّلها إلى متطلبات قابلة للاختبار. قارن البرامج على أساس دورة عمل كاملة، وتحقق من المتطلبات المحلية، والأمان، والتكلفة الكلية، وخطة التطبيق.
يمكنك تقييم Raito ERP ضمن هذه العملية، بشرط التأكد من ملاءمة الوحدات والتكاملات المتاحة لاحتياجات منشأتك. الهدف ليس شراء برنامج أكثر تعقيدًا، بل بناء عملية مالية أكثر دقة ووضوحًا وقابلية للرقابة.
الخطوة التالية: جهّز قائمة بأهم خمس مشكلات محاسبية تواجهها شركتك، وحدد المؤشرات التي ستستخدمها لقياس التحسن. ستوفر هذه الخطوة أساسًا عمليًا لمقارنة الأنظمة واتخاذ قرار مدروس.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,365 views
28,918 views
28,855 views
28,791 views
28,642 views