مكونات التخطيط الإداري: العناصر الأساسية التي تصنع من فكرتك خطة ناجحة
قد تبدأ الشركة العام بأهداف طموحة لزيادة المبيعات، وتوسيع قاعدة العملاء، وتحسين الأرباح. لكن بعد مرور عدة أشهر، تكتشف الإدارة أن الفرق بين النتائج الفعلية والمستهدفة لا يزال كبيرًا.
غالبًا لا تكون المشكلة في الفكرة نفسها، بل في غياب خطة توضح ما الذي يجب إنجازه، ومن المسؤول عنه، وما الموارد المطلوبة، وكيف ستُقاس النتائج.
التخطيط الإداري الفعّال لا يقتصر على كتابة الأهداف في مستند. إنه منظومة مترابطة تجمع تحليل الوضع الحالي، وتحديد الأولويات، وتوزيع الموارد، وتنظيم الإجراءات، وإدارة المخاطر، ومتابعة الأداء.
إذا كنت صاحب شركة أو مديرًا مسؤولًا عن النتائج، فإن فهم مكونات التخطيط الإداري يساعدك على تحويل الأفكار إلى قرارات عملية، وربط جهود الأقسام بهدف مشترك، واكتشاف الانحرافات قبل أن تتحول إلى خسائر.
الإجابة السريعة
تتكون الخطة الإدارية الفعّالة من تحليل الوضع الحالي، وتحديد الأهداف، واختيار الاستراتيجيات، ووضع السياسات والإجراءات، وتحديد الموارد والمسؤوليات، وإعداد الجدول الزمني والميزانية، وتقييم المخاطر، وتحديد مؤشرات الأداء. وتكتمل الخطة بآلية واضحة للتنفيذ والمراجعة والتعديل. لا يكفي وجود هذه العناصر منفصلة؛ بل يجب أن ترتبط جميعها بنتائج قابلة للقياس ومسؤوليات محددة.
جدول المحتويات
ما التخطيط الإداري ولماذا تحتاج إليه شركتك؟
ما مكونات التخطيط الإداري الأساسية؟
كيف تضع أهدافًا إدارية قابلة للقياس؟
كيف تربط الموارد والميزانية بالأهداف؟
كيف تختار السياسات والإجراءات المناسبة؟
كيف تحدد المسؤوليات والجدول الزمني؟
كيف تدير المخاطر والبدائل؟
كيف تتابع الخطة باستخدام مؤشرات الأداء؟
ما أنواع التخطيط الإداري؟
ما دور ERP وCRM وBI في تنفيذ الخطة؟
ما الأخطاء الشائعة وكيف تتجنبها؟
قائمة تحقق لإعداد خطة إدارية
الأسئلة الشائعة
ملخص المقال
الخاتمة الاستشارية
ما التخطيط الإداري ولماذا تحتاج إليه شركتك؟
الإجابة المختصرة: التخطيط الإداري هو عملية تحديد النتائج التي تريد المؤسسة تحقيقها، واختيار الوسائل والموارد والأنشطة اللازمة للوصول إليها خلال فترة محددة.
يساعد التخطيط الإدارة على الانتقال من القرارات العشوائية إلى قرارات مبنية على أهداف وأولويات ومعلومات واضحة. كما يربط بين ما تريد الشركة تحقيقه وما تستطيع تنفيذه فعليًا.
ما الفرق بين الفكرة والخطة الإدارية؟
الفكرة تصف نتيجة مرغوبة، مثل زيادة المبيعات أو افتتاح فرع جديد. أما الخطة فتحدد كيفية تحقيق هذه النتيجة، والتكلفة المتوقعة، والمسؤوليات، والمدة، ومعايير النجاح.
العنصر | مثال |
|---|---|
الفكرة | زيادة مبيعات الشركة |
الهدف | تحقيق نمو محدد في المبيعات خلال فترة معلومة |
الاستراتيجية | التوسع في شرائح عملاء أو مناطق جديدة |
الإجراءات | تحديد العملاء المستهدفين، وإعداد العروض، ومتابعة الفرص |
الموارد | فريق المبيعات والميزانية والأدوات اللازمة |
المؤشر | نمو المبيعات، ومعدل تحويل الفرص، وهامش الربح |
المراجعة | مقارنة النتائج الفعلية بالأهداف واتخاذ إجراءات تصحيحية |
لماذا يؤثر التخطيط في النتائج المالية؟
عندما تبدأ الشركة مشروعًا دون تقدير الموارد والتكاليف، قد تواجه مصروفات غير متوقعة أو تأخيرًا في التنفيذ. وقد تتوسع في نشاط لا يحقق العائد المطلوب.
أما التخطيط الجيد فيساعد على تقييم البدائل، وتحديد الأولويات، وتقدير الاحتياجات المالية، ومتابعة الانحرافات مبكرًا.
مثال عملي: إذا قررت شركة توزيع دخول مدينة جديدة، فيجب أن تدرس حجم الطلب المتوقع، وتكاليف النقل والتخزين، والموظفين المطلوبين، وقدرة الموردين على تلبية الطلب. لا يكفي تحديد هدف لزيادة المبيعات.
التوصية العملية: ابدأ كل خطة بمشكلة أو فرصة واضحة، وحدد النتيجة التي تريد تحقيقها، ثم اربطها بإجراء ومسؤول ومؤشر قياس.
الخلاصة: التخطيط الإداري هو حلقة الوصل بين أهداف المؤسسة والقرارات اليومية التي تحققها.
سؤال شائع: هل التخطيط الإداري مسؤولية الإدارة العليا فقط؟ لا. تحدد الإدارة العليا الاتجاه والأولويات، بينما تسهم الإدارات التنفيذية في تحويلها إلى خطط وأنشطة قابلة للتطبيق.
ما مكونات التخطيط الإداري الأساسية؟
الإجابة المختصرة: تتكون الخطة الإدارية من عناصر مترابطة تشمل تحليل الوضع الحالي، والأهداف، والاستراتيجيات، والسياسات، والإجراءات، والموارد، والمسؤوليات، والجدول الزمني، والميزانية، والمخاطر، ومؤشرات الأداء.
لا توجد صيغة واحدة تناسب جميع الشركات. فقد تحتاج شركة تصنيع إلى تخطيط تفصيلي للمواد والطاقة الإنتاجية، بينما تحتاج شركة خدمات إلى التركيز على ساعات العمل وجودة الخدمة وتوزيع الموظفين.
1. تحليل الوضع الحالي
يحدد التحليل نقطة البداية قبل اتخاذ القرارات. ويشمل تقييم الأداء السابق، والموارد المتاحة، والقدرات الداخلية، والمنافسة، واحتياجات العملاء، والقيود التشغيلية.
يمكن استخدام تحليل SWOT لتحديد نقاط القوة والضعف والفرص والتهديدات. لكن قيمته تعتمد على البيانات الواقعية، لا على كتابة عبارات عامة.
مثال: تكتشف شركة تصنيع أن الطلب على منتجاتها جيد، لكن تأخر توريد المواد الخام يحد من قدرتها على التسليم. هنا يجب أن تتناول الخطة موثوقية الموردين ومستويات المخزون، وليس المبيعات وحدها.
2. تحديد الأهداف
توضح الأهداف النتائج التي تريد الشركة تحقيقها. ويجب أن تكون واضحة وقابلة للقياس ومرتبطة بمدة ومسؤولية محددة.
بدلًا من كتابة «تحسين خدمة العملاء»، يمكن تحديد هدف لخفض متوسط زمن الاستجابة خلال فترة معينة، بعد قياس الوضع الحالي وتحديد المستوى المستهدف.
3. اختيار الاستراتيجيات
الاستراتيجية تحدد المسار الذي ستتبعه الشركة لتحقيق أهدافها. وقد تشمل التوسع الجغرافي، أو تحسين الاحتفاظ بالعملاء، أو خفض الهدر، أو تطوير المنتجات.
ينبغي مقارنة البدائل وفق التكلفة والمخاطر والقدرات والعائد المتوقع.
4. وضع السياسات والإجراءات
تحدد السياسات المبادئ والقواعد التي توجه القرارات، بينما تشرح الإجراءات خطوات تنفيذ العمل.
على سبيل المثال، قد تحدد سياسة الائتمان شروط البيع الآجل، بينما يوضح الإجراء كيفية تقديم طلب الائتمان ومراجعته واعتماده.
5. تحديد الموارد والمسؤوليات
تحدد الخطة الموظفين والميزانية والأدوات والتقنيات المطلوبة، وتوضح من ينفذ كل مهمة ومن يعتمدها ومن يراجع نتائجها.
6. إعداد الجدول الزمني والميزانية
يوضح الجدول ترتيب الأنشطة ومواعيدها والاعتماد المتبادل بينها. وتحدد الميزانية التكلفة المتوقعة والتمويل المتاح والقيود المالية.
7. إدارة المخاطر
تحدد الخطة المخاطر المحتملة، واحتمال وقوعها، وأثرها، وطريقة التعامل معها. ويجب أن تتضمن بدائل عند تعطل مورد أو تأخر مشروع أو تغير الطلب.
8. تحديد مؤشرات الأداء والمراجعة
توضح المؤشرات كيفية قياس التقدم، بينما تحدد المراجعة موعد تقييم النتائج والإجراءات التي ستُتخذ عند وجود انحرافات.
التوصية العملية: استخدم الجدول التالي كملخص موحد للخطة:
المكون | السؤال الذي يجب أن يجيب عنه |
|---|---|
تحليل الوضع | أين نقف الآن؟ |
الأهداف | ماذا نريد أن نحقق؟ |
الاستراتيجية | ما المسار الذي سنختاره؟ |
السياسات | ما القواعد التي تحكم القرارات؟ |
الإجراءات | كيف سينفذ العمل؟ |
الموارد | ما الذي نحتاج إليه؟ |
المسؤوليات | من ينفذ ومن يعتمد؟ |
الجدول الزمني | متى ستنجز الأنشطة؟ |
الميزانية | كم ستكلف الخطة؟ |
المخاطر | ما الذي قد يعطل التنفيذ؟ |
مؤشرات الأداء | كيف سنعرف أننا نجحنا؟ |
الخلاصة: لا تعمل مكونات التخطيط بصورة مستقلة؛ فكل هدف يحتاج إلى استراتيجية وموارد ومسؤوليات ومؤشرات تقيس التقدم.
سؤال شائع: هل يجب إعداد كل المكونات بالدرجة نفسها من التفصيل؟ لا. يتحدد مستوى التفصيل بحسب حجم القرار ومخاطره وتعقيد التنفيذ.
كيف تضع أهدافًا إدارية قابلة للقياس؟
الإجابة المختصرة: حوّل الأهداف العامة إلى نتائج محددة، وحدد لكل نتيجة مؤشرًا وهدفًا زمنيًا ومسؤولًا ومصدرًا موثوقًا للبيانات.
تواجه الشركات مشكلة عندما تستخدم عبارات مثل «زيادة الكفاءة» أو «رفع الأرباح» دون تعريف ما الذي تعنيه هذه النتائج عمليًا.
يمكن استخدام إطار SMART لمراجعة الأهداف، بحيث تكون محددة، وقابلة للقياس، وقابلة للتحقيق، وذات صلة بأولويات المؤسسة، ومحددة زمنيًا.
مثال تطبيقي
لنفترض أن شركة خدمات تريد تحسين سرعة تنفيذ طلبات العملاء.
بدلًا من وضع هدف عام لتحسين الأداء، يمكنها تحديد متوسط زمن التنفيذ الحالي، واختيار مستوى مستهدف مناسب، وتحديد فترة للتحسين، وتكليف مدير العمليات بالمتابعة.
يجب أن تستند القيمة المستهدفة إلى بيانات الشركة وقدراتها، لا إلى رقم اعتباطي.
كيف تربط الأهداف بأولويات الشركة؟
رتب الأهداف بحسب أثرها في النتائج والمخاطر والموارد المطلوبة. ثم تحقق من عدم تعارضها.
فقد يؤدي الضغط لزيادة المبيعات إلى رفع المديونيات إذا لم تكن سياسة الائتمان والتحصيل مناسبة. وقد يؤدي خفض المخزون بصورة مبالغ فيها إلى زيادة حالات نفاد المنتجات.
التوصية العملية: لكل هدف، وثّق خط الأساس، والقيمة المستهدفة، والموعد، والمسؤول، ومصدر البيانات، وطريقة المراجعة.
الخلاصة: الهدف الجيد يوضح النتيجة المطلوبة، أما المؤشر فيوضح مدى التقدم نحوها.
سؤال شائع: هل كل هدف يحتاج إلى مؤشر مالي؟ لا. يمكن أن تكون المؤشرات تشغيلية أو مرتبطة بالجودة والوقت ورضا العملاء، مع توضيح علاقتها بنتائج العمل.
كيف تربط الموارد والميزانية بالأهداف؟
الإجابة المختصرة: لا تصبح الخطة قابلة للتنفيذ إلا عندما تتوافق الأهداف مع الموارد البشرية والمالية والتقنية والمواد والوقت المتاح.
قد تكون الخطة منطقية من الناحية الاستراتيجية، لكنها غير قابلة للتطبيق إذا تطلبت موارد غير متاحة أو ميزانية تتجاوز قدرة الشركة.
ما الموارد التي يجب تقديرها؟
الموارد البشرية: عدد الموظفين، والمهارات، والتدريب، وتوزيع الأدوار.
الموارد المالية: تكاليف التشغيل، والاستثمار، والتمويل، والاحتياطي.
الموارد التقنية: الأنظمة والأجهزة والتكاملات المطلوبة.
الموارد المادية: المواد الخام والمخزون والمعدات والمساحات.
الوقت: مدة التنفيذ، وتوافر الموظفين، وترتيب المهام.
مثال من قطاع التوزيع
إذا أرادت شركة توزيع زيادة التغطية الجغرافية، فعليها تقدير تكلفة النقل، وسعة التخزين، واحتياجات التوظيف، وشروط الموردين، وأثر الائتمان في التدفقات النقدية.
قد تحقق الخطة زيادة في الإيرادات، لكنها تظل غير مجدية إذا تجاوزت تكاليف التنفيذ العائد المتوقع.
كيف تقيّم الجدوى المالية؟
قارن التكلفة الكلية بالمنافع المتوقعة، وافصل بين المنافع التي يمكن قياسها ماليًا والمنافع التشغيلية التي تحتاج إلى تفسير إضافي.
ضع سيناريو أساسيًا، وسيناريو متحفظًا، وسيناريو بديلًا إذا تغيرت الافتراضات الرئيسية.
التوصية العملية: لا تعتمد الميزانية قبل تحديد تكاليف التنفيذ والتشغيل والصيانة والتدريب والمخاطر المحتملة.
الخلاصة: يجب أن تكون الخطة متوافقة مع قدرة الشركة على تمويلها وتنفيذها، لا مع طموحاتها فقط.
سؤال شائع: ماذا تفعل إذا لم تكفِ الموارد لجميع الأهداف؟ أعد ترتيب الأولويات، ووزع التنفيذ على مراحل، أو قلل نطاق الأهداف مع الحفاظ على النتائج الأهم.
كيف تختار السياسات والإجراءات المناسبة؟
الإجابة المختصرة: تضمن السياسات اتساق القرارات، وتحدد الإجراءات خطوات العمل ومسؤولياته ونقاط الرقابة عليه.
تحتاج الشركة إلى قواعد واضحة للعمليات المتكررة، خصوصًا في المشتريات والمبيعات والخصومات والائتمان والمخزون والمصروفات.
لكن الإفراط في الإجراءات قد يبطئ العمل. لذلك يجب أن تكون الضوابط متناسبة مع قيمة العملية ومخاطرها.
مثال: دورة المشتريات
يمكن أن تحدد سياسة المشتريات مستويات الموافقة حسب قيمة الطلب وطبيعته. ثم يوضح الإجراء كيفية تقديم طلب الشراء، والتحقق من الميزانية، واختيار المورد، واعتماد الطلب، واستلام المواد، ومراجعة الفاتورة.
عندما تكون هذه الخطوات واضحة، يصبح من الأسهل معرفة سبب التأخير أو اكتشاف عملية غير مكتملة.
ما الفرق بين السياسة والإجراء؟
العنصر | السياسة | الإجراء |
|---|---|---|
الوظيفة | تحديد القاعدة أو المبدأ | تحديد خطوات التنفيذ |
السؤال | ما المسموح وما المعتمد؟ | كيف ننفذ العملية؟ |
المثال | شروط منح الائتمان | خطوات طلب الائتمان واعتماده |
المراجعة | عند تغير المخاطر أو التوجه الإداري | عند تغير سير العمل أو ظهور قصور |
التوصية العملية: ابدأ بالعمليات الأعلى تأثيرًا في المال والعملاء والامتثال. وثّق خطواتها ومسؤولياتها والاستثناءات المسموح بها، ثم راجعها دوريًا.
الخلاصة: تساعد الإجراءات الواضحة على تقليل الاعتماد على الاجتهاد الفردي، بشرط ألا تتحول إلى تعقيد إداري غير ضروري.
سؤال شائع: هل يجب توثيق كل إجراء صغير؟ ركز أولًا على العمليات المتكررة أو عالية المخاطر، ثم وسّع التوثيق وفق الحاجة.
كيف تحدد المسؤوليات والجدول الزمني؟
الإجابة المختصرة: يجب أن تحدد الخطة مسؤولًا واضحًا عن كل نتيجة، ومواعيد تنفيذ واقعية، وعلاقات الاعتماد بين الأنشطة.
قد يتعطل التنفيذ رغم وضوح الأهداف إذا افترض كل قسم أن قسمًا آخر سيتولى المهمة. وقد يؤدي وضع مواعيد غير واقعية إلى ضغط غير ضروري أو تجاوز الميزانية.
استخدم توزيعًا واضحًا للمسؤوليات
يمكن استخدام مصفوفة RACI لتوضيح من ينفذ المهمة، ومن يتحمل المسؤولية النهائية عن اعتمادها، ومن يجب استشارته، ومن ينبغي إبلاغه.
النشاط | المسؤول عن التنفيذ | صاحب الاعتماد | موعد الإنجاز |
|---|---|---|---|
إعداد خطة المبيعات | مدير المبيعات | المدير العام أو المفوض | تاريخ محدد |
إعداد الميزانية | الإدارة المالية | الإدارة المخولة | تاريخ محدد |
تجهيز المخزون | مدير المخازن | مدير العمليات بحسب الصلاحيات | قبل بدء التنفيذ |
مراجعة النتائج | مسؤول الأداء | الإدارة التنفيذية | موعد المراجعة |
هذا مثال توضيحي؛ يجب تعديل الأدوار حسب الهيكل التنظيمي الفعلي.
كيف تبني جدولًا زمنيًا واقعيًا؟
حدد الأنشطة الرئيسية، ثم قسّمها إلى مهام أصغر، وقدّر مدة كل مهمة، وحدد الاعتماد بين المهام والموارد المتاحة.
إذا كان إطلاق منتج يعتمد على اكتمال التصنيع قبل بدء التوزيع، فيجب أن يعكس الجدول هذا الاعتماد بدلًا من تحديد موعد إطلاق منفصل عن القدرة الإنتاجية.
التوصية العملية: راجع الخطة مع الأشخاص المسؤولين عن التنفيذ قبل اعتماد المواعيد النهائية. فهم أقدر على كشف تعارضات الموارد والاعتماد بين المهام.
الخلاصة: وضوح المسؤوليات والمواعيد يحول الخطة من وثيقة إدارية إلى التزام قابل للمتابعة.
سؤال شائع: هل يجب أن يكون لكل مهمة مسؤول واحد؟ الأفضل تحديد مسؤول واضح عن التنفيذ والمساءلة، حتى إن شارك عدة أشخاص في إنجاز المهمة.
كيف تدير المخاطر والبدائل؟
الإجابة المختصرة: إدارة المخاطر تعني تحديد ما قد يمنع الخطة من تحقيق أهدافها، وتقدير أثره، والاستعداد لاستجابة مناسبة قبل وقوعه.
لا تستطيع الشركة التنبؤ بكل ما سيحدث، لكنها تستطيع تحديد المخاطر المعقولة وتجنب الاعتماد على افتراض واحد غير مضمون.
خطوات عملية لإدارة المخاطر
حدد المخاطر التي قد تؤثر في التكلفة أو الوقت أو الجودة أو الإيرادات.
قدّر احتمال وقوع كل خطر وأثره.
رتب المخاطر بحسب الأولوية.
حدد إجراءً وقائيًا وخطة استجابة.
عيّن مسؤولًا لمتابعة كل خطر مهم.
راجع المخاطر عند تغير الظروف أو الافتراضات.
مثال من التصنيع
قد تعتمد خطة الإنتاج على مورد واحد لمادة أساسية. إذا تأخر المورد، فقد يتوقف الإنتاج أو تتأخر الطلبات.
يمكن أن تتضمن الخطة تقييم مورد بديل، ومراجعة مستوى المخزون المناسب، وتحديد آلية للتصعيد عند تجاوز مدة التوريد المتفق عليها.
لكن الاحتفاظ بمخزون إضافي له تكلفة أيضًا. لذلك ينبغي موازنة مخاطر الانقطاع مع تكلفة التخزين والسيولة.
التوصية العملية: ركز على المخاطر التي قد تغير قرار التنفيذ أو تهدد النتائج الأساسية، ولا تكتفِ بقائمة طويلة دون مسؤوليات أو إجراءات.
الخلاصة: الخطة القوية لا تفترض أن الظروف ستبقى كما هي؛ بل تحدد كيفية الاستجابة عندما تتغير.
سؤال شائع: هل يجب إعداد خطة بديلة لكل احتمال؟ لا. أعطِ الأولوية للمخاطر الأعلى احتمالًا أو أثرًا، وللأحداث التي تتطلب استجابة سريعة.
كيف تتابع الخطة باستخدام مؤشرات الأداء؟
الإجابة المختصرة: تحتاج الإدارة إلى مؤشرات أداء رئيسية (KPIs) تقيس التقدم نحو الأهداف، مع مراجعة دورية تفسر الانحرافات وتحدد الإجراءات التصحيحية.
لا تكفي مقارنة النتائج النهائية في نهاية العام. فالمتابعة المنتظمة تساعد على اكتشاف المشكلات عندما يكون التدخل ما زال ممكنًا.
أمثلة على مؤشرات الأداء
المجال | المؤشر | ما الذي يقيسه؟ |
|---|---|---|
المبيعات | نمو المبيعات | التغير في قيمة المبيعات مقارنة بفترة مرجعية |
المالية | مدة إغلاق الحسابات | الزمن اللازم لإنهاء الإقفال المالي |
المخزون | دقة المخزون | مدى توافق الأرصدة المسجلة مع الجرد الفعلي |
المشتريات | الالتزام بمواعيد التوريد | مدى وصول المشتريات في المواعيد المتفق عليها |
العمليات | زمن تنفيذ الطلب | الوقت اللازم لإتمام دورة الطلب |
خدمة العملاء | زمن الاستجابة | الوقت المستغرق للرد على طلب العميل |
الموارد البشرية | معدل دوران الموظفين | مستوى مغادرة الموظفين خلال فترة محددة |
يجب تحديد طريقة حساب كل مؤشر ومصدر بياناته والمسؤول عنه ودورية مراجعته. كما يجب وضع خط أساس قبل تحديد هدف التحسين.
ماذا تفعل عند انحراف النتائج؟
إذا انخفضت المبيعات عن الهدف، فلا تبدأ مباشرة بزيادة نشاط فريق المبيعات. افحص عدد الفرص، ومعدل التحويل، والأسعار، وتوافر المخزون، والمرتجعات، وجودة بيانات العملاء.
الهدف هو تحديد السبب، ثم اختيار إجراء يعالج المشكلة الفعلية.
التوصية العملية: اربط كل مؤشر بقرار محتمل. إذا لم يكن المؤشر يساعد الإدارة على فهم الأداء أو اتخاذ إجراء، فقد لا يكون ضروريًا في لوحة المتابعة الأساسية.
الخلاصة: القياس لا يحقق التحسن بمفرده؛ قيمته في تفسير النتائج وتحويلها إلى إجراءات واضحة.
سؤال شائع: كم مؤشر أداء تحتاج إليه الشركة؟ لا يوجد عدد ثابت. ابدأ بمجموعة محدودة مرتبطة بالأهداف الأساسية، ثم أضف مؤشرات عندما تثبت الحاجة إليها.
ما أنواع التخطيط الإداري؟
الإجابة المختصرة: تتنوع الخطط بحسب مستوى القرار وأفقه الزمني، وتشمل التخطيط الاستراتيجي والتكتيكي والتشغيلي والتخطيط للطوارئ.
تختلف هذه الأنواع في مستوى التفصيل، لكنها يجب أن تتكامل. فالخطة التشغيلية تنفذ الأنشطة التي تدعم الأهداف التكتيكية والاستراتيجية، بينما يحدد تخطيط الطوارئ كيفية الاستجابة للظروف غير المتوقعة.
النوع | التركيز | مثال |
|---|---|---|
التخطيط الاستراتيجي | الاتجاه طويل الأجل والأهداف الكبرى | دخول سوق جديد |
التخطيط التكتيكي | تحويل الاستراتيجية إلى مبادرات على مستوى الإدارات | إعداد خطة توسع لإدارة المبيعات |
التخطيط التشغيلي | المهام والإجراءات اليومية أو الدورية | تحديد الطلبات ومواعيد التسليم |
تخطيط الطوارئ | الاستجابة لسيناريوهات غير متوقعة | التعامل مع تعطل مورد رئيسي |
كيف تربط الأنواع الأربعة؟
إذا قررت الشركة التوسع في سوق جديد، فإن التخطيط الاستراتيجي يحدد سبب التوسع والنتيجة المستهدفة. ويحدد التخطيط التكتيكي مبادرات المبيعات والتوزيع. أما التخطيط التشغيلي فيحدد المهام والمواعيد والمسؤوليات. ويضع تخطيط الطوارئ بدائل عند تأخر التوريد أو ضعف الطلب.
التوصية العملية: تأكد من أن كل خطة تشغيلية ترتبط بهدف أعلى، وأن الخطط البديلة تغطي المخاطر التي قد تعطل التنفيذ.
الخلاصة: تختلف أنواع التخطيط في مستوى التفاصيل، لكنها تعمل ضمن منظومة واحدة لتحقيق أهداف المؤسسة.
سؤال شائع: هل التخطيط الاستراتيجي والتشغيلي متعارضان؟ لا. الاستراتيجي يحدد الاتجاه، والتشغيلي يحول هذا الاتجاه إلى أنشطة قابلة للتنفيذ.
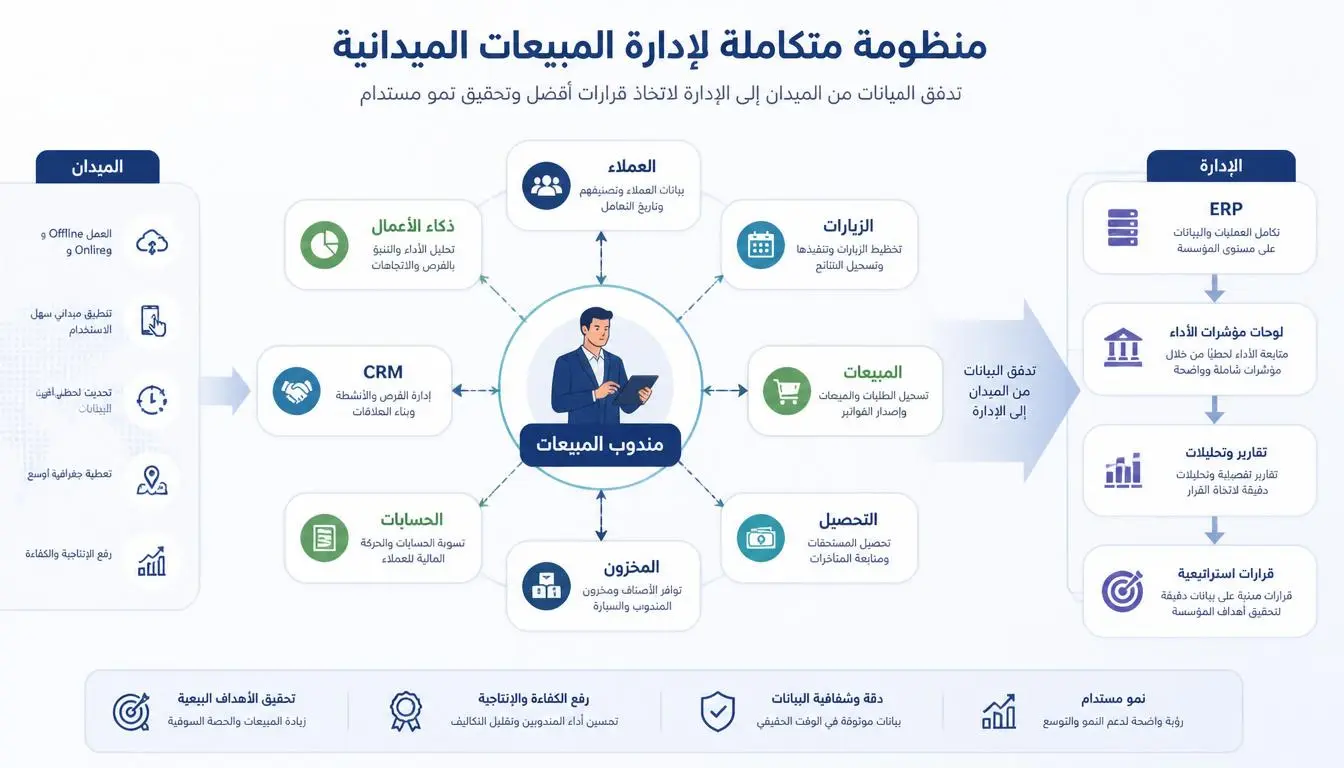
ما دور ERP وCRM وBI في تنفيذ الخطة؟
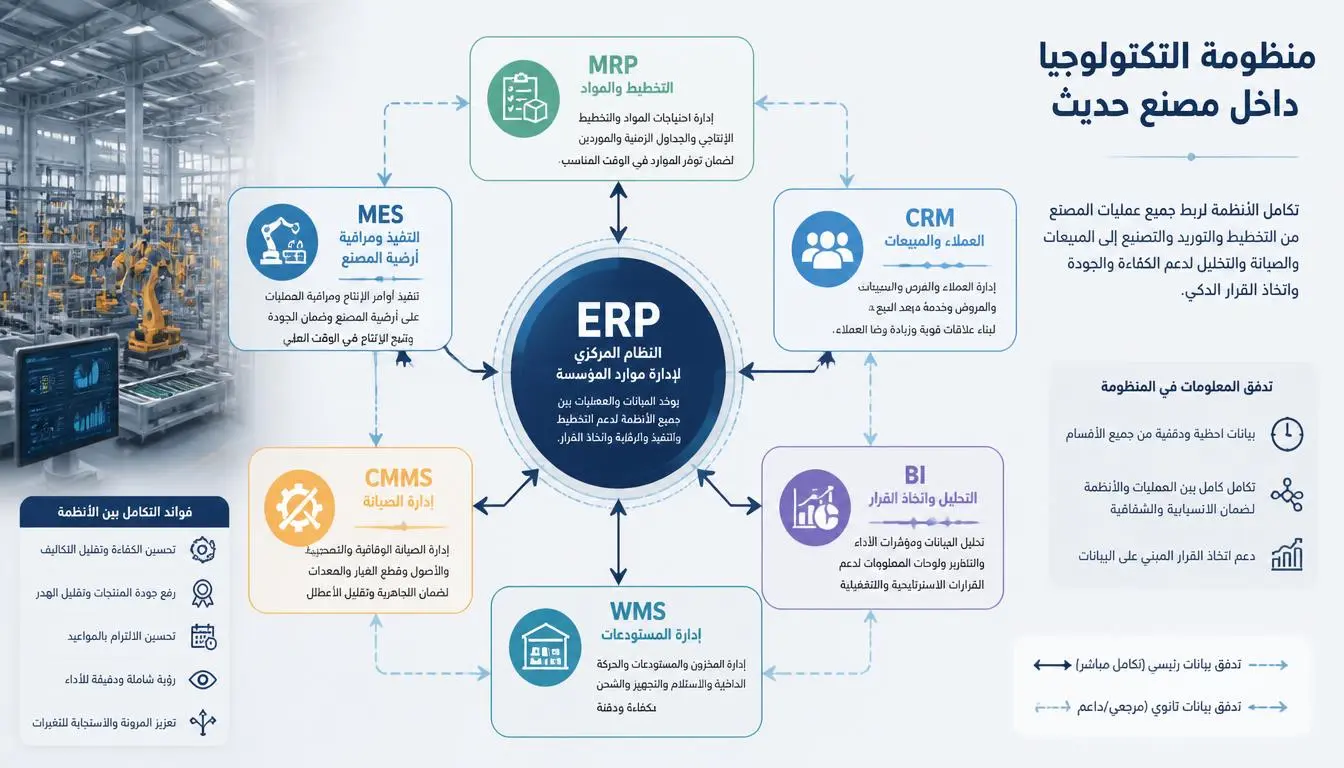
الإجابة المختصرة: تساعد الأنظمة الإدارية على تنظيم البيانات والعمليات ومتابعة النتائج، لكنها لا تعوض الحاجة إلى أهداف واضحة وإجراءات ومسؤوليات محددة.
قد تعتمد الإدارة على ملفات متعددة لإعداد الميزانية ومتابعة المبيعات والمخزون والتحصيل. وكلما زادت مصادر البيانات اليدوية، أصبح توحيد المعلومات والتحقق منها أكثر صعوبة.
دور نظام ERP
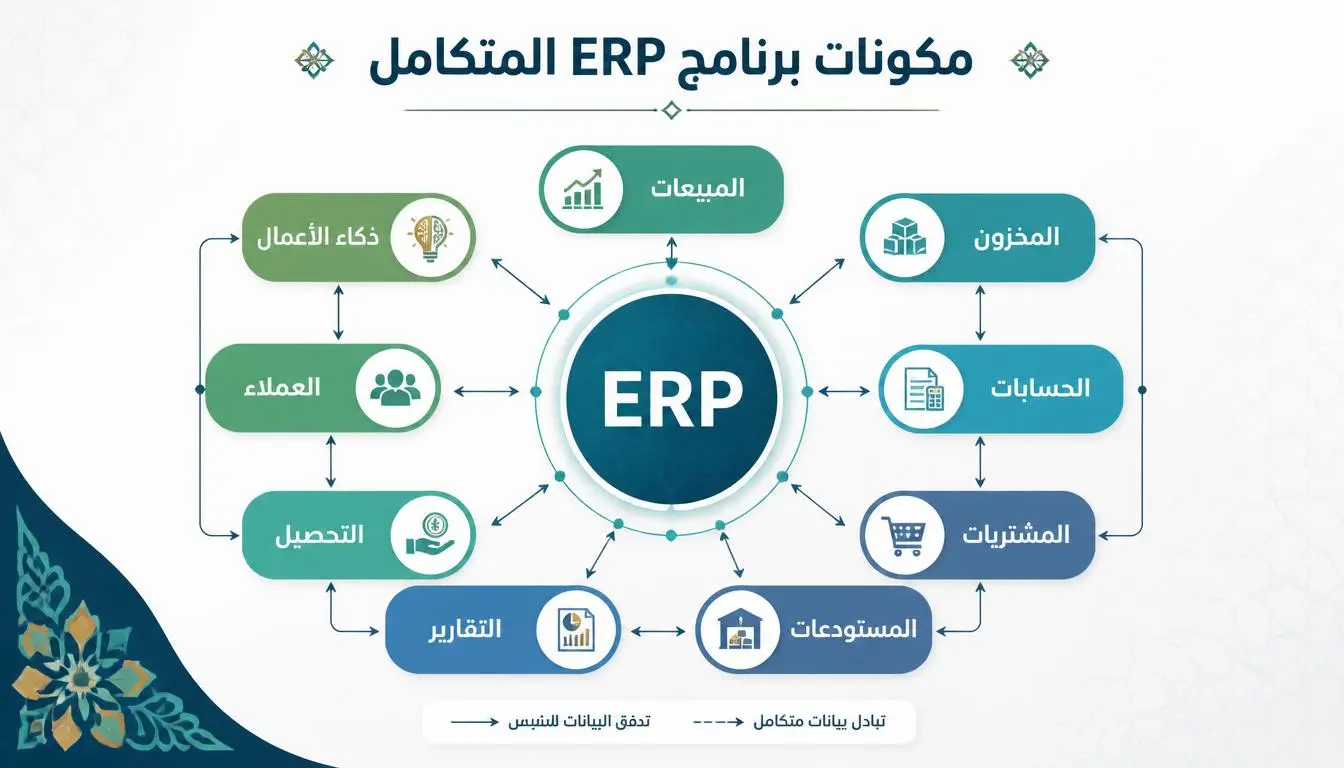
يربط نظام تخطيط موارد المؤسسة العمليات المالية والتشغيلية، بحسب الوحدات المتاحة وطريقة الإعداد. ويمكنه دعم متابعة المشتريات والمبيعات والمخزون والمحاسبة والإنتاج.
على سبيل المثال، تستطيع شركة توزيع الاستفادة من ترابط الطلبات وحركات المخزون والفواتير لتكوين رؤية أفضل عن تنفيذ الخطة، إذا كانت هذه الوظائف مهيأة بصورة صحيحة.
دور نظام CRM
يساعد نظام إدارة علاقات العملاء على تنظيم بيانات العملاء والفرص والتفاعلات وأنشطة المتابعة. وتفيد هذه البيانات عند وضع خطط المبيعات وتحليل أسباب خسارة الفرص أو تأخرها.
دور BI ولوحات المؤشرات
تساعد أدوات ذكاء الأعمال (BI) على تحليل البيانات وعرض المؤشرات في لوحات وتقارير تدعم المقارنة بين الفروع والفترات والمنتجات.
تعتمد جودة التحليل على جودة البيانات وتعريف المؤشرات وتوقيت تحديثها. وقد تحتاج بعض الوظائف إلى تكاملات أو أدوات إضافية.
أين يمكن أن تدخل Raito ERP؟
يمكن تقييم رايتو ERP ضمن الحلول المرشحة عندما تحتاج الشركة إلى تنظيم عملياتها وربط بياناتها. ويجب التحقق من الوظائف المطلوبة عمليًا، ومدى توافقها مع إجراءات الشركة، والتكلفة الكلية للتنفيذ والدعم.
لا ينبغي اختيار النظام لمجرد احتوائه على وحدات متعددة. المعيار الأهم هو قدرته على دعم عمليات الخطة ومؤشرات قياسها.
التوصية العملية: حدد أولًا التقارير والعمليات التي تحتاج إليها، ثم اختبر قدرة النظام على توفير البيانات المطلوبة، وحدد مسؤولية تحديثها ومراجعتها.
الخلاصة: التكنولوجيا أداة لتمكين الخطة ومراقبتها، وليست بديلًا عن الإدارة الجيدة.
سؤال شائع: هل تحتاج الشركة إلى ERP وCRM وBI جميعًا؟ يعتمد ذلك على تعقيد العمليات واحتياجات الشركة. ابدأ بالوظائف الضرورية، ثم قيّم الحاجة إلى أدوات إضافية.
ما الأخطاء الشائعة في التخطيط الإداري وكيف تتجنبها؟
الإجابة المختصرة: أكثر الأخطاء تأثيرًا هي الأهداف الغامضة، والافتراضات غير المدعومة، وضعف تقدير الموارد، وغياب المسؤوليات، وعدم مراجعة الخطة بعد بدء التنفيذ.
الخطأ | أثره المحتمل | طريقة المعالجة |
|---|---|---|
أهداف غير قابلة للقياس | صعوبة تحديد النجاح | تعريف مؤشرات وخط أساس وموعد |
خطة منفصلة عن الميزانية | تعثر التنفيذ | تقدير التكلفة والموارد قبل الاعتماد |
تجاهل آراء فرق التنفيذ | مواعيد أو إجراءات غير واقعية | إشراك الإدارات المعنية في إعداد الخطة |
غياب المسؤوليات | تأخير المهام وتبادل اللوم | تعيين مسؤول واضح لكل نتيجة |
كثرة المؤشرات | تشتيت الانتباه | التركيز على المؤشرات المرتبطة بالقرارات |
عدم التخطيط للمخاطر | ضعف الاستجابة للأزمات | تحديد المخاطر وخطط التعامل معها |
اعتبار الخطة ثابتة | استمرار أخطاء رغم تغير الظروف | مراجعة الافتراضات والنتائج دوريًا |
الخرافة والحقيقة
الخرافة: الخطة الجيدة لا تتغير.
الحقيقة: الخطة تحتاج إلى مراجعة عندما تتغير الظروف أو تظهر معلومات جديدة، مع توثيق أسباب التعديل.الخرافة: كثرة التفاصيل تعني تخطيطًا أفضل.
الحقيقة: التفاصيل مفيدة عندما تساعد على التنفيذ والرقابة، لكنها تصبح عبئًا إذا لم تخدم قرارًا واضحًا.الخرافة: مسؤولية تنفيذ الخطة تقع على الإدارة العليا وحدها.
الحقيقة: تحدد القيادة الاتجاه وتوفر الموارد، بينما تتطلب النتائج مشاركة الإدارات والموظفين المسؤولين عن التنفيذ.
التوصية العملية: حدد موعدًا دوريًا لمراجعة الخطة، مع سجل يوضح الانحرافات وأسبابها والقرارات التصحيحية والمسؤولين عن تنفيذها.
الخلاصة: التخطيط الفعّال ليس مستندًا يُعتمد مرة واحدة، بل دورة مستمرة من التحديد والتنفيذ والقياس والتحسين.
سؤال شائع: هل يمكن تعديل الهدف بعد اعتماد الخطة؟ نعم، إذا تغيرت الافتراضات أو الأولويات بصورة جوهرية. يجب توثيق سبب التعديل وأثره في الميزانية والموارد والنتائج المستهدفة.
قائمة تحقق لإعداد خطة إدارية ناجحة
استخدم القائمة التالية قبل اعتماد أي خطة رئيسية:
حددنا المشكلة أو الفرصة التي تستدعي التخطيط.
حللنا الوضع الحالي باستخدام بيانات مناسبة.
حددنا أهدافًا واضحة وقابلة للقياس.
اخترنا الاستراتيجية والبدائل المناسبة.
وثقنا السياسات والإجراءات اللازمة.
حددنا الموارد البشرية والمالية والتقنية.
أعددنا ميزانية تتناسب مع نطاق الخطة.
وزعنا المسؤوليات وحددنا صلاحيات الاعتماد.
وضعنا جدولًا زمنيًا واقعيًا.
حددنا المخاطر وخطط الاستجابة.
اخترنا مؤشرات أداء ومصادر بيانات موثوقة.
حددنا دورية مراجعة النتائج وتعديل الخطة.
نموذج مختصر لتوثيق الخطة
الحقل | ما يجب تسجيله |
|---|---|
الهدف | النتيجة المطلوب تحقيقها |
خط الأساس | الوضع الحالي قبل التنفيذ |
المستهدف | النتيجة المطلوبة خلال الفترة |
المبادرات | الأنشطة الرئيسية اللازمة |
المسؤول | صاحب مسؤولية التنفيذ |
الموارد | الميزانية والموظفون والأدوات |
الموعد | تاريخ البداية والنهاية |
المخاطر | أهم العوامل التي قد تعطل الخطة |
المؤشر | طريقة قياس التقدم والنجاح |
المراجعة | موعد تقييم النتائج واتخاذ القرار |
التوصية العملية: استخدم نموذجًا موحدًا للخطط داخل الشركة، مع تخصيص التفاصيل بحسب طبيعة كل إدارة. هذا يسهل المقارنة بين الأولويات والموارد والنتائج.
الأسئلة الشائعة
ما أهم مكونات التخطيط الإداري؟
تشمل تحليل الوضع الحالي، وتحديد الأهداف، واختيار الاستراتيجية، ووضع السياسات والإجراءات، وتحديد الموارد والمسؤوليات، وإعداد الميزانية والجدول الزمني، وإدارة المخاطر، ومتابعة مؤشرات الأداء.
ما الفرق بين التخطيط الإداري والتخطيط الاستراتيجي؟
التخطيط الإداري إطار أوسع لتنظيم القرارات والموارد والأنشطة. أما التخطيط الاستراتيجي فيركز على الاتجاه العام والأهداف الكبرى والخيارات طويلة الأجل.
هل يمكن إعداد خطة إدارية دون ميزانية؟
يمكن إعداد تصور أولي، لكن اعتماد خطة تنفيذية دون تقدير الموارد والتكاليف قد يؤدي إلى أهداف غير قابلة للتحقيق أو التزامات مالية غير محسوبة.
كيف أختار مؤشرات الأداء المناسبة؟
اختر مؤشرات ترتبط مباشرة بالأهداف، ويمكن حسابها من بيانات موثوقة، وتساعد الإدارة على اتخاذ إجراء. وحدد لكل مؤشر طريقة الحساب والمسؤول ودورية المراجعة.
ما دور السياسات والإجراءات في التخطيط؟
تحدد السياسات القواعد التي توجه القرارات، بينما توضح الإجراءات كيفية تنفيذ العمليات. ويساعد الاثنان على توحيد العمل وتقليل الغموض وتحديد نقاط الرقابة.
ما الفرق بين الخطة الاستراتيجية والخطة التشغيلية؟
تحدد الخطة الاستراتيجية الاتجاه والنتائج الكبرى، بينما تحدد الخطة التشغيلية الأنشطة والمهام والمواعيد والمسؤوليات اللازمة لتنفيذ ذلك الاتجاه.
هل يجب أن تتضمن الخطة الإدارية تحليلًا للمخاطر؟
نعم، خصوصًا عندما يمكن للمخاطر أن تؤثر في الميزانية أو المواعيد أو جودة الخدمة أو استمرارية العمل. ينبغي تحديد المخاطر المهمة وإجراءات الوقاية والاستجابة.
كيف تساعد أنظمة ERP في التخطيط الإداري؟
يمكن لأنظمة ERP أن تربط البيانات والعمليات المالية والتشغيلية، وتدعم إعداد التقارير ومتابعة التنفيذ، بشرط توافر الوظائف المناسبة وصحة البيانات والإعدادات.
هل التخطيط الإداري مناسب للشركات الصغيرة؟
نعم. يمكن أن تكون الخطة بسيطة ومختصرة، مع التركيز على الأهداف والموارد والتكاليف والمسؤوليات ومؤشرات المتابعة الأساسية.
كم مرة يجب مراجعة الخطة الإدارية؟
تتحدد الدورية حسب طبيعة النشاط وسرعة التغير. ينبغي مراجعة المؤشرات التشغيلية بصورة منتظمة، وإعادة تقييم الأهداف والافتراضات عندما تتغير الظروف أو تظهر انحرافات جوهرية.
ملخص المقال
تتطلب الخطة الإدارية الناجحة أكثر من تحديد أهداف طموحة. فهي تحتاج إلى تحليل واقعي للوضع الحالي، واستراتيجية واضحة، وإجراءات قابلة للتنفيذ، وموارد كافية، ومسؤوليات محددة، وجدول زمني، وميزانية، وإدارة للمخاطر، ومؤشرات أداء.
وتتحقق قيمة التخطيط عندما تتحول هذه العناصر إلى منظومة مترابطة، تتيح للإدارة متابعة النتائج وتفسير الانحرافات واتخاذ قرارات تصحيحية.
الخاتمة الاستشارية
قبل إعداد خطتك الإدارية التالية، لا تبدأ بكتابة قائمة طويلة من الأهداف. ابدأ بتحديد المشكلة أو الفرصة، ثم افحص البيانات والموارد والقيود التي ستحدد قدرتك على التنفيذ.
بعد ذلك، حوّل الهدف إلى مبادرات ومسؤوليات ومواعيد ومؤشرات قابلة للقياس. وراجع الخطة مع الإدارات التي ستنفذها، وتأكد من أن الميزانية والمخاطر والأنظمة المستخدمة تدعم النتائج المطلوبة.
إذا كانت شركتك تعتمد على بيانات متفرقة أو إجراءات يدوية، فقيّم مدى حاجتها إلى نظام إداري يربط العمليات ويوفر تقارير موثوقة. لكن اجعل التقنية جزءًا من خطة التحسين، لا بديلًا عن وضوح الأهداف والمسؤوليات.
الخطة الإدارية الناجحة ليست الأكثر تعقيدًا، بل الأكثر وضوحًا وقابلية للتنفيذ والقياس والتعديل عند الحاجة.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,366 views
28,918 views
28,855 views
28,791 views
28,642 views