تعريف الأصول الثابتة: المفهوم و الأهمية
اشترت شركة صناعية آلة جديدة لتوسيع الإنتاج، واستثمرت شركة توزيع في أسطول من الشاحنات، وجهزت شركة خدمات فروعها بأجهزة ومعدات حديثة. تبدو هذه القرارات تشغيلية، لكنها تؤثر أيضًا في الميزانية والأرباح والتدفقات النقدية لسنوات.
التحدي الحقيقي لا ينتهي عند شراء الأصل. يجب تحديد تكلفته القابلة للرسملة، وتسجيله محاسبيًا، وتقدير عمره الإنتاجي، واحتساب الإهلاك، ومتابعة موقعه وحالته، ثم استبعاده عند انتهاء الحاجة إليه.
أي خطأ في هذه الدورة قد يؤدي إلى تسجيل أصول غير موجودة، أو تضخيم قيمة الممتلكات، أو احتساب مصروفات غير دقيقة، أو اتخاذ قرارات استثمارية بناءً على بيانات غير مكتملة.
بالنسبة إلى المدير المالي وصاحب الشركة، فإن إدارة الأصول الثابتة ليست مجرد مهمة محاسبية. إنها وسيلة لحماية رأس المال وتحسين استخدام الموارد ودعم التخطيط المالي والتشغيلي.
الإجابة السريعة
الأصول الثابتة هي أصول ملموسة تحتفظ بها المنشأة لاستخدامها في الإنتاج أو تقديم الخدمات أو التأجير للغير أو الأغراض الإدارية، ويُتوقع استخدامها لأكثر من فترة مالية واحدة. تشمل المباني والآلات والمعدات والمركبات والأثاث. وتساعد إدارتها على قياس القيمة الدفترية وتوزيع التكلفة عبر العمر الإنتاجي ومراقبة الممتلكات وتخطيط الصيانة والاستبدال، بينما تساعد أنظمة ERP على ربط السجلات المحاسبية بالمشتريات والصيانة والجرد والتقارير.
جدول المحتويات
ما تعريف الأصول الثابتة؟
ما أهمية الأصول الثابتة للشركات؟
ما أنواع الأصول الثابتة؟
ما الفرق بين الأصول الثابتة والأصول المتداولة؟
كيف تُسجل الأصول الثابتة محاسبيًا؟
ما إهلاك الأصول الثابتة وكيف يُحسب؟
كيف تُدار دورة حياة الأصل؟
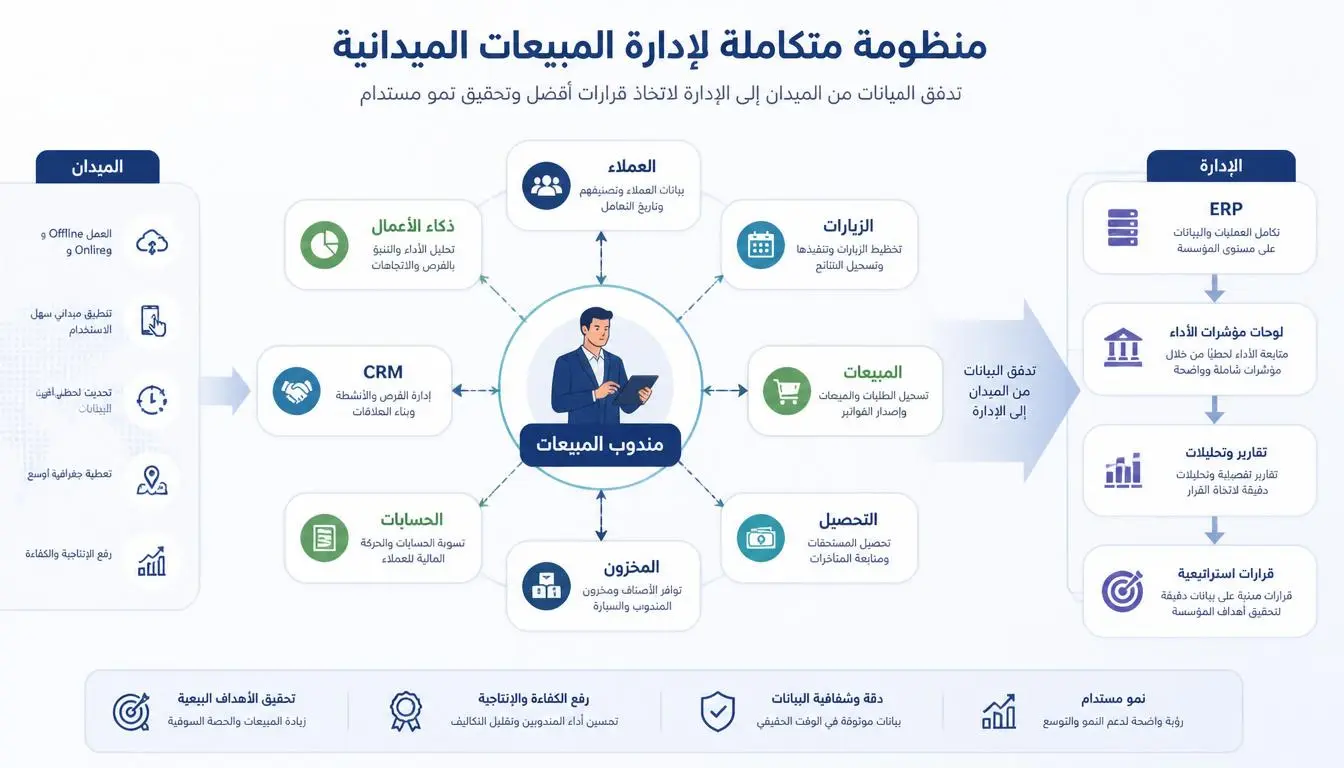
كيف يساعد نظام ERP في إدارة الأصول الثابتة؟
كيف تقيس كفاءة إدارة الأصول؟
ما الأخطاء الشائعة في إدارة الأصول الثابتة؟
أفضل الممارسات لإدارة الأصول الثابتة
الأسئلة الشائعة
ملخص المقال
خاتمة استشارية
ما تعريف الأصول الثابتة؟
الإجابة السريعة: الأصول الثابتة موارد طويلة الأجل تستخدمها المنشأة لدعم أنشطتها التشغيلية والإنتاجية والإدارية، بدلًا من الاحتفاظ بها بغرض البيع ضمن النشاط المعتاد.
يُستخدم مصطلح الأصول الثابتة غالبًا للإشارة إلى الممتلكات والآلات والمعدات (Property, Plant and Equipment – PP&E). وتظهر هذه الأصول عادةً ضمن الأصول غير المتداولة في قائمة المركز المالي.
ولا تعني كلمة «ثابتة» أن الأصل لا يتحرك. فالشاحنات ومعدات النقل أصول ثابتة عندما تستخدمها المنشأة في عملياتها على مدى فترات مالية متعددة.
ما شروط الاعتراف بالأصل الثابت؟
وفقًا لمعيار المحاسبة الدولي IAS 16، يُعترف ببند من الممتلكات والآلات والمعدات أصلًا عندما يُتوقع تدفق منافع اقتصادية مستقبلية إلى المنشأة، ويمكن قياس تكلفته بصورة موثوقة.
ويجب تطبيق متطلبات المعيار والسياسة المحاسبية المعتمدة عند تحديد ما إذا كانت المشتريات تُرسمل أم تُسجل مصروفات.
أمثلة على الأصول الثابتة
الأصل | الاستخدام |
|---|---|
المباني والمستودعات | تشغيل الأنشطة وتخزين البضائع |
الآلات وخطوط الإنتاج | تصنيع المنتجات |
المركبات والشاحنات | نقل البضائع وتقديم الخدمات |
الأثاث والتجهيزات | تجهيز المكاتب والفروع |
أجهزة الحاسوب والخوادم | دعم العمليات التقنية |
المعدات الطبية | تقديم الخدمات الصحية |
مثال عملي: تحتاج شركة توزيع في الرياض إلى شاحنات لنقل البضائع بين المستودعات والعملاء. إذا اشترت الشركة شاحنة للاستخدام التشغيلي طويل الأجل، فقد تُصنف أصلًا ثابتًا بعد استيفاء شروط الاعتراف المحاسبي.
أما الشاحنات التي يشتريها تاجر بغرض إعادة بيعها، فتُعالج عادةً ضمن المخزون، لا ضمن الأصول الثابتة.
التوصية العملية: ضع سياسة مكتوبة للاعتراف بالأصول وحدود الرسملة، وحدد المسؤول عن اعتماد عمليات الشراء وتسجيلها.
الخلاصة: يُحدد تصنيف الأصل وفق الغرض من اقتنائه وشروط الاعتراف المحاسبي، وليس وفق اسمه أو سعره وحدهما.
سؤال شائع: هل كل أصل يستمر أكثر من سنة يُعد أصلًا ثابتًا؟
ليس بالضرورة. يجب مراعاة طبيعة الأصل والغرض من اقتنائه وشروط المعيار والسياسة المحاسبية المطبقة.
ما أهمية الأصول الثابتة للشركات؟
الإجابة السريعة: تساعد إدارة الأصول الثابتة على حماية الاستثمارات، وتحسين دقة القوائم المالية، ومراقبة تكاليف التشغيل، وتحديد احتياجات الصيانة والاستبدال والتوسع.
1. حماية الاستثمارات
قد تمثل المباني والآلات والمركبات جزءًا مهمًا من رأس المال المستثمر في المنشأة.
يساعد سجل الأصول على معرفة ما تملكه الشركة، ومكان وجوده، ومن المسؤول عنه، وما إذا كان مستخدمًا أو متوقفًا.
2. تحسين التقارير المالية
تؤثر الأصول الثابتة في قائمة المركز المالي، بينما يؤثر مصروف الإهلاك في نتائج الأعمال.
ويؤدي التسجيل غير الدقيق إلى تشويه القيمة الدفترية للأصول أو المصروفات أو الأرباح المحاسبية.
3. دعم التخطيط المالي
تساعد بيانات العمر الإنتاجي وتكاليف الصيانة والاستخدام على تحديد الاحتياجات المستقبلية للاستثمار.
ويمكن للإدارة مقارنة تكلفة إصلاح أصل قديم بتكلفة استبداله، مع مراعاة أثر توقف التشغيل.
4. تعزيز الرقابة الداخلية
يساعد الجرد الفعلي ومطابقة الأصول بالسجلات على اكتشاف الفروقات والممتلكات المفقودة والأصول المسجلة في مواقع غير صحيحة.
مثال عملي من قطاع التصنيع
إذا امتلك مصنع عدة آلات إنتاج، فقد يكشف تحليل بيانات الصيانة أن إحدى الآلات تتوقف باستمرار، بينما تعمل آلات أخرى بكفاءة.
يمكن للإدارة مقارنة تكلفة الأعطال والإصلاحات والإنتاج المفقود، ثم اتخاذ قرار مدروس بشأن الإصلاح أو الاستبدال.
التوصية العملية: اربط بيانات الأصول المحاسبية بمواقعها ومسؤوليها وحالتها التشغيلية وتكاليف صيانتها.
الخلاصة: توفر الإدارة الجيدة للأصول معلومات مالية وتشغيلية تساعد على حماية رأس المال وتحسين القرارات.
سؤال شائع: هل تقتصر أهمية الأصول الثابتة على المحاسبة؟
لا. فهي تؤثر في الإنتاجية والصيانة والموازنات وإدارة المخاطر والتخطيط للاستثمارات المستقبلية.
ما أنواع الأصول الثابتة؟
الإجابة السريعة: تشمل الأصول الثابتة الملموسة المباني والآلات والمركبات والمعدات والأثاث. ويعتمد تصنيف الأصول الأخرى، مثل البرمجيات والأصول البيولوجية، على طبيعتها والمعايير المحاسبية المنطبقة.
الأصول الثابتة الملموسة
هي الأصول التي لها وجود مادي وتستخدم في النشاط، مثل:
الأراضي والمباني.
الآلات وخطوط الإنتاج.
المركبات ومعدات النقل.
الأثاث والتجهيزات.
المعدات والأجهزة التقنية.
الأصول غير الملموسة
لا تُعد البرمجيات والعلامات التجارية وحقوق الملكية الفكرية أصولًا ثابتة ملموسة. وقد تُصنف بعض الحقوق والبرمجيات أصولًا غير ملموسة وفق معيار IAS 38، إذا استوفت شروط الاعتراف ذات الصلة.
لذلك ينبغي عدم جمع جميع الأصول طويلة الأجل ضمن فئة محاسبية واحدة دون مراعاة طبيعتها.
الأصول البيولوجية
تخضع الأصول البيولوجية لمتطلبات خاصة بحسب نوعها واستخدامها. وتُعالج النباتات المثمرة المستخدمة في الإنتاج وفق الأحكام ذات الصلة في معايير المحاسبة، بينما لا تخضع جميع الأصول البيولوجية للمعالجة نفسها.
جدول تصنيف الأصول
الفئة | أمثلة | الاعتبارات الرئيسية |
|---|---|---|
الأراضي | أرض مصنع أو مستودع | الملكية والتقييم |
المباني | مصنع أو مكتب | العمر الإنتاجي والصيانة |
الآلات | معدات الإنتاج | الاستخدام والأعطال والإهلاك |
المركبات | شاحنات وسيارات خدمة | التشغيل والصيانة |
الأجهزة | حواسيب وخوادم | العمر التقني والتحديث |
الأصول غير الملموسة | بعض البرمجيات والحقوق | متطلبات IAS 38 |
التوصية العملية: أنشئ فئات واضحة للأصول، واربط كل فئة بحساب محاسبي وسياسة مناسبة للإهلاك والجرد.
الخلاصة: التصنيف الدقيق يحدد المعالجة المحاسبية الصحيحة ويساعد على تحسين التقارير والرقابة.
سؤال شائع: هل جميع الأصول طويلة الأجل أصول ثابتة ملموسة؟
لا. فقد تكون بعض الأصول طويلة الأجل غير ملموسة أو مالية، ولكل فئة معاييرها المحاسبية.
ما الفرق بين الأصول الثابتة والأصول المتداولة؟
الإجابة السريعة: تدعم الأصول الثابتة النشاط على المدى الطويل، بينما تشمل الأصول المتداولة الموارد التي تستوفي شروط التصنيف كأصول متداولة، مثل النقد والمخزون والذمم المدينة.
وجه المقارنة | الأصول الثابتة | الأصول المتداولة |
|---|---|---|
الغرض | دعم النشاط طويل الأجل | تمويل التشغيل وتلبية الاحتياجات قصيرة الأجل |
أمثلة | المباني والآلات والمركبات | النقد والمخزون والذمم المدينة |
الاستخدام | لعدة فترات مالية عادةً | بحسب دورة التشغيل والسيولة |
المعالجة | قد تخضع للإهلاك والهبوط في القيمة | تختلف بحسب طبيعة الأصل والمعيار |
الإدارة | الصيانة والعمر الإنتاجي والاستبدال | التحصيل والسيولة ودوران المخزون |
مثال من شركة توزيع
تمتلك شركة توزيع مستودعًا وشاحنات ومخزونًا من المنتجات ونقدًا في البنك.
يُستخدم المستودع والشاحنات لدعم العمليات، بينما يمثل المخزون البضائع المعدة للبيع، ويمثل النقد موردًا ماليًا.
يساعد الفصل الصحيح بين هذه البنود على إعداد قائمة مركز مالي دقيقة وتحليل السيولة والاستثمارات طويلة الأجل.
التوصية العملية: راجع دليل الحسابات وتأكد من تصنيف المشتريات وفق الغرض منها وطبيعة استخدامها.
الخلاصة: يعكس الفرق بين الأصول الثابتة والمتداولة طبيعة الموارد وكيفية مساهمتها في تشغيل الشركة وتمويلها.
سؤال شائع: هل شراء مخزون لفترة طويلة يحوله إلى أصل ثابت؟
لا. فالمخزون المعد للبيع يظل مخزونًا حتى إذا احتُفظ به فترة طويلة، مع مراعاة المعالجة المناسبة لأي تقادم أو انخفاض في القيمة.
كيف تُسجل الأصول الثابتة محاسبيًا؟
الإجابة السريعة: تبدأ المعالجة بتحديد أهلية الشراء للاعتراف به أصلًا، ثم قياس التكلفة وتسجيلها، وبعدها احتساب الإهلاك ومراجعة الهبوط في القيمة عند الحاجة، ثم استبعاد الأصل عند انتهاء الاعتراف به.
1. تحديد تكلفة الأصل
تتضمن تكلفة الأصل عادةً سعر الشراء بعد الخصومات التجارية، والرسوم الجمركية والضرائب غير القابلة للاسترداد، والتكاليف المباشرة المؤهلة لإحضاره إلى الموقع والحالة اللازمين للاستخدام المقصود.
وقد تشمل التكلفة النقل والتركيب وبعض تكاليف الاختبارات والإعداد، إذا استوفت شروط الرسملة.
ولا تُرسمل جميع المصروفات المرتبطة بالشراء تلقائيًا. فالتدريب والصيانة اليومية والمصروفات الإدارية العامة قد تحتاج إلى المعالجة كمصروفات، بحسب طبيعتها ومتطلبات المعيار.
2. مثال على تسجيل شراء أصل
اشترت شركة آلة إنتاج بقيمة 100,000 ريال، ودفعت 5,000 ريال مقابل النقل والتركيب المؤهلين للرسملة.
بافتراض عدم وجود ضرائب أو تكاليف أخرى، تصبح تكلفة الأصل 105,000 ريال.
الحساب | مدين | دائن |
|---|---|---|
الآلات والمعدات | 105,000 | — |
النقدية أو البنك | — | 105,000 |
هذا القيد توضيحي، وقد تختلف القيود بحسب طريقة التمويل والضرائب والظروف التعاقدية.
3. تحديد العمر الإنتاجي والقيمة المتبقية
العمر الإنتاجي هو الفترة التي تتوقع المنشأة خلالها استخدام الأصل، أو مقدار الإنتاج الذي تتوقع الحصول عليه منه.
أما القيمة المتبقية فهي المبلغ المتوقع الحصول عليه من استبعاد الأصل عند نهاية عمره الإنتاجي، بعد خصم تكاليف الاستبعاد المقدرة، وفق تعريف المعيار.
يجب مراجعة هذه التقديرات دوريًا وفق المتطلبات المحاسبية، وتحديثها عندما تتغير الظروف.
4. احتساب الإهلاك
بعد أن يصبح الأصل جاهزًا للاستخدام، يبدأ توزيع المبلغ القابل للإهلاك على العمر الإنتاجي وفق الطريقة المختارة.
إذا كانت تكلفة الأصل 105,000 ريال، وعمره الإنتاجي خمس سنوات، وقيمته المتبقية صفرًا، وافترضنا استخدام طريقة القسط الثابت وسنة كاملة من الإهلاك، يكون الإهلاك السنوي 21,000 ريال.
الحساب | مدين | دائن |
|---|---|---|
مصروف الإهلاك | 21,000 | — |
مجمع إهلاك الآلات | — | 21,000 |
التوصية العملية: احتفظ بفاتورة الشراء والمستندات الداعمة وتاريخ الجاهزية للاستخدام والعمر الإنتاجي وطريقة الإهلاك لكل أصل.
الخلاصة: تعتمد صحة التسجيل على تحديد التكلفة المؤهلة للرسملة وتطبيق سياسة إهلاك موثقة ومتسقة.
سؤال شائع: هل تكلفة الأصل تساوي سعر الفاتورة فقط؟
ليس دائمًا. فقد تشمل التكلفة بنودًا إضافية مؤهلة للرسملة، بينما تُعالج بنود أخرى كمصروفات.
ما إهلاك الأصول الثابتة وكيف يُحسب؟
الإجابة السريعة: الإهلاك هو توزيع المبلغ القابل للإهلاك للأصل على عمره الإنتاجي بطريقة منهجية تعكس نمط استهلاك منافعه الاقتصادية.
لا يمثل الإهلاك بالضرورة سعر البيع الحالي للأصل. فالقيمة الدفترية والقيمة السوقية مفهومان مختلفان.
طرق الإهلاك الرئيسية
الطريقة | آلية الحساب | الاستخدام المحتمل |
|---|---|---|
القسط الثابت | مبلغ متساوٍ عادةً لكل فترة | عندما يكون استهلاك المنافع منتظمًا |
الرصيد المتناقص | احتساب الإهلاك وفق نسبة على القيمة الدفترية | عندما يعكس نمط الاستهلاك انخفاضًا أكبر في البداية |
وحدات الإنتاج | وفق الوحدات المنتجة أو الاستخدام الفعلي | عندما يرتبط استهلاك المنافع بمستوى الإنتاج |
يجب اختيار طريقة الإهلاك وفق نمط استهلاك المنافع الاقتصادية للأصل، وليس لتحقيق ربح محاسبي مستهدف.
معادلة القسط الثابت
[
\text{الإهلاك السنوي}=
\frac{\text{تكلفة الأصل}-\text{القيمة المتبقية}}
{\text{العمر الإنتاجي}}
]
إذا بلغت تكلفة آلة 120,000 ريال، وقيمتها المتبقية 20,000 ريال، وعمرها الإنتاجي خمس سنوات، فإن الإهلاك السنوي يبلغ 20,000 ريال.
الفرق بين الإهلاك والهبوط في القيمة
الإهلاك يوزع المبلغ القابل للإهلاك على العمر الإنتاجي. أما الهبوط في القيمة فيعالج الحالات التي تتجاوز فيها القيمة الدفترية المبلغ القابل للاسترداد وفق متطلبات IAS 36.
وقد يستمر الأصل في الخضوع للإهلاك حتى عندما يحتاج إلى مراجعة الهبوط في القيمة، بحسب الظروف والمتطلبات المحاسبية.
الفرق بين الإهلاك المحاسبي والضريبي
قد تختلف المعالجة المحاسبية عن المعالجة الضريبية أو الزكوية في التوقيت والتصنيف والأساس الحسابي.
في السعودية، ينبغي الرجوع إلى الأنظمة واللوائح والتعليمات ذات الصلة بحسب نوع المنشأة والتزاماتها، وعدم استخدام نسب ضريبية بديلًا عن تقديرات العمر الإنتاجي المحاسبي.
التوصية العملية: احتفظ بسجل للإهلاك المحاسبي، وسجل منفصل للمعالجة الضريبية أو الزكوية عندما تتطلب الحالة ذلك.
الخلاصة: الإهلاك أداة لتوزيع التكلفة، بينما الهبوط في القيمة يعالج انخفاض المبلغ القابل للاسترداد وفق المعيار المنطبق.
سؤال شائع: هل الإهلاك مصروف نقدي؟
الإهلاك مصروف محاسبي لا يتطلب عادةً دفعًا نقديًا جديدًا في الفترة التي يُسجل فيها.
كيف تُدار دورة حياة الأصل؟
الإجابة السريعة: تشمل دورة حياة الأصل طلب الشراء والاعتماد والاستلام والتسجيل والتشغيل والصيانة والجرد والإهلاك، ثم النقل أو البيع أو الاستبعاد.
مراحل دورة حياة الأصل
الطلب والشراء: تحديد الحاجة والميزانية والموافقات.
الاستلام والتسجيل: توثيق الأصل وتكلفته وموقعه.
التشغيل: تحديد المسؤول عن الأصل وحالته.
الصيانة: تسجيل الأعطال والإصلاحات والتكاليف.
المراجعة المحاسبية: احتساب الإهلاك ومراجعة التقديرات والهبوط في القيمة عند الحاجة.
الجرد: مطابقة السجلات مع الأصول الفعلية.
الاستبعاد: توثيق البيع أو التخلص من الأصل وتسجيل أثره المحاسبي.
لماذا يحتاج الأصل إلى رقم تعريف؟
يساعد رقم التعريف الفريد على ربط الأصل بفاتورة الشراء وموقعه والمسؤول عنه وسجل الصيانة والقيمة الدفترية.
ويمكن استخدام الباركود أو وسائل التعريف المناسبة لتسريع الجرد في المنشآت متعددة الفروع.
مثال من قطاع الخدمات
إذا نقلت شركة خدمات أجهزة حاسوب بين فرعين، فيجب تحديث مواقع الأجهزة والمسؤولين عنها.
وإذا بيع أحد الأجهزة أو تم التخلص منه، ينبغي تحديث سجل الأصول وإلغاء الاعتراف المحاسبي عند استيفاء شروط الاستبعاد.
التوصية العملية: عيّن مسؤولًا عن سجل الأصول، وحدد إجراءات واضحة لنقل الأصل وصيانته وجرده واستبعاده.
الخلاصة: تضمن إدارة دورة الحياة أن تعكس السجلات المحاسبية الواقع الفعلي للأصول.
سؤال شائع: هل يكفي تحديث سجل الأصول عند الشراء؟
لا. يجب تحديثه طوال دورة حياة الأصل، بما يشمل النقل والصيانة والإهلاك والاستبعاد.
كيف يساعد نظام ERP في إدارة الأصول الثابتة؟
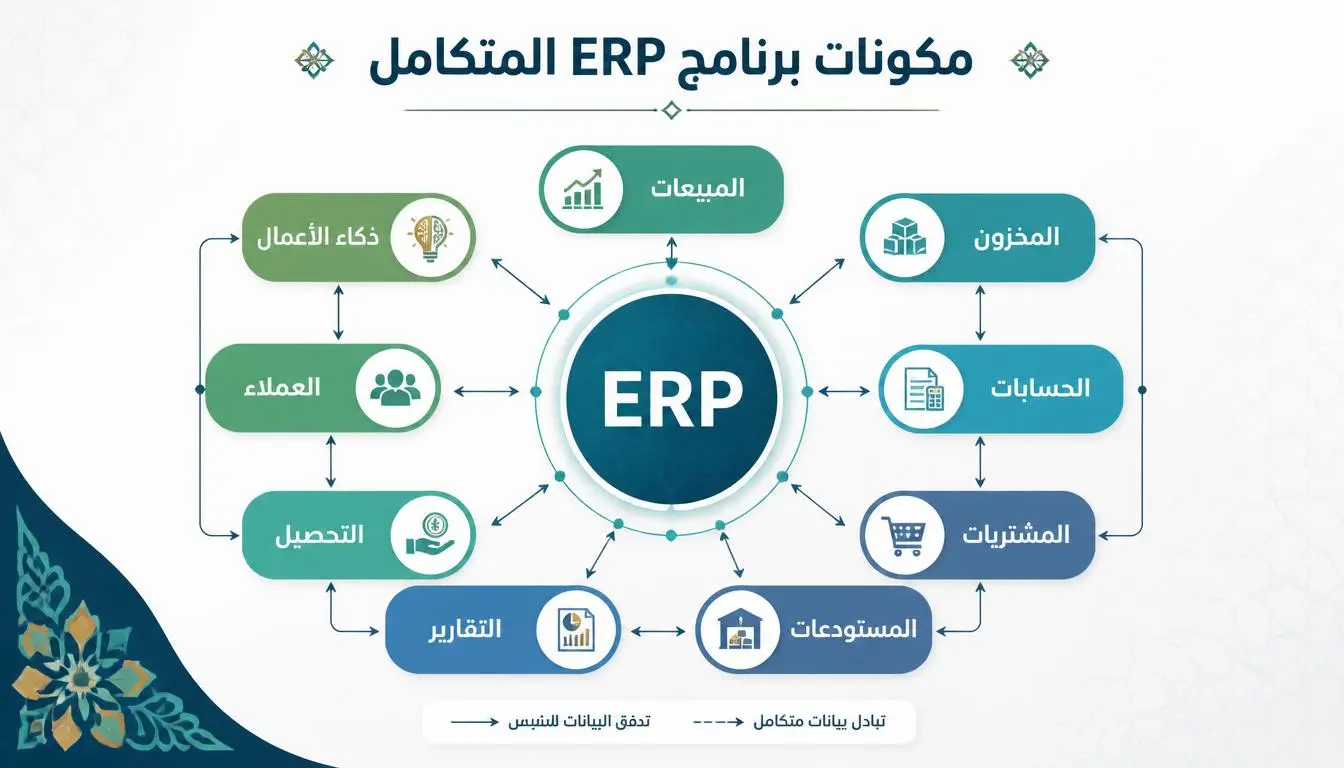
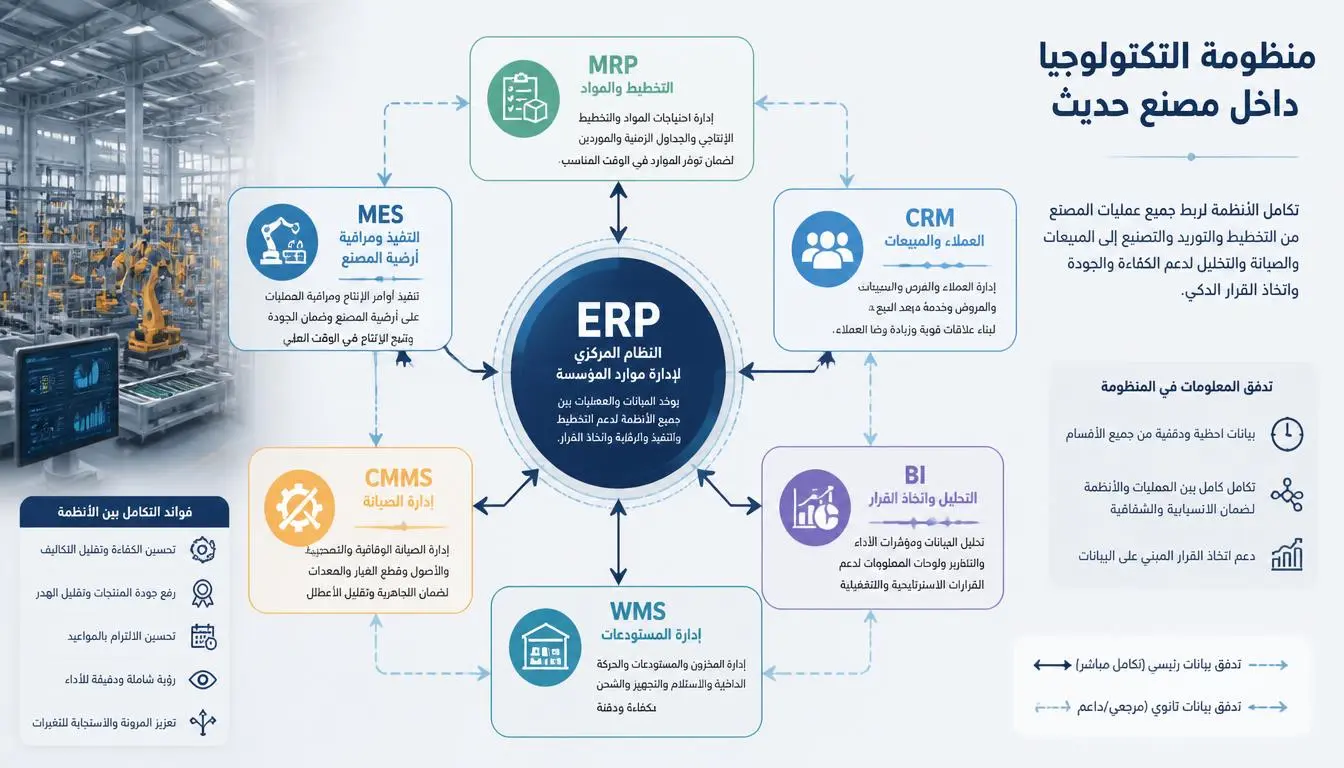
الإجابة السريعة: يربط نظام ERP سجل الأصول بالمشتريات والحسابات والموازنات والصيانة والتقارير، إذا كانت هذه الوظائف متاحة ومهيأة داخل النظام.
التكامل مع المشتريات والحسابات
يمكن ربط فاتورة شراء الأصل بطلب الشراء والاستلام والموافقة المالية، ثم تسجيله في الفئة المحاسبية المناسبة.
يساعد هذا التكامل على تقليل الإدخال المتكرر وتحسين إمكانية تتبع المستندات والموافقات.
التكامل مع الصيانة
عند ربط سجل الأصل بوحدة الصيانة، يمكن متابعة الأعطال والإصلاحات وتكاليف التشغيل.
وتساعد هذه البيانات الإدارة على مقارنة تكلفة الإصلاح بتكلفة الاستبدال، مع مراعاة أثر توقف العمل.
التكامل مع ذكاء الأعمال BI
تتيح لوحات مؤشرات الأداء (KPIs) متابعة تكلفة الأصول ومجمع الإهلاك والقيمة الدفترية وتكاليف الصيانة والتوزيع حسب الفروع والإدارات.
وتعتمد جودة التقارير على دقة البيانات والإعدادات والوحدات المتاحة.
مقارنة الإدارة اليدوية بنظام ERP
الجانب | الجداول اليدوية | نظام ERP مهيأ |
|---|---|---|
سجل الأصول | تحديث يدوي | سجل موحد عند توافر الوحدة |
الإهلاك | صيغ ومراجعات يدوية | احتساب آلي وفق الإعدادات |
الصيانة | ملفات منفصلة محتملة | تكامل مع الصيانة عند توافره |
الجرد | مطابقة يدوية | ربط بالسجل وأدوات الجرد المتاحة |
التقارير | تجميع البيانات | تقارير موحدة قابلة للتخصيص |
الرقابة | تعتمد على الإجراءات والملفات | صلاحيات وسجلات تدقيق وفق النظام |
لا يضمن استخدام ERP اختفاء الأخطاء. فقد تؤدي الإعدادات غير الصحيحة أو البيانات الناقصة إلى تقارير غير دقيقة.
كيف تقيّم Raito ERP؟
عند تقييم Raito ERP لإدارة الأصول، تحقق من وظائف سجل الأصول والإهلاك والربط مع الحسابات والمشتريات وإجراءات الاستبعاد والتقارير.
واختبر دورة أصل كاملة في بيئة تجريبية، من الشراء حتى الاستبعاد، بدلًا من الاعتماد على وصف عام للمنتج.
التوصية العملية: اجعل اختبار دورة الأصل جزءًا من معايير قبول النظام، وتحقق من انعكاس كل خطوة في السجلات والتقارير.
الخلاصة: قيمة ERP في إدارة الأصول هي ربط البيانات المالية والتشغيلية ضمن إجراءات قابلة للتتبع والرقابة.
سؤال شائع: هل يمكن الاعتماد على ERP وحده لضمان دقة الأصول؟
لا. تحتاج المنشأة إلى سياسات واضحة وبيانات صحيحة وجرد فعلي ومراجعة دورية للإعدادات.
كيف تقيس كفاءة إدارة الأصول؟
الإجابة السريعة: تُقاس الكفاءة من خلال دقة سجل الأصول، ومعدلات الاستخدام والأعطال، وتكاليف الصيانة، والقيمة الدفترية، والفروقات بين الجرد الفعلي والسجلات.
مؤشرات الأداء الرئيسية
المؤشر | طريقة القياس | الهدف |
|---|---|---|
دقة سجل الأصول | الأصول المطابقة ÷ الأصول التي جرى فحصها | قياس جودة السجل |
معدل استخدام الأصل | الاستخدام الفعلي مقارنة بالطاقة المتاحة | اكتشاف الأصول غير المستغلة |
تكلفة الصيانة | إجمالي تكاليف الصيانة خلال الفترة | متابعة تكاليف التشغيل |
معدل الأعطال | عدد الأعطال خلال الفترة | تقييم الاعتمادية |
القيمة الدفترية | التكلفة ناقص مجمع الإهلاك والهبوط المعترف به | متابعة القيمة المحاسبية |
معدل استغلال المعدات | الإنتاج الفعلي مقارنة بالطاقة المناسبة للمقارنة | تحسين الاستفادة من الموارد |
كيف تستفيد الإدارة من المؤشرات؟
إذا ارتفعت تكاليف صيانة آلة معينة، يمكن مقارنة التكلفة بمعدل استخدامها والإنتاج الناتج عنها.
وقد يكون الإصلاح مجديًا إذا حافظ على إنتاجية مرتفعة، بينما قد يصبح الاستبدال أفضل عندما تتكرر الأعطال وتزداد تكلفة التوقف.
لا يكفي مؤشر واحد لاتخاذ القرار. يجب مراعاة تكلفة الأصل البديل والعمر المتوقع والمخاطر التشغيلية والتدفقات النقدية.
التوصية العملية: أنشئ لوحة متابعة شهرية، وحدد مسؤولًا وهدفًا وإجراءً لكل مؤشر مهم.
الخلاصة: تحول مؤشرات الأداء بيانات الأصول إلى معلومات تدعم القرارات التشغيلية والاستثمارية.
سؤال شائع: هل القيمة الدفترية تعكس سعر بيع الأصل؟
ليس بالضرورة. فالقيمة الدفترية تعتمد على المعالجة المحاسبية، بينما يتحدد سعر البيع وفق ظروف السوق وحالة الأصل وشروط الصفقة.
ما الأخطاء الشائعة في إدارة الأصول الثابتة؟
الإجابة السريعة: تشمل الأخطاء رسملة مصروفات غير مؤهلة، وعدم تحديث السجلات، واستخدام تقديرات إهلاك غير مناسبة، وإهمال الجرد، وتأخير استبعاد الأصول المباعة أو المتلفة.
الأخطاء وكيفية تجنبها
الخطأ | أثره المحتمل | الإجراء الوقائي |
|---|---|---|
رسملة كل المشتريات | تضخيم الأصول | تطبيق سياسة رسملة موثقة |
إهمال الجرد | اختلاف السجلات عن الواقع | جرد دوري وتحقيق في الفروقات |
تطبيق عمر إنتاجي غير مناسب | تشويه مصروف الإهلاك | مراجعة التقديرات |
عدم تسجيل الاستبعاد | استمرار ظهور أصل غير موجود | اعتماد إجراء استبعاد رسمي |
تجاهل مؤشرات الهبوط | المبالغة في القيمة الدفترية | تطبيق متطلبات IAS 36 عند الحاجة |
ضعف بيانات المواقع | صعوبة الرقابة | استخدام معرفات وسجلات محدثة |
الخرافة والحقيقة
الخرافة: كل أصل ثابت يُهلك.
الحقيقة: الأرض ذات العمر الإنتاجي غير المحدد لا تُهلك عادةً، مع مراعاة طبيعتها والظروف المحاسبية.الخرافة: القيمة الدفترية هي القيمة السوقية.
الحقيقة: لكل منهما أساس قياس مختلف.الخرافة: استخدام ERP يضمن دقة البيانات.
الحقيقة: تعتمد الدقة على الإعدادات والبيانات والرقابة.الخرافة: الإهلاك يعالج كل انخفاض في قيمة الأصل.
الحقيقة: قد تستدعي الظروف اختبار الهبوط في القيمة وفق المعيار المنطبق.
التوصية العملية: راجع سياسة الرسملة والإهلاك والجرد والاستبعاد سنويًا، ووثّق التعديلات والاستثناءات.
الخلاصة: الرقابة المستمرة تمنع تراكم الأخطاء التي يصعب اكتشافها عند إعداد القوائم المالية فقط.
سؤال شائع: متى يجب استبعاد الأصل من السجلات؟
عند التخلص منه أو بيعه، أو عندما لا يُتوقع الحصول على منافع اقتصادية مستقبلية من استخدامه أو استبعاده، وفق شروط المعيار المحاسبي المنطبق.
أفضل الممارسات لإدارة الأصول الثابتة
لتحسين إدارة الأصول، يمكن تطبيق قائمة التحقق التالية:
إعداد سياسة مكتوبة للاعتراف بالأصول وحدود الرسملة.
توحيد تصنيف الأصول والحسابات المرتبطة بها.
توثيق تكلفة كل أصل ومستنداته.
تحديد العمر الإنتاجي والقيمة المتبقية وطريقة الإهلاك.
تسجيل موقع الأصل والمسؤول عنه.
إجراء جرد فعلي دوري.
متابعة تكاليف الصيانة والأعطال.
مراجعة مؤشرات الهبوط في القيمة.
توثيق عمليات النقل والبيع والاستبعاد.
مطابقة سجل الأصول مع دفتر الأستاذ العام.
مراجعة المعالجة الضريبية أو الزكوية وفق القواعد المنطبقة.
تقييم أتمتة دورة حياة الأصل باستخدام ERP عند الحاجة.
التوصية العملية: ابدأ بمطابقة سجل الأصول الحالي مع دفتر الأستاذ والجرد الفعلي، ثم عالج الفروقات قبل أتمتة الإجراءات.
الخلاصة: لا تُصلح الأتمتة بيانات غير موثوقة؛ بل يجب تحسين جودة السجل والسياسات أولًا.
سؤال شائع: ما أول خطوة لتحسين إدارة الأصول؟
ابدأ بحصر الأصول ومطابقة السجل مع الواقع، ثم وثّق السياسات والمسؤوليات قبل التوسع في الأتمتة.
الأسئلة الشائعة
ما تعريف الأصول الثابتة باختصار؟
هي أصول ملموسة تستخدمها المنشأة في الإنتاج أو تقديم الخدمات أو التأجير أو الأغراض الإدارية، ويُتوقع استخدامها لأكثر من فترة مالية واحدة.
ما أمثلة الأصول الثابتة؟
المباني والآلات والمعدات والمركبات والأثاث والتجهيزات والأجهزة المستخدمة في النشاط.
هل الأراضي من الأصول الثابتة؟
نعم، تُصنف الأراضي المستخدمة في النشاط ضمن الأصول الثابتة عادةً. والأرض ذات العمر الإنتاجي غير المحدد لا تُهلك عادةً.
ما الفرق بين الأصول الثابتة والأصول المتداولة؟
تدعم الأصول الثابتة النشاط طويل الأجل، بينما تشمل الأصول المتداولة النقد والمخزون والذمم المدينة وغيرها من البنود التي تستوفي شروط التصنيف.
كيف تُحسب تكلفة الأصل الثابت؟
تُحدد وفق شروط الاعتراف والقياس المحاسبي، وتشمل عادةً سعر الشراء والتكاليف المباشرة المؤهلة لإحضار الأصل إلى الموقع والحالة اللازمين للاستخدام المقصود.
ما الفرق بين الإهلاك ومجمع الإهلاك؟
الإهلاك هو المصروف الدوري الذي يوزع المبلغ القابل للإهلاك على العمر الإنتاجي، أما مجمع الإهلاك فهو إجمالي مبالغ الإهلاك المسجلة للأصل.
هل الإهلاك مصروف نقدي؟
لا. الإهلاك مصروف محاسبي لا يتطلب عادةً تدفقًا نقديًا خارجًا في الفترة التي يُسجل فيها.
كيف يساعد ERP في إدارة الأصول الثابتة؟
يمكنه ربط سجل الأصول بالمشتريات والحسابات والإهلاك والصيانة والتقارير، بحسب الوظائف المتاحة والإعدادات المعتمدة.
ما الفرق بين الإهلاك المحاسبي والضريبي؟
يعتمد الإهلاك المحاسبي على المعايير والسياسات المحاسبية، بينما تخضع المعالجة الضريبية أو الزكوية للقواعد النظامية ذات الصلة. وقد تختلف المعالجة بينهما.
كيف تُحسب القيمة الدفترية للأصل؟
في نموذج التكلفة، تُحسب القيمة الدفترية عادةً بطرح مجمع الإهلاك وخسائر الهبوط المعترف بها من التكلفة، مع مراعاة أي تعديلات محاسبية منطبقة.
ملخص المقال
الأصول الثابتة موارد طويلة الأجل تدعم أنشطة المنشأة، وتشمل المباني والآلات والمركبات والمعدات. وتحتاج إلى اعتراف محاسبي صحيح وتحديد للتكلفة والعمر الإنتاجي واحتساب للإهلاك ومراجعة للهبوط في القيمة عند الحاجة.
وتعتمد الإدارة الفعالة على سجل دقيق يوضح موقع كل أصل ومسؤوليته وحالته وتكاليفه. كما تساعد أنظمة ERP على ربط الأصول بالمشتريات والحسابات والصيانة والتقارير.
وتدعم مؤشرات الأداء والجرد الدوري قرارات الإصلاح والاستبدال والاستثمار، وتقلل الفجوة بين السجلات المحاسبية والواقع التشغيلي.
خاتمة استشارية
لا تقِس جودة إدارة الأصول بعدد السجلات الموجودة في النظام، بل بمدى تطابقها مع الأصول الفعلية ودقة قيمها ووضوح مسؤولياتها.
ابدأ بمراجعة سياسة الرسملة والإهلاك، ثم طابق السجل المحاسبي مع الجرد الفعلي، وحدد الأصول غير المستخدمة أو مرتفعة التكلفة التشغيلية.
بعد ذلك، قيّم إمكانات أتمتة دورة الأصل من الشراء إلى الاستبعاد عبر نظام ERP، مع التأكد من توافر الوظائف المطلوبة.
الهدف هو حماية الاستثمارات وتحسين دقة التقارير واتخاذ قرارات أفضل بشأن الأصول التي تحتاج إليها المنشأة اليوم وفي السنوات المقبلة.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,366 views
28,918 views
28,855 views
28,791 views
28,642 views