إدارة الشؤون المالية: أساس النجاح للمؤسسات
قد تحقق شركتك مبيعات متزايدة، وتوسع قاعدة عملائها، وتضيف منتجات جديدة، ثم تواجه صعوبة في دفع الرواتب أو سداد مستحقات الموردين. هذا التناقض لا يعني بالضرورة أن المبيعات ضعيفة؛ فقد تكون المشكلة في إدارة التدفقات النقدية، أو ارتفاع التكاليف، أو تأخر التحصيل، أو ضعف التخطيط المالي.
إدارة الشؤون المالية ليست مجرد تسجيل الإيرادات والمصروفات وإعداد التقارير المحاسبية. إنها عملية متكاملة تساعد الإدارة على فهم الوضع المالي، وتخصيص الموارد، وتوقع الاحتياجات النقدية، وضبط المخاطر، وتقييم القرارات قبل تنفيذها.
بالنسبة إلى صاحب القرار، تكمن القيمة الحقيقية في القدرة على الإجابة عن أسئلة عملية: هل تستطيع المؤسسة تمويل نموها؟ ما الأنشطة الأكثر ربحية؟ أين تتراكم الأموال؟ هل يمكن تحمل التزام مالي جديد؟ وما القرارات التي تحسن الأداء دون تعريض السيولة للخطر؟
الإجابة السريعة
إدارة الشؤون المالية هي تنظيم الموارد المالية للمؤسسة وتخطيطها ومراقبتها لضمان السيولة والربحية والاستدامة. وتشمل إعداد الموازنات، وإدارة التدفقات النقدية، ومراقبة التكاليف، والتحصيل، والمشتريات، والتمويل، وإعداد التقارير المالية، وتحليل مؤشرات الأداء. وتصبح الإدارة المالية أكثر فاعلية عندما تربط البيانات المحاسبية بالقرارات التشغيلية، وتستخدم توقعات مالية محدثة، وتحدد المسؤوليات والصلاحيات بوضوح.
جدول المحتويات
ما المقصود بإدارة الشؤون المالية؟
لماذا تمثل الإدارة المالية أساس نجاح المؤسسة؟
ما الوظائف الأساسية للإدارة المالية؟
كيف تعد المؤسسة خطة مالية فعالة؟
كيف تدير التدفقات النقدية ورأس المال العامل؟
كيف تراقب التكاليف وتقيس الربحية؟
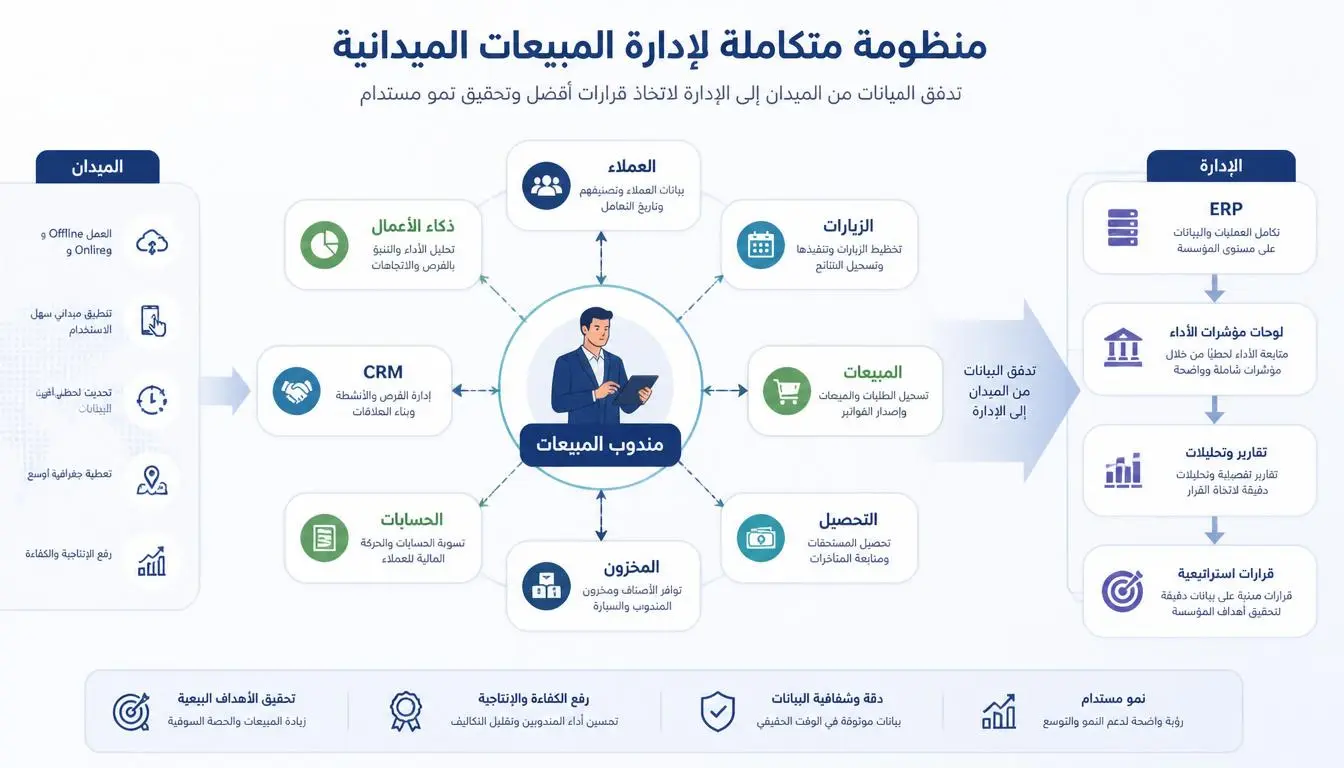
ما دور الأنظمة الرقمية وERP في الإدارة المالية؟
كيف تقيس كفاءة الإدارة المالية؟
ما أبرز الأخطاء المالية وكيف تتجنبها؟
إدارة الشؤون المالية في السوق السعودي
قائمة تحقق لتحسين الإدارة المالية
الأسئلة الشائعة
ملخص المقال
الخاتمة الاستشارية
1. ما المقصود بإدارة الشؤون المالية؟
الإجابة السريعة: إدارة الشؤون المالية هي تخطيط الأموال واستخدامها ومراقبتها وتحليل نتائجها، بما يضمن قدرة المؤسسة على الوفاء بالتزاماتها وتحقيق أهدافها التجارية.
تربط الإدارة المالية بين ما تملكه المؤسسة من موارد، وما تحتاج إليه من تمويل، وما تحققه من إيرادات وأرباح، وما تتحمله من تكاليف والتزامات.
وهي تختلف عن المحاسبة رغم العلاقة الوثيقة بينهما. فالمحاسبة توثق المعاملات وتنتج البيانات والقوائم المالية، بينما تستخدم الإدارة المالية هذه البيانات للتخطيط والتنبؤ وتقييم البدائل واتخاذ القرارات.
الفرق بين المحاسبة والإدارة المالية
الجانب | المحاسبة | إدارة الشؤون المالية |
|---|---|---|
الهدف الأساسي | تسجيل المعاملات وإعداد التقارير | التخطيط وتخصيص الموارد وتحسين الأداء |
التركيز الزمني | المعاملات السابقة والفترة الحالية | الحاضر والمستقبل |
الأدوات | القيود والقوائم والتسويات | الموازنات والتوقعات والتحليل المالي |
الأسئلة الرئيسية | ماذا حدث ماليًا؟ | ماذا ينبغي أن نفعل ماليًا؟ |
المخرجات | بيانات وقوائم مالية موثوقة | قرارات وخطط ومؤشرات أداء |
مثال عملي من قطاع التوزيع
قد تظهر القوائم المحاسبية أن شركة توزيع حققت أرباحًا خلال الربع الأخير. لكن تحليل الإدارة المالية يكشف أن معظم المبيعات آجلة، وأن قيمة كبيرة من الأموال لا تزال لدى العملاء.
هنا لا تكون الأولوية بالضرورة لزيادة المبيعات، بل لتحسين التحصيل، وضبط حدود الائتمان، ومراجعة شروط الدفع، والتأكد من توافق المشتريات مع الطلب الفعلي.
التوصية العملية: افصل بين مسؤولية تسجيل المعاملات ومسؤولية تحليل النتائج، مع ضمان جودة البيانات وتكاملها.
الخلاصة: المحاسبة تشرح الأداء المالي المسجل، والإدارة المالية تستخدم هذه المعلومات لتوجيه القرارات المقبلة.
2. لماذا تمثل الإدارة المالية أساس نجاح المؤسسة؟
الإجابة السريعة: تساعد الإدارة المالية على حماية السيولة، وتحديد الربحية الحقيقية، وتقليل الهدر، وتمويل النمو، وتجنب القرارات التي تتجاوز قدرة المؤسسة المالية.
قد تنمو المؤسسة بسرعة، لكن النمو نفسه يحتاج إلى تمويل. فزيادة المبيعات قد تتطلب شراء مخزون إضافي، وتوظيف موظفين، وزيادة الإنفاق اللوجستي، ومنح العملاء فترات ائتمان أطول.
إذا لم تواكب الإدارة المالية هذه الاحتياجات، فقد تواجه المؤسسة فجوة نقدية حتى مع وجود طلب قوي على منتجاتها.
أهم فوائد الإدارة المالية
تحسين السيولة: التأكد من توافر النقد عند استحقاق الالتزامات.
رفع الربحية: تحديد المنتجات والعملاء والأنشطة التي تحقق مساهمة مالية أفضل.
ضبط التكاليف: اكتشاف المصروفات غير الضرورية والانحرافات عن الموازنة.
دعم التوسع: تقدير التمويل اللازم قبل فتح فرع أو شراء معدات.
إدارة المخاطر: الاستعداد لتأخر التحصيل أو تغير الأسعار أو ارتفاع تكلفة التمويل.
تحسين القرارات: مقارنة البدائل باستخدام بيانات مالية واضحة.
تعزيز الثقة: تقديم تقارير منظمة للإدارة والممولين والشركاء.
الربحية لا تعني توافر النقد
لنفترض أن شركة خدمات أصدرت فواتير بقيمة 500 ألف ريال، وكانت تكاليفها ومصروفاتها المسجلة 400 ألف ريال. يبدو أن النشاط حقق ربحًا محاسبيًا قدره 100 ألف ريال.
لكن إذا لم تحصّل الشركة إلا جزءًا من الفواتير، فقد لا يتوافر النقد الكافي لدفع الرواتب والموردين في موعدها. المثال توضيحي، وتختلف النتائج الفعلية بحسب توقيت الاعتراف بالإيرادات والمصروفات والتحصيل والسداد.
كيف تتحول الإدارة المالية إلى قيمة تجارية؟
التحدي | الإجراء المالي | الأثر المتوقع |
|---|---|---|
تأخر التحصيل | متابعة الذمم وجدولة التحصيل | تحسين السيولة |
ارتفاع تكاليف التشغيل | تحليل الانحرافات حسب النشاط | تقليل الهدر |
تراكم المخزون | ربط الشراء بالطلب ودوران المخزون | تحرير رأس المال العامل |
ضعف وضوح الربحية | تحليل هامش الربح حسب المنتج والعميل | تحسين مزيج المبيعات |
توسع غير مدروس | إعداد توقعات وتقييم التمويل | تقليل مخاطر التوسع |
التوصية العملية: اربط كل قرار تشغيلي كبير بتقييم أثره على السيولة والربحية والالتزامات المستقبلية.
الخلاصة: الإدارة المالية الجيدة لا تكتفي بقياس ما كسبته المؤسسة، بل تساعدها على الاحتفاظ بقدرتها على العمل والنمو.
3. ما الوظائف الأساسية للإدارة المالية؟
الإجابة السريعة: تشمل الوظائف الأساسية التخطيط المالي، وإدارة السيولة، والموازنات، ومراقبة التكاليف، وإدارة الإيرادات والتحصيل، والتمويل، والتقارير، وإدارة المخاطر المالية.
تختلف تفاصيل الوظائف بحسب حجم المؤسسة وطبيعة نشاطها. لكن يجب أن تتكامل هذه الوظائف بدل عمل كل إدارة بمعزل عن الأخرى.
التخطيط المالي وإعداد الموازنات
يحدد التخطيط المالي الموارد التي تحتاج إليها المؤسسة لتحقيق أهدافها. وتشمل الموازنة تقديرات الإيرادات والمصروفات والاستثمارات والاحتياجات النقدية.
تحتاج الموازنة إلى افتراضات قابلة للتفسير، مثل حجم المبيعات المتوقع، والأسعار، وتكاليف المواد، والأجور، ومواعيد التحصيل والسداد.
إدارة الخزينة والتدفقات النقدية
تتابع إدارة الخزينة الأرصدة النقدية والمدفوعات والتحصيلات والتمويل قصير الأجل. وتهدف إلى ضمان توافر النقد في الوقت المناسب، مع تجنب الاحتفاظ بأرصدة غير مستغلة دون مبرر.
الحسابات المدينة والدائنة
تشمل الحسابات المدينة المبالغ المستحقة على العملاء، بينما تشمل الحسابات الدائنة الالتزامات المستحقة للموردين وغيرهم.
تؤثر كفاءة التحصيل وشروط السداد مباشرة في رأس المال العامل. لذلك يجب متابعة أعمار الذمم، والفواتير المتأخرة، والمبالغ المتنازع عليها.
مراقبة التكاليف والربحية
تساعد مراقبة التكاليف على فهم الفرق بين المصروفات الفعلية والمخططة. ويجب أن تتجاوز التحليل الإجمالي إلى تحليل المنتجات والفروع والعملاء والمشروعات عندما تتوافر البيانات اللازمة.
التقارير والإقفال المالي
تتضمن الأعمال المالية إقفال الفترات المحاسبية، والتسويات، ومراجعة الحسابات، وإعداد التقارير والقوائم المالية وفق الإطار المحاسبي المطبق.
التمويل وإدارة المخاطر
تقيّم الإدارة المالية مصادر التمويل وتكلفتها وشروطها، وتراجع مخاطر أسعار الفائدة أو العملات أو الائتمان عندما تكون ذات صلة بنشاط المؤسسة.
توزيع المسؤوليات المالية
الوظيفة | المسؤولية الرئيسية | مخرج العمل |
|---|---|---|
التخطيط المالي | إعداد الموازنات والتوقعات | خطة مالية محدثة |
الخزينة | متابعة النقد والمدفوعات | توقع التدفقات النقدية |
الحسابات المدينة | متابعة الفواتير والتحصيل | تقرير أعمار الذمم |
الحسابات الدائنة | إدارة مستحقات الموردين | جدول الالتزامات |
مراقبة التكاليف | تحليل الإنفاق والانحرافات | تقارير التكلفة |
التقارير المالية | الإقفال وإعداد القوائم | تقارير مالية موثوقة |
الإدارة المالية | تحليل النتائج والمخاطر | توصيات وقرارات إدارية |
التوصية العملية: عيّن مسؤولًا واضحًا لكل وظيفة، وحدد مواعيد التقارير ودورية المراجعة وآلية التصعيد عند ظهور انحرافات جوهرية.
الخلاصة: تتكون الإدارة المالية من وظائف مترابطة، ويعتمد نجاحها على وضوح المسؤوليات وجودة المعلومات وتوقيت استخدامها.
4. كيف تعد المؤسسة خطة مالية فعالة؟
الإجابة السريعة: تبدأ الخطة المالية بتحديد الأهداف، وتحليل الوضع الحالي، وبناء افتراضات واقعية، وإعداد الموازنة والتوقع النقدي، ثم متابعة الانحرافات وتحديث الخطة عند تغير الظروف.
الخطة المالية ليست ملفًا يُعد مرة واحدة في بداية السنة. إنها أداة إدارية يجب مراجعتها عندما تتغير المبيعات أو التكاليف أو شروط التمويل أو ظروف السوق.
الخطوة الأولى: تحديد الأهداف
حدد ما تريد المؤسسة تحقيقه ماليًا، مثل تحسين هامش الربح، أو تقليل تأخر التحصيل، أو تمويل فرع جديد، أو خفض الاعتماد على التمويل قصير الأجل.
ينبغي أن تكون الأهداف قابلة للقياس ومحددة زمنيًا، وأن تتوافق مع استراتيجية المؤسسة.
الخطوة الثانية: تحليل الوضع الحالي
راجع القوائم المالية، والأرصدة النقدية، والديون، والذمم المدينة والدائنة، والمخزون، والالتزامات التعاقدية.
يجب التحقق من جودة البيانات قبل استخدامها في التوقعات. فالأرقام غير المكتملة أو المكررة قد تنتج خطة تبدو دقيقة لكنها غير صالحة لاتخاذ القرار.
الخطوة الثالثة: إعداد الموازنة
تتضمن الموازنة تقديرات المبيعات والتكاليف التشغيلية والاستثمارات والتمويل. ويجب توثيق الافتراضات المستخدمة، وتحديد المسؤول عن كل بند.
الخطوة الرابعة: إعداد توقع التدفقات النقدية
توقع توقيت المقبوضات والمدفوعات، وليس قيمتها الإجمالية فقط. قد تحتاج المؤسسة إلى تمويل مؤقت عندما تستحق المدفوعات قبل تحصيل الفواتير.
الخطوة الخامسة: بناء سيناريوهات
لا تعتمد على توقع واحد. أعد سيناريو أساسيًا، وسيناريو أكثر تحفظًا، وسيناريو نمو إذا كان مناسبًا. اختبر أثر انخفاض المبيعات أو ارتفاع التكلفة أو تأخر التحصيل.
الخطوة السادسة: متابعة الانحرافات
قارن النتائج الفعلية بالموازنة، وحدد أسباب الفروق، ثم اتخذ إجراءات تصحيحية. لا يكفي وصف الانحراف؛ يجب تحديد ما إذا كان مؤقتًا أو متكررًا أو ناتجًا عن افتراض غير واقعي.
مثال عملي: مصنع
إذا خطط مصنع لزيادة الإنتاج، فيجب أن تتضمن الخطة تكلفة المواد الخام، والأجور، والطاقة، والمخزون المطلوب، وشروط دفع الموردين، وتوقيت تحصيل المبيعات.
قد يكون التوسع مربحًا على الورق، لكنه يحتاج إلى تمويل نقدي قبل أن تظهر عوائده. لذلك ينبغي تقييم الربحية والسيولة معًا.
التوصية العملية: أنشئ خطة مالية سنوية، وتوقعًا نقديًا قصير الأجل يُحدّث بانتظام، وسجلًا للانحرافات والإجراءات التصحيحية.
الخلاصة: الخطة المالية الفعالة تحول أهداف المؤسسة إلى افتراضات وميزانيات وتوقعات قابلة للمتابعة والتعديل.
5. كيف تدير التدفقات النقدية ورأس المال العامل؟
الإجابة السريعة: تتطلب إدارة السيولة توقع المقبوضات والمدفوعات، وتحسين التحصيل، ومراجعة شروط السداد، وضبط المخزون، ومراقبة الالتزامات قصيرة الأجل.
رأس المال العامل يرتبط بالموارد والالتزامات قصيرة الأجل اللازمة لتشغيل النشاط. ويُحسب صافي رأس المال العامل عادةً بطرح الخصوم المتداولة من الأصول المتداولة.
لكن قراءة هذا الرقم وحده لا تكفي. فقد تمتلك المؤسسة مخزونًا كبيرًا يصعب بيعه، أو ذممًا متأخرة يصعب تحصيلها، بينما تظل التزاماتها النقدية مستحقة في مواعيد محددة.
ما الذي يجب مراقبته؟
النقد المتاح والأرصدة المصرفية.
مواعيد تحصيل فواتير العملاء.
أعمار الذمم المدينة والمبالغ المتنازع عليها.
مواعيد سداد الموردين والالتزامات الأخرى.
قيمة المخزون وسرعة دورانه.
أقساط التمويل والاستحقاقات القريبة.
الالتزامات الموسمية أو غير المتكررة.
كيف تحسن دورة النقد؟
أولًا: التحصيل. أصدر الفواتير في الوقت المناسب، وتابع المستحقات وفق جدول واضح، وراجع حدود الائتمان للعملاء بحسب المخاطر.
ثانيًا: المخزون. اربط المشتريات بمستويات الطلب الفعلية، وراجع الأصناف بطيئة الحركة، وتجنب تكديس المخزون دون مبرر تجاري.
ثالثًا: المدفوعات. خطط للسداد وفق العقود والأولويات، وتفاوض على شروط مناسبة دون الإخلال بالتزامات المؤسسة أو علاقتها بالموردين.
رابعًا: التوقع النقدي. حدّث تقديرات المقبوضات والمدفوعات، وقارنها بالأرصدة الفعلية لاكتشاف الفجوات مبكرًا.
مثال عملي: شركة توزيع
قد تشتري الشركة كميات كبيرة للحصول على خصم من المورد، لكنها تمنح العملاء فترات ائتمان طويلة. هنا قد يؤدي الخصم إلى تجميد السيولة في المخزون والذمم المدينة.
ينبغي مقارنة التوفير الناتج عن الخصم بتكلفة التمويل والتخزين ومخاطر بطء البيع.
مؤشر السيولة | ما الذي يوضحه؟ | الإجراء عند ظهور مشكلة |
|---|---|---|
توقع الرصيد النقدي | قدرة المؤسسة على تغطية المدفوعات المقبلة | مراجعة توقيت التحصيل والإنفاق |
متوسط فترة التحصيل | المدة اللازمة لتحصيل المبيعات الآجلة | مراجعة الائتمان ومتابعة الذمم |
أيام المخزون | مدة بقاء المخزون قبل بيعه أو استخدامه | مراجعة المشتريات والأصناف الراكدة |
أيام السداد | متوسط المدة قبل سداد الموردين | تحسين الجدولة دون مخالفة الشروط |
صافي رأس المال العامل | الفرق بين الأصول والخصوم المتداولة | تحليل جودة الأصول والاستحقاقات |
التوصية العملية: راجع توقعات النقد أسبوعيًا في المؤسسات ذات التدفقات المتقلبة، وبوتيرة تناسب طبيعة النشاط. لا تنتظر ظهور عجز فعلي قبل اتخاذ الإجراءات.
الخلاصة: إدارة السيولة تعني التحكم في توقيت النقد، لا مجرد زيادة المبيعات أو الأرباح المحاسبية.
6. كيف تراقب التكاليف وتقيس الربحية؟
الإجابة السريعة: تحتاج المؤسسة إلى تصنيف التكاليف، ومقارنة الفعلي بالمخطط، وتحليل هامش الربح حسب المنتج أو الخدمة أو العميل أو الفرع، ثم ربط النتائج بإجراءات تشغيلية.
قد تحقق المؤسسة إيرادات مرتفعة دون تحقيق عائد مناسب. وقد تخفي التقارير الإجمالية خسائر في منتج أو فرع تعوضها أرباح أنشطة أخرى.
لذلك ينبغي أن تكون بيانات التكاليف مرتبطة بمراكز تكلفة واضحة، وأن توزع التكاليف المشتركة وفق أسس منطقية ومتسقة.
التمييز بين أنواع التكاليف
التكاليف الثابتة: لا تتغير مباشرة مع حجم النشاط ضمن نطاق تشغيلي معين، مثل بعض الإيجارات.
التكاليف المتغيرة: تتغير مع حجم الإنتاج أو المبيعات، مثل بعض المواد والعمولات.
التكاليف المباشرة: يمكن ربطها بمنتج أو خدمة أو مشروع محدد.
التكاليف غير المباشرة: تخدم أكثر من نشاط، وتتطلب أساسًا مناسبًا للتوزيع.
تحليل هامش الربح
يساعد هامش الربح الإجمالي على فهم العلاقة بين الإيرادات وتكلفة المبيعات، بينما يوضح هامش الربح التشغيلي أثر المصروفات التشغيلية أيضًا.
يجب تفسير المؤشرات في سياق الصناعة والسياسة المحاسبية وطبيعة النشاط. ولا ينبغي مقارنة مؤسستين اعتمادًا على نسبة واحدة دون فهم اختلافاتهما.
مثال عملي: شركة خدمات
إذا ارتفعت إيرادات أحد المشروعات، فقد يبدو المشروع ناجحًا. لكن عند احتساب ساعات العمل الفعلية وتكاليف التعاقد والدعم والتعديلات الإضافية، قد يظهر أن هامش الربح أقل من المتوقع.
يتيح تحليل تكلفة المشروع للإدارة تعديل التسعير أو نطاق الخدمة أو طريقة التنفيذ في العقود المقبلة.
تحليل الانحرافات
نوع الانحراف | مثال | السؤال الإداري |
|---|---|---|
انحراف الإيرادات | انخفاض المبيعات عن الموازنة | هل السبب حجم الطلب أم السعر أم التحصيل؟ |
انحراف تكلفة المواد | ارتفاع أسعار الشراء | هل يمكن تحسين شروط الموردين أو البدائل؟ |
انحراف العمالة | ساعات عمل إضافية غير مخططة | هل توجد مشكلة في الجدولة أو الإنتاجية؟ |
انحراف المصروفات | تجاوز بند تشغيلي | هل كان الإنفاق ضروريًا ومصرحًا به؟ |
انحراف هامش الربح | انخفاض الربحية رغم نمو الإيرادات | هل تغير مزيج المنتجات أو شروط البيع؟ |
التوصية العملية: اعتمد تقريرًا شهريًا يوضح الإيرادات والتكاليف وهوامش الربح والانحرافات حسب مراكز المسؤولية، مع تفسير كل انحراف جوهري.
الخلاصة: لا يكفي معرفة حجم الإيرادات؛ يجب فهم مصدر الربح وتكلفة تحقيقه والقرارات التي تحسن استدامته.
7. ما دور الأنظمة الرقمية وERP في الإدارة المالية؟
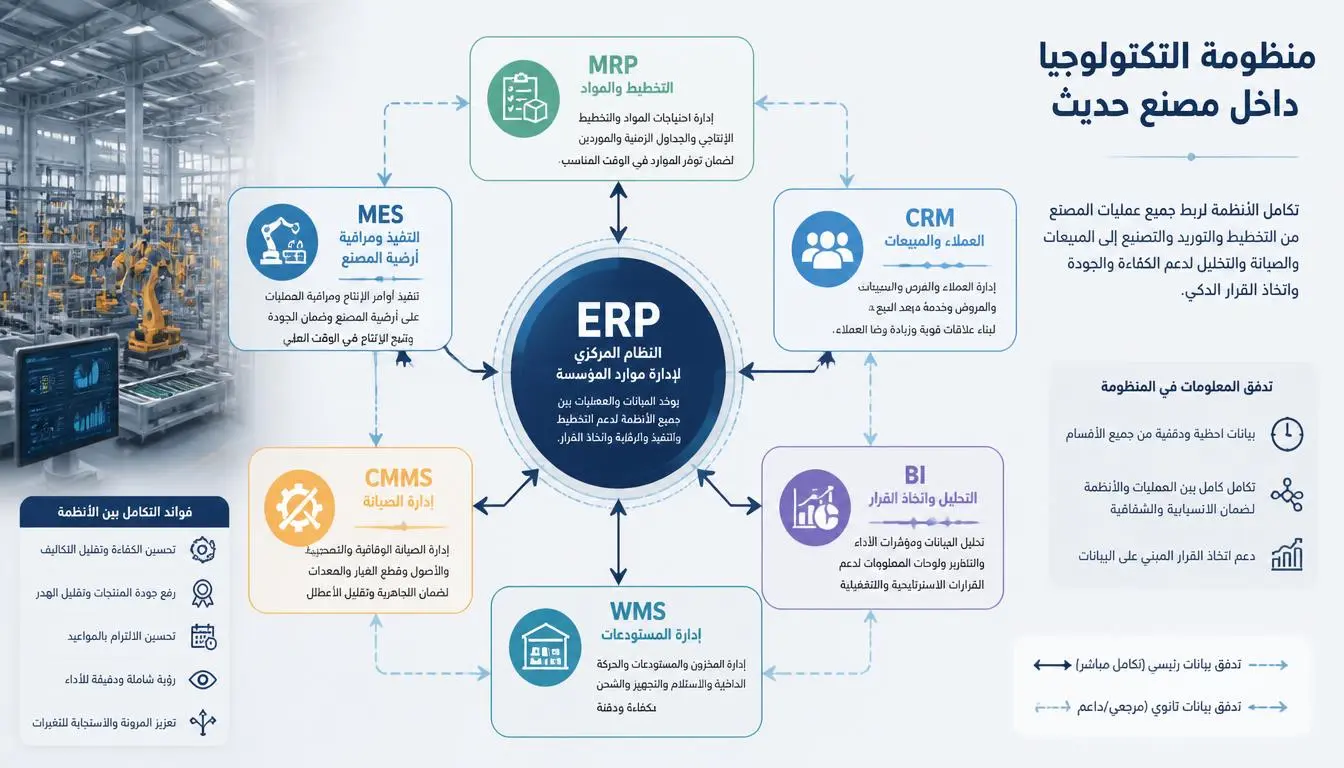
الإجابة السريعة: تساعد أنظمة ERP على ربط العمليات المالية بالمبيعات والمشتريات والمخزون والموارد البشرية، وتقليل تكرار إدخال البيانات، وتسريع إعداد التقارير، بشرط صحة الإعدادات والبيانات والرقابة.
عندما تستخدم المؤسسة أنظمة منفصلة، قد تضطر الإدارة المالية إلى جمع ملفات متعددة ومراجعة اختلافات الأرقام يدويًا. يؤدي ذلك إلى تأخر التقارير وزيادة احتمالات الخطأ وصعوبة تتبع مصدر المعاملة.
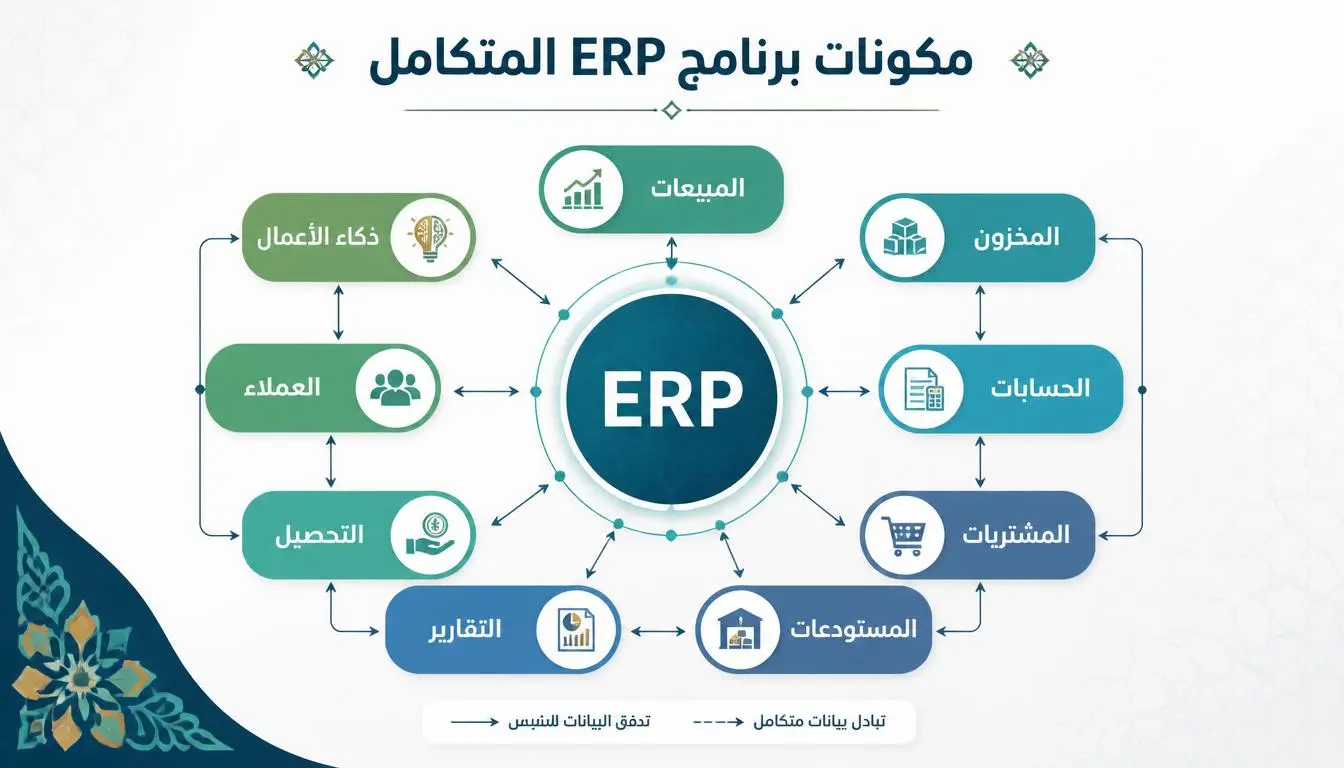
يساعد النظام المتكامل على تسجيل المعاملات وربطها بالعمليات التي أنشأتها. فعلى سبيل المثال، يمكن ربط فاتورة البيع بحركة المخزون والذمم المدينة والقيد المحاسبي وفق إعدادات النظام.
ما الوظائف التي تستفيد من التكامل؟
المبيعات: ربط الفواتير بالعملاء وشروط الائتمان.
المشتريات: ربط أوامر الشراء والاستلام وفواتير الموردين.
المخزون: متابعة قيمة المخزون وحركاته وتكلفة البضاعة.
الحسابات: تنظيم القيود والتسويات والإقفال.
الخزينة: متابعة الأرصدة والمدفوعات والتحصيلات.
التقارير الإدارية: مقارنة النتائج الفعلية بالموازنة ومؤشرات الأداء.
كيف تختار نظامًا ماليًا أو ERP؟
المعيار | ما يجب التحقق منه |
|---|---|
التغطية الوظيفية | دعم المحاسبة والخزينة والذمم والتقارير المطلوبة |
التكامل | ربط المالية بالمبيعات والمخزون والمشتريات |
جودة البيانات | منع التكرار وتوفير مسارات مراجعة واضحة |
الصلاحيات | تحديد ما يستطيع كل مستخدم عرضه أو تعديله أو اعتماده |
التقارير | توفير تقارير قابلة للتخصيص حسب احتياجات الإدارة |
الامتثال | تلبية المتطلبات المحاسبية والضريبية المنطبقة |
قابلية التوسع | دعم نمو الفروع والمعاملات والاحتياجات |
التكلفة الكلية | احتساب الترخيص والتنفيذ والتدريب والدعم والتشغيل |
أين يأتي دور Raito ERP؟
يمكن النظر إلى Raito ERP بوصفه مثالًا على أنظمة إدارة موارد المؤسسة التي تربط عمليات الأعمال ضمن بيئة واحدة. وعند تقييمه أو أي نظام بديل، ينبغي التأكد من أن الوظائف المالية والتقارير والتكاملات والصلاحيات تلبي احتياجات المؤسسة الفعلية.
لا ينبغي افتراض وجود ميزة محددة أو مستوى امتثال بعينه دون التحقق من وثائق المنتج وعرض التنفيذ والعقد. كما أن استخدام ERP لا يلغي الحاجة إلى المراجعة المحاسبية والرقابة الداخلية.
التوصية العملية: قبل اختيار النظام، وثّق دورة العمل المالية الحالية، وحدد التقارير المطلوبة، واختبر سيناريوهات حقيقية من البيع والشراء والتحصيل والإقفال.
الخلاصة: قيمة النظام الرقمي تظهر عندما يحول المعاملات إلى بيانات موثوقة تساعد الإدارة على اتخاذ القرار في الوقت المناسب.
8. كيف تقيس كفاءة الإدارة المالية؟
الإجابة السريعة: تقاس الكفاءة المالية بمؤشرات تغطي السيولة والربحية والتحصيل والتكاليف والانحرافات ودقة التقارير، مع ربط كل مؤشر بهدف ومالك وإجراء تصحيحي.
ينبغي اختيار مؤشرات تناسب نموذج عمل المؤسسة. فمؤشرات شركة تصنيع تختلف في تفاصيلها عن شركة خدمات أو تجارة إلكترونية، وإن اشتركت جميعها في الحاجة إلى متابعة النقد والربحية والالتزامات.
مؤشرات مالية أساسية
المؤشر | طريقة الحساب المبسطة | الاستخدام |
|---|---|---|
هامش الربح الإجمالي | الربح الإجمالي ÷ الإيرادات × 100 | تقييم الربحية بعد تكلفة المبيعات |
هامش الربح التشغيلي | الربح التشغيلي ÷ الإيرادات × 100 | تقييم الربحية من النشاط التشغيلي |
النسبة الجارية | الأصول المتداولة ÷ الخصوم المتداولة | قراءة أولية للقدرة على تغطية الالتزامات القصيرة |
صافي رأس المال العامل | الأصول المتداولة − الخصوم المتداولة | تقدير الموارد قصيرة الأجل بعد الالتزامات |
متوسط فترة التحصيل | متوسط الذمم المدينة ÷ المبيعات الآجلة × أيام الفترة | متابعة سرعة التحصيل |
انحراف الموازنة | الفعلي − المخطط | تحديد الفرق عن الخطة |
دقة التوقع النقدي | مقارنة التدفقات المتوقعة بالتدفقات الفعلية | تحسين التخطيط للسيولة |
تختلف طرق الحساب التفصيلية بحسب البيانات المتاحة والسياسات المستخدمة. ويجب عدم تفسير أي مؤشر منفرد بمعزل عن بقية المؤشرات والسياق التشغيلي.
كيف تستخدم لوحة مؤشرات مالية؟
يُفضّل أن تعرض لوحة الإدارة:
الرصيد النقدي الحالي والتوقعات المقبلة.
الذمم المتأخرة وأكبر العملاء المدينين.
مستحقات الموردين القريبة.
الإيرادات والهوامش مقارنة بالموازنة.
المصروفات التي تجاوزت حدودها المعتمدة.
المخاطر المالية التي تحتاج إلى قرار.
الإجراءات التصحيحية والمسؤولين عن تنفيذها.
مثال عملي: إذا انخفض هامش الربح وارتفعت الذمم المتأخرة في الفترة نفسها، فينبغي تحليل الأسعار وشروط الائتمان ومزيج المبيعات قبل اتخاذ قرار عام بخفض التكاليف.
التوصية العملية: اعقد مراجعة مالية دورية تجمع الإدارة المالية والمبيعات والمشتريات والعمليات، وركز على الانحرافات التي تتطلب قرارًا لا على استعراض الأرقام فقط.
الخلاصة: المؤشرات المالية مفيدة عندما تقود إلى إجراء واضح، ومسؤول محدد، وموعد لمراجعة النتيجة.
9. ما أبرز الأخطاء المالية وكيف تتجنبها؟
الإجابة السريعة: تشمل الأخطاء الشائعة الخلط بين الربح والسيولة، وتأخير إقفال الحسابات، والاعتماد على توقعات غير محدثة، وضعف متابعة الذمم، وعدم توزيع المسؤوليات أو مراجعة الصلاحيات.
الخرافات مقابل الواقع
الخرافة | الواقع |
|---|---|
ارتفاع المبيعات يعني أن الوضع المالي جيد | قد تتراجع السيولة بسبب تأخر التحصيل أو ارتفاع المخزون |
وجود أرباح يعني القدرة على دفع الالتزامات | الأرباح المحاسبية لا تعني توافر النقد في موعد الاستحقاق |
إعداد موازنة سنوية يكفي | يجب مراجعة الافتراضات وتحديث التوقعات عند تغير الظروف |
خفض جميع المصروفات يحسن الأداء | قد تضر التخفيضات العشوائية بالجودة والإنتاجية والإيرادات |
التقارير التفصيلية دائمًا أفضل | التقارير يجب أن تجيب عن أسئلة محددة دون إغراق الإدارة |
النظام المحاسبي يضمن دقة القرارات | تعتمد النتائج على جودة البيانات والإعدادات والرقابة |
ممارسات ينبغي تجنبها
تأخير تسجيل الفواتير والمصروفات.
عدم مطابقة الحسابات المصرفية بانتظام.
منح الائتمان دون معايير واضحة.
شراء مخزون لا يتناسب مع الطلب المتوقع.
تجاهل المصروفات المتكررة الصغيرة.
عدم فصل المهام بين الإنشاء والاعتماد والدفع.
استخدام جداول غير محكومة كمصدر وحيد للبيانات المالية.
اتخاذ قرارات توسع دون توقع نقدي.
عدم توثيق الافتراضات المستخدمة في الموازنات.
أفضل الممارسات
اعتماد دورة إقفال مالي محددة.
مطابقة الأرصدة والحسابات بصورة منتظمة.
مراجعة الذمم المدينة والدائنة وفق جدول واضح.
ربط الموازنة بمراكز المسؤولية.
تطبيق صلاحيات مناسبة ومراجعتها دوريًا.
تحديث التوقعات النقدية.
توثيق القرارات المالية والافتراضات.
مراجعة النتائج مع أصحاب العمليات.
التوصية العملية: ابدأ بأكثر ثلاثة أخطاء تسبب تأخر المعلومات أو ضعف السيولة، وحدد إجراءً تصحيحيًا لكل منها.
الخلاصة: كثير من المشكلات المالية لا تتطلب أدوات معقدة؛ بل تحتاج إلى انضباط في البيانات والإجراءات والمسؤوليات.
10. إدارة الشؤون المالية في السوق السعودي
الإجابة السريعة: ينبغي أن تراعي الإدارة المالية في السعودية المتطلبات المحاسبية والضريبية والتنظيمية المنطبقة على نشاط المنشأة، بما في ذلك متطلبات الفوترة الإلكترونية والالتزامات ذات الصلة بضريبة القيمة المضافة عند انطباقها.
لا توجد قائمة واحدة من المتطلبات تصلح لجميع المنشآت. فالتزامات المنشأة تعتمد على طبيعتها القانونية ونشاطها ووضعها الضريبي والقطاع الذي تعمل فيه.
الفوترة الإلكترونية
توضح هيئة الزكاة والضريبة والجمارك أن منظومة «فاتورة» تتضمن مرحلة الإصدار والحفظ الإلكتروني، ومرحلة الربط والتكامل التي يجري تطبيقها على المنشآت المستهدفة وفق إشعارات الهيئة والمتطلبات المعمول بها.
لذلك يجب التأكد من توافق نظام الفوترة المستخدم مع المتطلبات التي تنطبق على المنشأة، ومتابعة الإشعارات الرسمية المتعلقة بمرحلة الربط والتكامل.
التقارير والالتزامات المالية
تحتاج المنشأة إلى تنظيم الفواتير والمستندات والقيود والسجلات ذات الصلة، وتطبيق المعايير المحاسبية والمتطلبات النظامية التي تنطبق عليها.
ويجب أن تتوافق إجراءات الإقفال والتوثيق والاحتفاظ بالسجلات مع احتياجات المنشأة والتزاماتها، مع مراجعة المتطلبات الرسمية عند حدوث تغييرات تنظيمية.
مثال عملي: منشأة تجارية
إذا كانت منشأة تجارية تستخدم نظامًا لإدارة المبيعات والمخزون والحسابات، فينبغي اختبار دورة الفاتورة كاملة: من إصدارها إلى تسجيلها محاسبيًا، وربطها بالبيانات المطلوبة، وحفظها، ومعالجة الإشعارات المرتبطة بها وفق المتطلبات المنطبقة.
التوصية العملية: عيّن مسؤولًا عن متابعة التغييرات التنظيمية، وراجع توافق النظام المالي والفوترة الإلكترونية مع المتطلبات الرسمية قبل تطبيق التغييرات على بيئة الإنتاج.
الخلاصة: الامتثال المالي جزء من الإدارة المالية السليمة، ويتطلب معرفة المتطلبات المنطبقة وإثبات الالتزام بها.
11. قائمة تحقق لتحسين الإدارة المالية
استخدم القائمة التالية لتقييم الوضع الحالي. لا تضع علامة أمام بند إلا إذا كان مطبقًا ويمكن التحقق منه.
توجد خطة مالية معتمدة مرتبطة بأهداف المؤسسة.
توجد موازنة واضحة ومسؤوليات محددة لبنودها.
تُحدّث توقعات التدفقات النقدية بانتظام.
تُراجع الذمم المدينة والمتأخرة وفق جدول واضح.
تُتابع مستحقات الموردين ومواعيد سدادها.
تُطابق الحسابات المصرفية والأرصدة ذات الصلة.
تُحلل التكاليف حسب النشاط أو مركز التكلفة عند الحاجة.
تُراجع الربحية حسب المنتج أو الخدمة أو العميل حيثما أمكن.
تُقارن النتائج الفعلية بالموازنة وتُوثق الانحرافات.
توجد دورة إقفال مالي ومواعيد محددة للتقارير.
تُفصل الصلاحيات بين إنشاء المعاملات واعتمادها ودفعها.
تُراجع صلاحيات المستخدمين في الأنظمة المالية.
توجد آلية لحفظ المستندات والسجلات المالية.
تُراجع متطلبات الفوترة والضرائب والامتثال ذات الصلة.
تُستخدم مؤشرات أداء تساعد الإدارة على اتخاذ القرار.
تُوثق الإجراءات التصحيحية ومسؤوليات تنفيذها.
شجرة قرار مبسطة
هل تعرف المؤسسة رصيدها النقدي والتزاماتها المقبلة؟
لا: ابدأ بجمع الأرصدة وجدولة المقبوضات والمدفوعات.
نعم: انتقل إلى تقييم التحصيل والتكاليف.
هل تتأخر المؤسسة في تحصيل مستحقاتها؟
نعم: راجع شروط الائتمان، وأعمار الذمم، وإجراءات متابعة العملاء.
لا: حلل المخزون والتكاليف والفرص الاستثمارية.
هل تتجاوز التكاليف الموازنة باستمرار؟
نعم: حدد مصدر الانحراف، والمسؤول عنه، والإجراء التصحيحي.
لا: ركز على تحسين التوقعات والربحية وكفاءة استخدام الموارد.
التوصية العملية: حدد ثلاث فجوات مالية ذات أثر مباشر على السيولة أو الربحية، ثم أنشئ خطة معالجة تتضمن المسؤول والموعد ومؤشر النجاح.
12. الأسئلة الشائعة حول إدارة الشؤون المالية
ما المقصود بإدارة الشؤون المالية في المؤسسات؟
هي تخطيط الموارد المالية واستخدامها ومراقبتها وتحليلها، بهدف الحفاظ على السيولة وتحسين الربحية ودعم القرارات وتحقيق الأهداف التجارية.
ما الفرق بين الإدارة المالية والمحاسبة؟
تركز المحاسبة على تسجيل المعاملات وإعداد التقارير والقوائم المالية، بينما تستخدم الإدارة المالية البيانات المحاسبية للتخطيط والتنبؤ وإدارة السيولة والتكاليف والتمويل.
ما أهم وظائف الإدارة المالية؟
تشمل التخطيط والموازنات، وإدارة الخزينة والتدفقات النقدية، والحسابات المدينة والدائنة، ومراقبة التكاليف، والتقارير المالية، والتمويل، وتحليل المخاطر.
لماذا قد تواجه الشركة أزمة سيولة رغم تحقيق الأرباح؟
قد تكون المبيعات آجلة، أو تتراكم الأموال في المخزون، أو تستحق المدفوعات قبل تحصيل الإيرادات. فالربح المحاسبي لا يضمن وجود نقد متاح في موعد الالتزام.
كيف أبدأ في تحسين الإدارة المالية لشركتي؟
ابدأ بمراجعة الأرصدة والتدفقات النقدية والذمم والتكاليف، ثم أعد موازنة وتوقعًا نقديًا، وحدد مؤشرات أداء ومسؤوليات واضحة للمراجعة والمتابعة.
ما أهمية الموازنة المالية؟
تحدد الموازنة الإيرادات والتكاليف والاستثمارات المتوقعة، وتوفر أساسًا لمقارنة النتائج الفعلية بالمخطط، واكتشاف الانحرافات واتخاذ الإجراءات التصحيحية.
كيف يساعد نظام ERP الإدارة المالية؟
يساعد على ربط البيانات المالية بالمبيعات والمشتريات والمخزون والعمليات الأخرى، وتقليل إدخال البيانات المتكرر، وتحسين تتبع المعاملات وإعداد التقارير، بحسب الوظائف والإعدادات المتاحة.
ما أهم مؤشرات الأداء المالي؟
تشمل هامش الربح، والنسبة الجارية، وصافي رأس المال العامل، ومتوسط فترة التحصيل، وانحراف الموازنة، ودقة توقع التدفقات النقدية. ويجب تفسيرها بحسب طبيعة النشاط.
كيف تقلل الشركة التكاليف دون التأثير في الجودة؟
تحدد مصادر الهدر والتكاليف غير الضرورية، وتحلل الانحرافات، وتراجع كفاءة العمليات والمشتريات، وتتجنب التخفيضات العشوائية التي قد تضر بالإيرادات أو مستوى الخدمة.
ما دور الإدارة المالية في التوسع؟
تقدّر تكلفة التوسع واحتياجاته النقدية، وتحلل العوائد والمخاطر، وتقارن بدائل التمويل، وتختبر قدرة المؤسسة على الوفاء بالتزاماتها أثناء تنفيذ الخطة.
ما العلاقة بين الإدارة المالية والامتثال في السعودية؟
تساعد الإدارة المالية على تنظيم السجلات والفواتير والتقارير والالتزامات، مع ضرورة تطبيق المتطلبات الضريبية والتنظيمية التي تنطبق على المنشأة والتحقق من تحديثاتها الرسمية.
كم مرة يجب مراجعة الوضع المالي؟
تُراجع السيولة والالتزامات بوتيرة تناسب تقلب النشاط، وتُراجع النتائج والموازنة دوريًا وفق دورة التقارير. وقد تحتاج المؤسسات ذات التدفقات المتغيرة إلى تحديث توقعاتها النقدية أسبوعيًا أو بوتيرة أقرب.
13. ملخص المقال
إدارة الشؤون المالية تتجاوز المحاسبة إلى التخطيط والتنبؤ والتحليل واتخاذ القرارات.
الربحية والسيولة مفهومان مختلفان، ويجب مراقبتهما معًا.
الموازنات والتوقعات النقدية تساعد على الاستعداد للالتزامات والفرص.
إدارة التحصيل والمخزون والموردين تؤثر في رأس المال العامل.
تحليل التكاليف والربحية يكشف الأنشطة التي تحتاج إلى تحسين.
أنظمة ERP تساعد على تكامل البيانات المالية والتشغيلية، لكنها لا تلغي الرقابة والمراجعة.
مؤشرات الأداء مفيدة عندما ترتبط بإجراءات ومسؤوليات واضحة.
الامتثال المالي يتطلب التحقق من المتطلبات الرسمية المنطبقة على المنشأة.
14. الخاتمة الاستشارية
نجاح الإدارة المالية لا يُقاس بمدى دقة التقارير وحدها، بل بقدرتها على تحويل الأرقام إلى قرارات تحافظ على السيولة وتحسن الربحية وتدعم النمو.
ابدأ بتقييم التدفقات النقدية، والذمم، والمخزون، والتكاليف، وجودة التقارير. ثم حدد الفجوات التي تؤثر مباشرة في قدرة المؤسسة على الوفاء بالتزاماتها وتحقيق أهدافها.
إذا كانت البيانات موزعة بين أنظمة وملفات متعددة، فراجع إمكانية توحيدها ضمن نظام مناسب لعمليات المؤسسة. وإذا كانت التقارير تتأخر أو تتعارض، فابدأ بتوحيد التعريفات والإجراءات قبل إضافة أدوات جديدة.
الخطوة التالية: اجمع الإدارة المالية والمبيعات والمشتريات والعمليات في مراجعة واحدة، وحدد أهم ثلاثة تحديات مالية، ثم اعتمد خطة قابلة للقياس لمعالجتها خلال فترة زمنية محددة.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,366 views
28,918 views
28,855 views
28,791 views
28,642 views