أنواع المصروفات وأفضل برنامج محاسبي لإدارتها
قد تحقق شركتك مبيعات جيدة، ومع ذلك تتراجع الأرباح أو تتعرض السيولة لضغط مستمر. أحيانًا لا تكون المشكلة في انخفاض الإيرادات، بل في مصروفات غير مصنفة بدقة، أو مشتريات لا تخضع للمراجعة، أو تكاليف لا يعرف المدير مصدرها.
عندما تُسجَّل المصروفات تحت بنود عامة، مثل «مصروفات متنوعة»، يصبح من الصعب تحديد الأقسام الأكثر إنفاقًا أو معرفة تكلفة كل منتج ومشروع. وقد تتخذ الإدارة قرارات تقشفية غير مناسبة، بينما تظل أسباب الهدر الحقيقية دون معالجة.
الحل يبدأ بفهم أنواع المصروفات، ثم بناء نظام واضح لتسجيلها وتصنيفها ومراجعتها. بعد ذلك يأتي اختيار برنامج محاسبي يساعد على تحويل البيانات المالية إلى معلومات تدعم القرار.
الإجابة السريعة
تنقسم مصروفات الشركات إلى فئات متعددة، أبرزها المصروفات التشغيلية وغير التشغيلية، والثابتة والمتغيرة، والمباشرة وغير المباشرة، والإدارية والبيعية والتمويلية. يعتمد التصنيف الصحيح على طبيعة النشاط والغرض من التحليل المحاسبي. أما أفضل برنامج محاسبي لإدارة المصروفات، فهو النظام الذي يدعم شجرة حسابات مناسبة، ومراكز تكلفة، وسير موافقات، وربطًا بالمشتريات والمخزون والبنوك، وتقارير دقيقة، ومتطلبات الامتثال المحلية.
جدول المحتويات
ما المقصود بالمصروفات ولماذا يجب تصنيفها؟
المصروفات هي مبالغ أو موارد تستهلكها المنشأة خلال ممارسة نشاطها أو تحقيق إيراداتها، وفق المعالجة المحاسبية المناسبة. ويجب التمييز بين المصروف المحاسبي والتدفق النقدي، لأن توقيت الاعتراف بالمصروف قد يختلف عن توقيت الدفع.
لماذا يهم تصنيف المصروفات؟
يساعد التصنيف على معرفة أين تذهب أموال الشركة، وقياس تكلفة النشاط، وإعداد القوائم المالية، ومقارنة الإنفاق الفعلي بالميزانية. كما يتيح للإدارة تحديد فرص الترشيد دون الإضرار بجودة المنتج أو الخدمة.
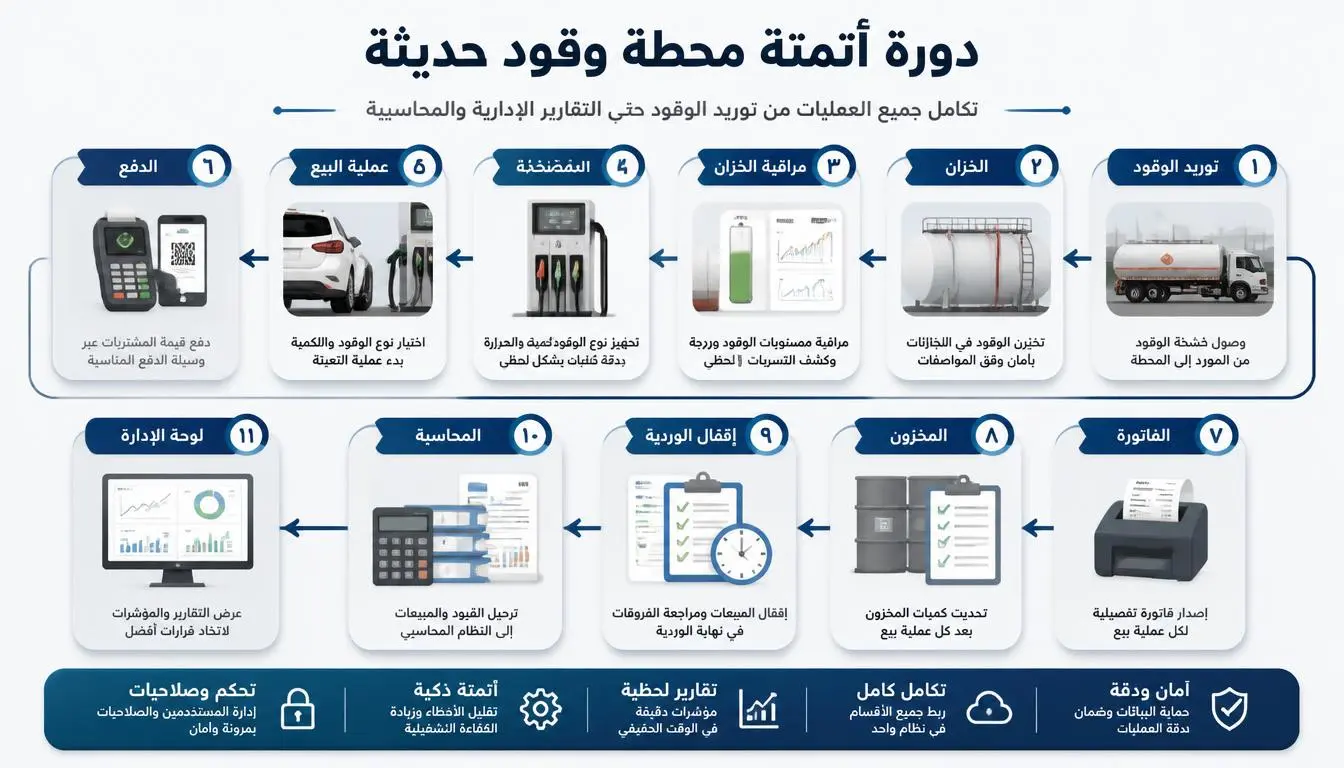
على سبيل المثال، قد تسجل شركة توزيع مصروفات الوقود والصيانة والتوصيل ضمن بنود متفرقة. لكن ربطها بأسطول النقل أو الفرع أو خط التوزيع يكشف التكلفة الفعلية لخدمة العملاء.
وفي المصنع، يتيح الفصل بين المواد الخام وأجور الإنتاج والمصروفات الإدارية معرفة تكلفة التصنيع بصورة أفضل. أما شركة الخدمات، فتحتاج إلى تتبع رواتب فرق المشاريع والتراخيص والاشتراكات وتكاليف تقديم الخدمة.
المصروف ليس دائمًا دفعًا نقديًا
قد تدفع الشركة قيمة أصل طويل الأجل، مثل آلة إنتاج، لكنها لا تعالج المبلغ كاملًا بالضرورة كمصروف فوري. فقد يُسجل الأصل في الميزانية ويُوزع استهلاكه محاسبيًا على فترات وفق المعايير والسياسات المعمول بها.
وبالمثل، قد تثبت الشركة مصروفًا مستحقًا قبل دفعه نقدًا. لذلك، لا يكفي مراجعة كشف البنك وحده لفهم المصروفات المحاسبية.
التوصية العملية: ضع تعريفًا واضحًا لكل بند في شجرة الحسابات، وحدد المستندات المطلوبة لإثباته، والجهة المسؤولة عنه، وطريقة توزيعه عند الحاجة.
الخلاصة: التصنيف الدقيق هو الأساس الذي تعتمد عليه الميزانية، وتحليل الربحية، والرقابة المالية.
ما أنواع المصروفات في الشركات؟
لا يوجد تصنيف واحد يكفي لجميع الأغراض. يمكن تصنيف المصروفات حسب طبيعتها، أو علاقتها بالإنتاج، أو سلوكها مع حجم النشاط، أو علاقتها بالعمليات الرئيسية للمنشأة.
أولًا: المصروفات التشغيلية
هي المصروفات المرتبطة بالنشاط المعتاد للمنشأة. وتشمل عادةً الرواتب التشغيلية، والإيجارات، والمرافق، والصيانة، والتسويق، والتوزيع، والمصروفات الإدارية.
تختلف تفاصيلها حسب طبيعة الشركة. فمصروفات تشغيل مصنع تختلف عن مصروفات مكتب استشاري أو متجر تجزئة.
ثانيًا: المصروفات غير التشغيلية
ترتبط ببنود خارج النشاط الرئيسي المعتاد، بحسب طبيعة المنشأة والمعالجة المحاسبية. وقد تشمل بعض تكاليف التمويل أو خسائر معاملات غير اعتيادية، وفق ظروف كل حالة.
لا ينبغي تصنيف كل بند غير متكرر تلقائيًا باعتباره غير تشغيلي. يجب الرجوع إلى طبيعته والسياسة المحاسبية والمعايير المطبقة.
ثالثًا: المصروفات الثابتة والمتغيرة وشبه المتغيرة
النوع | المعنى | أمثلة محتملة |
|---|---|---|
مصروفات ثابتة | لا تتغير إجمالًا ضمن نطاق نشاط وفترة محددين | إيجار مقر بعقد ثابت |
مصروفات متغيرة | تتغير مع حجم النشاط أو الإنتاج | مواد خام مرتبطة بوحدات الإنتاج |
مصروفات شبه متغيرة | تجمع جزءًا ثابتًا وآخر يتغير حسب الاستخدام | بعض عقود الاتصالات أو الخدمات |
الثابت لا يعني أن المصروف لن يتغير مطلقًا. فقد يرتفع الإيجار عند تجديد العقد، أو تزيد تكلفة الرواتب بعد التوسع في عدد الموظفين.
وتفيد هذه الفئات في إعداد الموازنات وتحليل نقطة التعادل. لكنها تحتاج إلى بيانات فعلية لفهم سلوك المصروفات في نشاط الشركة.
رابعًا: المصروفات المباشرة وغير المباشرة
المصروف المباشر يمكن ربطه بمنتج أو مشروع أو خدمة بصورة معقولة، مثل المواد الخام المستخدمة في تصنيع منتج محدد.
أما المصروف غير المباشر، فيخدم عدة منتجات أو أقسام، مثل إيجار المصنع أو راتب مدير الإنتاج. وقد يتطلب توزيعه استخدام أساس مناسب، مثل ساعات التشغيل أو مساحة الاستخدام.
خامسًا: المصروفات الإدارية والبيعية والتمويلية
الفئة | أمثلة | الغرض من التحليل |
|---|---|---|
إدارية وعمومية | إيجار الإدارة، الاتصالات، الخدمات المهنية | مراقبة تكلفة إدارة المنشأة |
بيعية وتسويقية | الحملات الإعلانية، عمولات البيع، الترويج | قياس تكلفة اكتساب الإيرادات |
تمويلية | بعض تكاليف الاقتراض والتمويل | تحليل تكلفة التمويل والسيولة |
إنتاجية | أجور الإنتاج والصيانة والمواد المستخدمة | فهم تكلفة التصنيع |
لوجستية | النقل والتوزيع والتخزين | قياس تكلفة سلسلة الإمداد |
سادسًا: مصروفات نقدية وغير نقدية
المصروف النقدي يرتبط عادةً بدفع نقدي أو التزام مالي، بينما تشمل المصروفات غير النقدية بنودًا محاسبية مثل الإهلاك.
هذا التمييز مهم عند إعداد التدفقات النقدية؛ فصافي الربح لا يساوي بالضرورة النقد المتاح في الحسابات البنكية.
مثال عملي: قد تسجل شركة توزيع زيادة في مصروفات النقل، لكنها لا تعرف إن كانت ناتجة عن ارتفاع الوقود أو زيادة عدد الرحلات أو سوء تخطيط المسارات. يساعد التصنيف حسب النوع والفرع والنشاط على تحديد السبب.
التوصية العملية: استخدم أكثر من بُعد للتصنيف عند الحاجة، لكن تجنب إنشاء عدد كبير من الحسابات يصعب على الموظفين استخدامها باستمرار.
كيف تصنف المصروفات محاسبيًا بطريقة صحيحة؟
التصنيف المحاسبي الجيد يربط كل معاملة بحساب مناسب، وفترة صحيحة، ومستند داعم، ومركز تكلفة عند الحاجة. ويجب أن يخدم التقارير المالية والقرارات الإدارية معًا.
1. أنشئ شجرة حسابات واضحة
ابدأ بمجموعات رئيسية، مثل المصروفات التشغيلية والإدارية والبيعية والتمويلية. ثم أنشئ حسابات فرعية تناسب نشاط الشركة وحجمها.
لا تنسخ شجرة حسابات شركة أخرى دون مراجعة. فالمصنع يحتاج إلى تفاصيل تكاليف الإنتاج، بينما قد تحتاج شركة الخدمات إلى حسابات مرتبطة بالمشاريع والفرق وساعات العمل.
2. افصل بين الحساب ومركز التكلفة
الحساب يوضح طبيعة المصروف، بينما يوضح مركز التكلفة الجهة أو النشاط الذي تحمّل المصروف.
على سبيل المثال، يمكن تسجيل فاتورة الكهرباء في حساب «مصروف كهرباء»، ثم ربطها بمركز تكلفة «مصنع الرياض» أو «فرع جدة». بذلك يمكن تحليل نوع الإنفاق ومكان حدوثه في الوقت نفسه.
3. اربط التسجيل بالمستندات والموافقات
ينبغي أن يدعم كل مصروف مستند مناسب، مثل فاتورة أو عقد أو مطالبة معتمدة أو مستند دفع، وفق نوع المعاملة.
حدّد مستويات الموافقة حسب قيمة المصروف وطبيعته. ويجب الفصل قدر الإمكان بين طلب الصرف واعتماده وتنفيذه ومراجعته، للحد من الأخطاء وتعارض الصلاحيات.
4. راعِ المعالجة المحاسبية والضريبية
في السعودية، يجب مراعاة متطلبات الفوترة الإلكترونية وضريبة القيمة المضافة والاحتفاظ بالسجلات ذات الصلة عند انطباقها على المنشأة والمعاملة.
وجود فاتورة لا يعني تلقائيًا أن المصروف قابل للخصم الضريبي أو أن ضريبة المدخلات قابلة للاسترداد. يعتمد ذلك على طبيعة العملية واستيفاء المتطلبات النظامية.
أفضل ممارسة: راجع سياسة التصنيف دوريًا مع المحاسب المسؤول، خصوصًا عند فتح فروع أو إضافة نشاط جديد أو تغيير طريقة الإنتاج.
كيف تدير المصروفات وتراقب الميزانية؟
إدارة المصروفات ليست مجرد تسجيل الفواتير بعد حدوثها. إنها دورة متكاملة تبدأ بالتخطيط، ثم الموافقة، والتسجيل، والدفع، والمراجعة، وتحليل الانحرافات.
دورة إدارة المصروفات
التخطيط: حدد ميزانية كل إدارة أو مشروع للفترة القادمة.
طلب الإنفاق: سجّل الحاجة المتوقعة وسببها والجهة المستفيدة.
المراجعة والموافقة: تحقق من الميزانية والصلاحيات والمستندات.
التسجيل المحاسبي: صنف المصروف في الحساب والفترة المناسبين.
الدفع والتسوية: طابق الدفعات مع الفواتير وكشوف البنك.
التحليل: قارن الإنفاق الفعلي بالميزانية وفسّر الفروق.
الإجراء التصحيحي: عدّل خطة الإنفاق أو عالج سبب الانحراف.
كيف تراقب الانحراف عن الميزانية؟
لنفترض أن ميزانية الصيانة الشهرية 20,000 ريال، بينما بلغ الإنفاق الفعلي 25,000 ريال. الانحراف هو 5,000 ريال، أي زيادة بنسبة 25% عن الميزانية.
هذا لا يعني بالضرورة أن الإنفاق خاطئ. ربما حدث عطل استثنائي أو تأجلت صيانة من الشهر السابق. المطلوب هو معرفة السبب وتحديد أثره على الأشهر التالية.
أمثلة حسب القطاع
مصنع: تتبع تكلفة الصيانة لكل خط إنتاج، وقارنها بساعات التشغيل والأعطال.
شركة توزيع: حلل مصروفات الوقود والتوصيل حسب الفرع أو المركبة أو المسار.
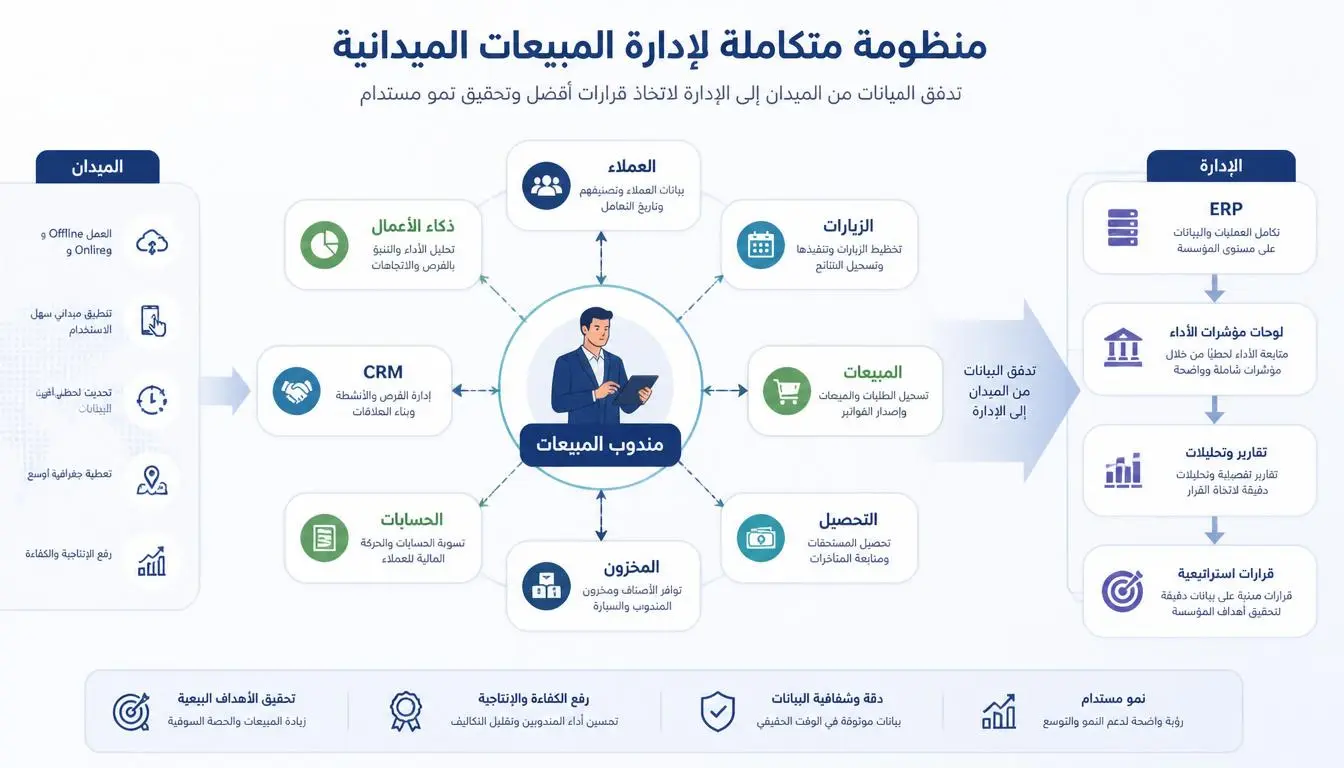
شركة خدمات: اربط المصروفات بالمشروع والعميل والفريق، لتقييم ربحية كل مشروع.
ما المخاطر إذا غابت الرقابة؟
قد تتكرر الفواتير، أو تُسجل المعاملة مرتين، أو تُدفع مبالغ دون موافقات كافية. وقد تتجاوز الإدارات ميزانياتها دون اكتشاف ذلك إلا عند إغلاق الشهر أو ظهور مشكلة في السيولة.
التوصية العملية: أنشئ تقريرًا شهريًا يوضح الميزانية والمصروف الفعلي والانحراف وسببه والإجراء المطلوب. اجعل كل انحراف جوهري مسؤولية واضحة، بدل الاكتفاء بعرض الأرقام.
ما مواصفات أفضل برنامج محاسبي لإدارة المصروفات؟
أفضل برنامج محاسبي هو الذي يناسب حجم الشركة وطبيعة نشاطها، ويجعل تسجيل المصروفات ومراجعتها وتحليلها عملية موثوقة وقابلة للتدقيق. لا توجد أداة واحدة هي الأفضل لكل المنشآت.
الخصائص الأساسية التي ينبغي تقييمها
الخاصية | أهميتها |
|---|---|
شجرة حسابات مرنة | تصنيف المصروفات بما يتوافق مع النشاط |
مراكز تكلفة | تحليل الإنفاق حسب الفرع أو المشروع أو الإدارة |
إرفاق المستندات | ربط الفاتورة أو المطالبة بالقيد |
دورة موافقات | ضبط صلاحيات طلب المصروف واعتماده |
الميزانيات | مقارنة الإنفاق الفعلي بالمخطط |
التسوية البنكية | اكتشاف الفروق بين السجلات وكشوف البنك |
تقارير مالية | متابعة المصروفات والربحية والتدفقات النقدية |
سجل تدقيق | معرفة من أنشأ المعاملة أو عدّلها ومتى |
تكامل المشتريات والمخزون | تقليل الإدخال المكرر وتحسين تتبع التكاليف |
متطلبات الامتثال | دعم الفوترة الإلكترونية والاحتياجات الضريبية ذات الصلة |
الصلاحيات والنسخ الاحتياطي | حماية البيانات وتقليل مخاطر الوصول أو الفقد |
متى تكفي أداة محاسبية بسيطة؟
قد يكفي برنامج محاسبي أساسي لمنشأة صغيرة ذات عمليات محدودة، وعدد قليل من المستخدمين، ومخزون بسيط أو غير موجود، وحاجة واضحة لإصدار الفواتير وتسجيل المصروفات وإعداد التقارير الأساسية.
أما إذا تعددت الفروع أو المستودعات أو المشاريع، أو أصبحت المصروفات تعتمد على موافقات بين إدارات مختلفة، فقد تحتاج الشركة إلى وظائف أوسع وتكامل تشغيلي أكبر.
كيف يساعد النظام على تقليل الأخطاء؟
يمكن للأتمتة أن تقلل إعادة إدخال البيانات عندما تنتقل المعاملة من المشتريات أو المخزون إلى المحاسبة. كما تساعد الصلاحيات وسجل التدقيق على معرفة مصدر التعديل ومراجعة المعاملات غير المعتادة.
لكن البرنامج لا يضمن صحة النتائج وحده. فالتصنيف الخاطئ أو البيانات الناقصة أو إعدادات النظام غير المناسبة قد تنتج تقارير مضللة حتى لو كان البرنامج متطورًا.
التوصية العملية: اختبر النظام باستخدام معاملات حقيقية من شركتك، مثل فاتورة مورد، ومصروف متكرر، وطلب اعتماد، وتسوية بنكية، وتقرير انحراف عن الميزانية.
متى تحتاج إلى برنامج محاسبي ومتى تحتاج إلى ERP؟
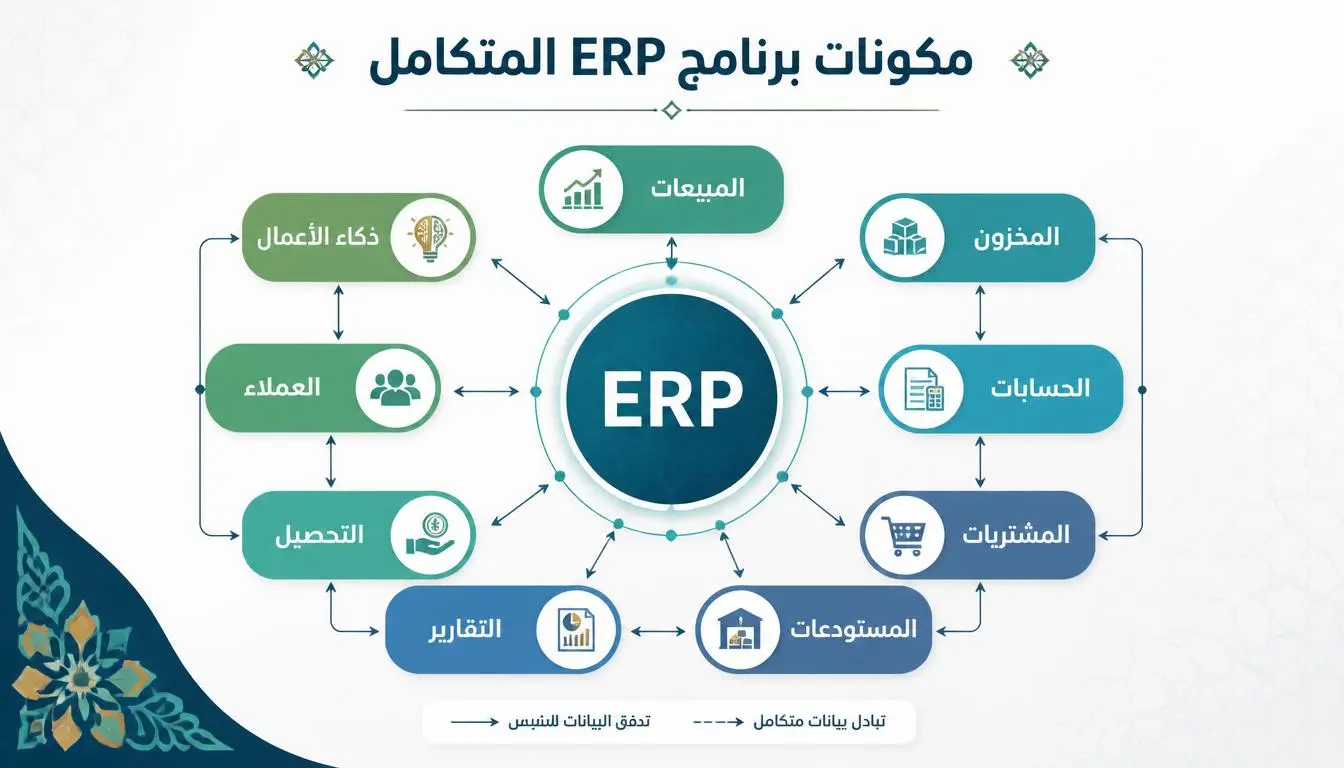
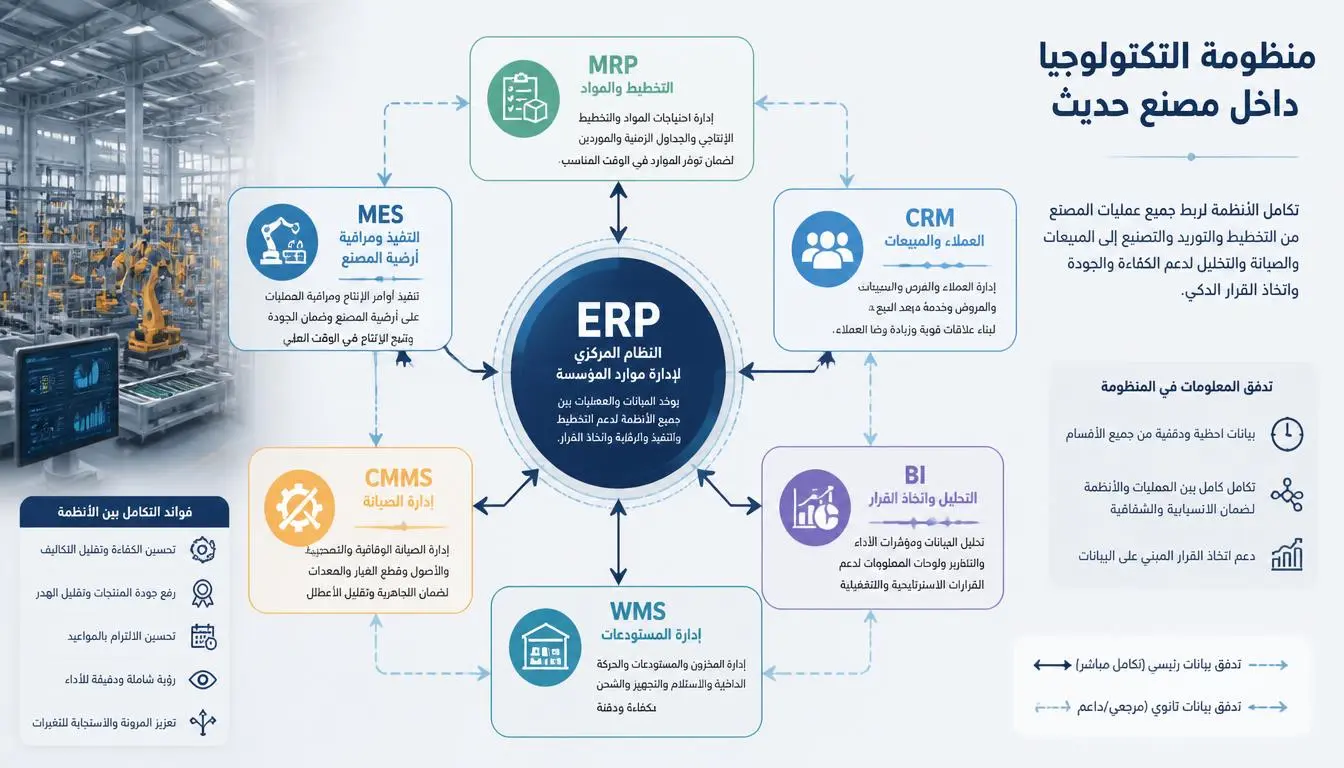
البرنامج المحاسبي يركز على التسجيل المالي والفواتير والقيود والتقارير. أما نظام تخطيط موارد المؤسسة ERP، فيربط المحاسبة بوظائف تشغيلية مثل المشتريات والمبيعات والمخزون والموارد البشرية والتصنيع، بحسب الوحدات المتاحة.
معيار القرار | برنامج محاسبي | نظام ERP |
|---|---|---|
احتياجات محاسبية أساسية | غالبًا مناسب | قد يكون أوسع من الحاجة |
مصروفات مرتبطة بالمشاريع | حسب الوظائف المتاحة | مناسب عند الحاجة إلى تكامل أوسع |
تعدد المستودعات والفروع | يتطلب دعمًا مناسبًا | غالبًا أكثر ملاءمة للعمليات المترابطة |
ربط المشتريات بالمخزون والحسابات | يعتمد على التكامل | من الاستخدامات الرئيسية |
إدارة دورة موافقات متعددة الإدارات | حسب النظام | قد يوفر سير عمل أكثر تكاملًا |
التوسع المستقبلي | يتوقف على قابلية التطوير | قد يدعم التوسع إذا اختير وصُمم جيدًا |
كيف تختار بينهما؟
إذا كان التحدي الأساسي هو تسجيل المصروفات وإصدار التقارير، ابدأ بتقييم البرامج المحاسبية.
إذا كانت المشكلة في انفصال بيانات المشتريات والمخزون والمبيعات عن الحسابات، قيّم نظام ERP.
إذا كانت العمليات متخصصة أو متعددة الفروع، اطلب عرضًا عمليًا يختبر سير العمل كاملًا.
إذا كانت الميزانية محدودة، قارن التكلفة الكلية مع الوظائف التي ستستخدمها فعليًا.
مثال من شركة توزيع
قد تسجل الشركة فاتورة شراء في ملف منفصل، ثم تسجل دخول البضاعة في نظام المخزون، ثم يضيف المحاسب القيد يدويًا. ينتج عن ذلك تكرار العمل واحتمال اختلاف البيانات.
عند ربط المشتريات والمخزون والمحاسبة داخل نظام متكامل، يمكن أن تنتقل البيانات وفق إعدادات النظام والصلاحيات المعتمدة، مع بقاء المراجعة والمطابقة ضرورية.
أين يأتي دور Raito ERP؟
يمكن تقييم Raito ERP ضمن الخيارات المتاحة للشركات التي تحتاج إلى ربط الحسابات بالمشتريات والمخزون والمبيعات. تعرض منظومة الحسابات إمكانات مثل مراكز التكلفة والتقارير، بينما تتناول حلول المشتريات مقارنة عروض الموردين ومتابعة المديونيات.
ينبغي التحقق من مدى توافق هذه الوظائف مع إجراءات شركتك، ومتطلبات الفوترة الإلكترونية، والتقارير المطلوبة، وطريقة نقل البيانات، والتكلفة الإجمالية قبل اتخاذ القرار.
الخلاصة: اختر البرنامج بناءً على سير العمل الذي تريد ضبطه، وليس على عدد الخصائص المذكورة في صفحة المنتج.
كيف تختار البرنامج المحاسبي المناسب لشركتك؟
اختيار البرنامج قرار تشغيلي ومالي طويل الأثر. يجب أن يعتمد على احتياجات المستخدمين، وتعقيد العمليات، والمتطلبات النظامية، والتكلفة الكلية، وليس على السعر الشهري وحده.
خطوات الاختيار
1. حدد المشكلات الحالية. هل تتأخر التقارير؟ هل تتكرر الفواتير؟ هل يصعب معرفة مصروفات كل فرع؟ ابدأ بالمشكلات التي تؤثر فعليًا في العمل.
2. وثّق المتطلبات. حدّد الحسابات ومراكز التكلفة والموافقات والتقارير والتكاملات المطلوبة. ميّز بين الوظائف الأساسية والاختيارية.
3. اختبر سيناريوهات واقعية. اطلب تسجيل فاتورة مورد، وإرفاق المستندات، واعتماد الدفع، وتسجيل الضريبة المناسبة، ثم عرض التقرير النهائي.
4. تحقق من الامتثال المحلي. في السعودية، راجع متطلبات الفوترة الإلكترونية والضريبة والسجلات بحسب حالة المنشأة. لا تكتفِ بعبارة عامة مثل «متوافق» دون معرفة نطاق التوافق.
5. احسب التكلفة الكلية. ضع في الحسبان الاشتراكات والتطبيق والتنفيذ والتدريب ونقل البيانات والتكامل والدعم والتحديثات.
6. راجع الحماية والاستمرارية. افحص الصلاحيات والنسخ الاحتياطي وسجل التدقيق وإجراءات استعادة البيانات. واسأل عن آلية تصدير بياناتك عند إنهاء الخدمة.
نموذج تقييم مختصر
يمكن تقييم كل معيار من 1 إلى 5 وفق أهمية المعيار ومدى تلبية النظام له.
المعيار | السؤال الذي يجب الإجابة عنه |
|---|---|
الملاءمة المحاسبية | هل يدعم شجرة الحسابات ومراكز التكلفة المطلوبة؟ |
سهولة الاستخدام | هل يستطيع الفريق تنفيذ المهام دون تعقيد غير ضروري؟ |
الامتثال | هل يلبي المتطلبات التي تنطبق على المنشأة؟ |
التكامل | هل يربط المصروفات بالمشتريات والبنوك والمخزون عند الحاجة؟ |
التقارير | هل يقدم التقارير المطلوبة دون معالجة يدوية متكررة؟ |
الأمان | هل توجد صلاحيات وسجلات تدقيق ونسخ احتياطي مناسبة؟ |
التكلفة | هل تبرر الفوائد التكلفة الكلية؟ |
الدعم | هل تتوفر مساعدة مناسبة أثناء التنفيذ وبعده؟ |
لا تجمع الدرجات بصورة آلية فقط؛ أعطِ المعايير الحرجة وزنًا أكبر. فقد يكون نقص وظيفة إلزامية سببًا لاستبعاد النظام مهما كانت درجاته الأخرى.
مؤشرات الأداء المالي لمراقبة المصروفات
تساعد مؤشرات الأداء الرئيسية KPIs على تحويل سجلات المصروفات إلى أدوات للرقابة. ويجب تحديد تعريف كل مؤشر وطريقة حسابه والفترة التي يغطيها، لضمان اتساق المقارنات.
المؤشر | طريقة الحساب المبسطة | ما الذي يكشفه؟ |
|---|---|---|
نسبة المصروفات إلى الإيرادات | إجمالي المصروفات ÷ الإيرادات × 100 | حجم المصروفات مقارنة بالإيرادات |
انحراف الميزانية | الفعلي − الميزانية | مقدار الزيادة أو الانخفاض |
نسبة الانحراف | (الفعلي − الميزانية) ÷ الميزانية × 100 | حجم الانحراف النسبي |
تكلفة الوحدة | التكاليف ذات الصلة ÷ عدد الوحدات | تكلفة الإنتاج أو الخدمة لكل وحدة |
تكلفة اكتساب العميل | مصروفات الاكتساب المحددة ÷ العملاء الجدد وفق التعريف المعتمد | كفاءة الإنفاق التسويقي |
مدة إغلاق الشهر | الوقت بين نهاية الفترة واعتماد تقاريرها | كفاءة إجراءات الإقفال |
لا توجد نسبة واحدة مثالية للمصروفات تناسب كل الشركات. تختلف النتائج حسب القطاع، ومزيج المنتجات، ومرحلة النمو، والسياسات المحاسبية، وطبيعة المصروفات.
في شركة خدمات، قد يكون تحليل التكلفة لكل مشروع أكثر فائدة من النظر إلى إجمالي المصروفات وحده. أما المصنع، فقد يحتاج إلى تحليل تكلفة الوحدة والهدر وساعات التوقف.
التوصية العملية: اختر مجموعة محدودة من المؤشرات المرتبطة بأهدافك، وحدد مسؤولًا عن كل مؤشر، ثم راجع الاتجاهات والأسباب بدل الحكم على شهر واحد بمعزل عن بقية الفترات.
أخطاء شائعة في إدارة المصروفات
تؤدي الأخطاء التالية إلى تقارير ضعيفة أو قرارات غير دقيقة، حتى عندما تكون البيانات مسجلة في برنامج محاسبي.
الخطأ | النتيجة المحتملة | المعالجة |
|---|---|---|
استخدام حساب «مصروفات متنوعة» بصورة مفرطة | صعوبة فهم مصدر الإنفاق | إنشاء حسابات فرعية مناسبة |
عدم استخدام مراكز التكلفة | صعوبة تحديد الجهة المسؤولة | ربط المصروف بالفرع أو المشروع |
الاعتماد على ملفات منفصلة | تكرار البيانات وتعارضها | توحيد مصدر البيانات أو ضبط التكامل |
غياب موافقات الصرف | إنفاق غير منضبط | تحديد الصلاحيات وحدود الاعتماد |
الخلط بين الأصل والمصروف | تشويه الربح والأصول | مراجعة المعالجة المحاسبية |
اعتبار كل فاتورة مصروفًا قابلًا للخصم | مخاطر ضريبية | مراجعة طبيعة المعاملة والمتطلبات |
تجاهل المصروفات المستحقة | نقص في الالتزامات المسجلة | إجراء تسويات دورية |
اختيار البرنامج وفق السعر فقط | تكاليف إضافية أو وظائف ناقصة | تقييم التكلفة الكلية والملاءمة |
الخرافة والحقيقة
الخرافة: تقليل المصروفات يعني خفض كل بند ممكن.
الحقيقة: الهدف هو إزالة الهدر وتحسين كفاءة الإنفاق، لا إضعاف الجودة أو تعطيل العمليات الضرورية.
الخرافة: البرنامج المحاسبي يضمن صحة القوائم تلقائيًا.
الحقيقة: تعتمد الدقة على جودة البيانات والتصنيف والسياسات والمراجعة وإعدادات النظام.
الخرافة: كل شركة تحتاج إلى نظام ERP متكامل.
الحقيقة: قد يكون البرنامج المحاسبي كافيًا إذا كانت العمليات بسيطة ولا تحتاج إلى تكامل تشغيلي واسع.
الخرافة: انخفاض الاشتراك يعني انخفاض تكلفة البرنامج.
الحقيقة: قد ترفع تكاليف التنفيذ والتدريب والتكامل والدعم التكلفة الإجمالية.
قائمة تحقق لتطبيق إدارة المصروفات
قبل تطبيق نظام جديد أو تطوير النظام الحالي، راجع العناصر التالية:
توجد شجرة حسابات واضحة ومعتمدة.
توجد سياسة مكتوبة لتصنيف المصروفات.
تُربط المصروفات بمراكز التكلفة المناسبة.
تُحفظ المستندات الداعمة للمعاملات.
توجد صلاحيات واضحة لطلب المصروف واعتماده ودفعه.
تُراجع الميزانية الفعلية مقابل المخطط دوريًا.
تتم تسوية الحسابات البنكية بانتظام.
تُراجع المصروفات المستحقة والمدفوعة مقدمًا.
تُحدد مؤشرات الأداء ومسؤوليات متابعتها.
تُختبر صلاحيات المستخدمين وسجل التدقيق والنسخ الاحتياطي.
تُراجع متطلبات الفوترة والضرائب المحلية.
تُختبر التقارير قبل اعتماد النظام في العمل اليومي.
ابدأ بالمشكلات الأعلى أثرًا، مثل المصروفات غير المصنفة أو غياب الموافقات أو التأخر في التقارير. ثم طبّق التغييرات على مراحل، ودرّب المستخدمين على الإجراءات الجديدة.
الأسئلة الشائعة
ما أنواع المصروفات في المحاسبة؟
تشمل التصنيفات الشائعة المصروفات التشغيلية وغير التشغيلية، والثابتة والمتغيرة وشبه المتغيرة، والمباشرة وغير المباشرة، والإدارية والبيعية والتمويلية. يختلف التصنيف المناسب حسب الغرض المحاسبي وطبيعة النشاط.
ما الفرق بين المصروفات الثابتة والمتغيرة؟
المصروف الثابت لا يتغير إجمالًا ضمن نطاق نشاط وفترة محددين، بينما يتغير المصروف المتغير مع حجم النشاط أو الإنتاج. وقد تجمع بعض المصروفات بين جزء ثابت وآخر متغير.
ما الفرق بين المصروف المباشر وغير المباشر؟
يمكن ربط المصروف المباشر بمنتج أو مشروع أو خدمة بصورة معقولة. أما المصروف غير المباشر، فيخدم أكثر من نشاط ويتطلب أحيانًا توزيعه وفق أساس مناسب.
ما أفضل برنامج محاسبي لإدارة المصروفات؟
لا يوجد برنامج واحد هو الأفضل لكل الشركات. يعتمد الاختيار على حجم المنشأة، وعدد المستخدمين، ومراكز التكلفة، والموافقات، والتكاملات، والتقارير، والامتثال، والتكلفة الإجمالية.
هل يكفي برنامج محاسبي أم أحتاج إلى ERP؟
قد يكفي البرنامج المحاسبي للعمليات المالية المحدودة. أما إذا احتجت إلى ربط المحاسبة بالمشتريات والمخزون والمبيعات والفروع، فقد يكون نظام ERP أكثر ملاءمة.
كيف تساعد مراكز التكلفة في ضبط المصروفات؟
تربط مراكز التكلفة المصروفات بالإدارات أو الفروع أو المشاريع. ويساعد ذلك على مقارنة الإنفاق والربحية وتحديد الجهات التي تحتاج إلى مراجعة.
كيف أراقب المصروفات مقارنة بالميزانية؟
قارن المصروف الفعلي بالمبلغ المخطط، واحسب الانحراف، ثم حدد أسبابه والإجراء المطلوب. لا تعتبر كل زيادة خطأ؛ افحص السياق والتغيرات التشغيلية أولًا.
ما دور الأتمتة في إدارة المصروفات؟
تقلل الأتمتة تكرار إدخال البيانات وتساعد على تنظيم الموافقات وربط المستندات بالقيود وإعداد التقارير. لكنها لا تغني عن المراجعة المحاسبية أو جودة البيانات.
ما أهمية مراكز التكلفة في المصانع؟
تساعد على توزيع المصروفات غير المباشرة وتحليل تكلفة خطوط الإنتاج أو المنتجات وفق أسس مناسبة. وتدعم قرارات التسعير وتحسين العمليات عند توافر بيانات موثوقة.
كيف ترتبط إدارة المصروفات بالامتثال الضريبي في السعودية؟
يجب أن تراعي المنشأة متطلبات الفوترة الإلكترونية وضريبة القيمة المضافة وحفظ السجلات التي تنطبق على عملياتها. وتحتاج قابلية خصم المصروف أو استرداد الضريبة إلى تقييم المعاملة وشروطها النظامية.
هل يمكن إدارة المصروفات باستخدام Excel؟
يمكن أن يكون Excel مناسبًا للمتابعة البسيطة أو التحليل المؤقت. لكن تزداد مخاطر تكرار البيانات وتعارض النسخ وضعف الصلاحيات عندما تتعدد الفروع والمستخدمون والمعاملات.
كيف أعرف أن برنامج المصروفات يستحق تكلفته؟
قارن التكلفة الإجمالية بالوقت الذي يوفره، والأخطاء التي يقللها، وجودة التقارير، والرقابة التي يتيحها، ومدى ملاءمته للعمل. استخدم تجربة عملية وسيناريوهات واقعية قبل التعاقد.
ملخص المقال
تختلف أنواع المصروفات حسب طبيعتها وعلاقتها بالنشاط وسلوكها مع حجم الإنتاج. يساعد التصنيف المحاسبي الدقيق، واستخدام مراكز التكلفة، وربط المصروفات بالمستندات والموافقات على تحسين الرقابة المالية. ويجب اختيار البرنامج المحاسبي بناءً على احتياجات الشركة والتكاملات والامتثال والتكلفة الكلية. أما الشركات ذات العمليات المتعددة، فقد تستفيد من نظام ERP يربط الحسابات بالمشتريات والمخزون والمبيعات.
الخاتمة الاستشارية
ابدأ بمراجعة طريقة تصنيف المصروفات الحالية، وحدد الحسابات التي تجمع بنودًا مختلفة، واكتشف أين تتوقف البيانات عن إظهار التكلفة الحقيقية.
بعد ذلك، وثّق دورة الصرف والموافقات، وحدد التقارير التي يحتاج إليها المدير المالي والإدارة التنفيذية. اختبر أي برنامج محاسبي على معاملات واقعية قبل اتخاذ القرار.
إذا كانت مشكلتك الأساسية في تسجيل المصروفات، فابدأ بحل محاسبي مناسب. وإذا كانت المشكلة في انفصال البيانات بين الإدارات، فقيّم نظام ERP متكاملًا وفق احتياجاتك الفعلية. الهدف النهائي هو الوصول إلى بيانات دقيقة تساعدك على ضبط الإنفاق وحماية الربحية واتخاذ قرارات مالية أفضل.
29 September, 2026
17 August, 2026
17 August, 2026
17 August, 2026
17 August, 2026
29,366 views
28,919 views
28,855 views
28,791 views
28,642 views