تقرير التوقعات المالية: دليلك الشامل للتخطيط المستقبلي
قد تحقق الشركة مبيعات جيدة، ومع ذلك تواجه عجزًا نقديًا يمنعها من سداد التزاماتها في موعدها. وقد تتوسع في التوظيف أو شراء المعدات اعتمادًا على نمو متوقع لا يتحقق بالسرعة المطلوبة.
تحدث هذه المشكلات عندما تنفصل القرارات الإدارية عن رؤية مالية مستقبلية متكاملة. فالقوائم المالية التاريخية توضح ما حدث، لكنها لا تكفي وحدها لتحديد ما تستطيع الشركة تحمله خلال الأشهر المقبلة.
هنا يأتي دور تقرير التوقعات المالية. فهو يساعد الإدارة على تقدير الإيرادات والمصروفات والأرباح والسيولة والاحتياجات التمويلية، مع توضيح الافتراضات والمخاطر التي قد تغير النتائج.
ولا تقتصر قيمة التقرير على تقديم أرقام مستقبلية. بل تتمثل في ربط كل توقع بقرار إداري واضح، مثل ضبط المصروفات، أو تعديل خطة التوسع، أو تسريع التحصيل، أو تأجيل استثمار، أو البحث عن تمويل.
الإجابة السريعة
تقرير التوقعات المالية هو تقرير يقدّر الأداء والوضع المالي المتوقعين للمنشأة خلال فترة مستقبلية، اعتمادًا على النتائج التاريخية والبيانات الحالية والافتراضات التشغيلية والاقتصادية. ويشمل عادةً توقعات الإيرادات والمصروفات والأرباح والتدفقات النقدية والمركز المالي، إلى جانب تحليل الانحرافات والسيناريوهات. وتزداد فائدته عندما يُحدّث دوريًا ويُربط بالمبيعات والمشتريات والمخزون والموارد البشرية ونظام ERP.
جدول المحتويات
ما تقرير التوقعات المالية؟
لماذا تحتاج الشركات إلى تقرير التوقعات المالية؟
ما الفرق بين التوقعات المالية والميزانية التقديرية؟
ما مكونات تقرير التوقعات المالية؟
كيف تعد تقرير التوقعات المالية خطوة بخطوة؟
أهم طرق التنبؤ المالي
تحليل السيناريوهات والمخاطر المالية
مؤشرات الأداء لقياس جودة التوقعات
دور ERP وذكاء الأعمال في التخطيط المالي
مثال تطبيقي على تقرير التوقعات المالية
الأخطاء الشائعة وأفضل الممارسات
قائمة تحقق قبل اعتماد التقرير
الأسئلة الشائعة
ملخص المقال
الخاتمة الاستشارية
1. ما تقرير التوقعات المالية؟
الإجابة السريعة: تقرير التوقعات المالية هو أداة تخطيط تقدّر النتائج المالية المستقبلية بناءً على البيانات المتاحة والافتراضات التي تؤثر في أداء الشركة.
يستخدم التقرير البيانات التاريخية، مثل المبيعات والمصروفات والتحصيلات، إلى جانب معلومات حديثة عن الأسعار والطلب والالتزامات وخطط التشغيل.
ويختلف التقرير عن مجرد تمديد أرقام العام الماضي إلى العام المقبل. فالتوقع الجيد يفسر أسباب التغير، ويحدد العوامل التي قد تدفع النتائج إلى مستوى أعلى أو أدنى.
ما الذي يوضحه التقرير؟
الإيرادات المتوقعة حسب المنتج أو النشاط أو الفرع.
تكلفة المبيعات والمصروفات التشغيلية.
الربح المتوقع وهوامش الربحية.
التدفقات النقدية الداخلة والخارجة.
الأصول والالتزامات المتوقعة عند الحاجة إلى توقع المركز المالي.
الاحتياجات التمويلية المحتملة.
المخاطر والافتراضات التي قد تؤثر في النتائج.
مثال عملي
تتوقع شركة توزيع زيادة المبيعات خلال الربع القادم. لكن التوسع يتطلب شراء مخزون إضافي وتقديم تسهيلات ائتمانية للعملاء.
قد ترتفع الإيرادات المحاسبية، بينما يتأخر تحصيل النقدية وتزداد المدفوعات للموردين. يكشف تقرير التوقعات هذا الفرق قبل أن يتحول إلى ضغط على السيولة.
التوصية العملية: اجعل كل توقع مرتبطًا بسبب واضح ومصدر بيانات وافتراض قابل للمراجعة، بدلًا من استخدام نسبة نمو عامة لجميع البنود.
الخلاصة: التقرير الجيد لا يكتفي بتقدير المستقبل، بل يوضح ما الذي قد يحدث ولماذا، وما القرارات التي ينبغي الاستعداد لها.
سؤال شائع: هل التوقع المالي وعد بتحقيق النتائج؟ لا. هو تقدير مشروط بالبيانات والافتراضات المتاحة، ويجب تحديثه عندما تتغير الظروف.
2. لماذا تحتاج الشركات إلى تقرير التوقعات المالية؟
الإجابة السريعة: تحتاج الشركات إلى التوقعات المالية لتقدير قدرتها على تمويل التشغيل، وإدارة المصروفات، وتقييم التوسع، والاستعداد للمخاطر قبل حدوثها.
تساعد التوقعات الإدارة على الانتقال من معالجة المشكلات بعد وقوعها إلى الاستعداد لها مبكرًا. فبدلًا من اكتشاف نقص السيولة عند موعد السداد، يمكن تحديد الفجوة المتوقعة واتخاذ إجراءات مناسبة.
أهم الفوائد الإدارية والمالية
تحسين إدارة السيولة: تقدير مواعيد التحصيل والمدفوعات يساعد على اكتشاف الفترات التي قد ينخفض فيها الرصيد النقدي.
ضبط المصروفات: يتيح مقارنة المصروفات المتوقعة بالإيرادات والقدرة التمويلية، مع تحديد البنود التي تحتاج إلى مراجعة.
دعم قرارات التوسع: يساعد على اختبار قدرة الشركة على تحمل التوظيف أو شراء المعدات أو فتح فروع جديدة.
تحسين إدارة رأس المال العامل: يربط التوقعات بالمخزون والذمم المدينة والذمم الدائنة، وهي عناصر تؤثر في السيولة المتاحة.
الاستعداد للمخاطر: يوضح أثر انخفاض المبيعات أو ارتفاع التكاليف أو تأخر التحصيل في الأداء المالي.
تحسين التواصل الإداري: يوفر أساسًا موحدًا للنقاش بين الإدارة المالية والمبيعات والمشتريات والعمليات.
مثال من السوق السعودي
قد تخطط شركة مقاولات لتنفيذ مشروع جديد يتطلب دفع مستحقات الموردين والأجور قبل تحصيل دفعات العميل. يساعد توقع التدفقات النقدية على تحديد حجم الفجوة التمويلية وتوقيتها، ثم مقارنة خيارات التمويل أو التفاوض على شروط الدفع.
ولا يكفي أن يكون المشروع مربحًا محاسبيًا؛ يجب أيضًا أن تكون التدفقات النقدية متوافقة مع مواعيد الالتزامات.
التوصية العملية: استخدم التقرير قبل القرارات الكبيرة، وليس فقط عند إعداد التقارير الشهرية أو السنوية.
الخلاصة: قيمة التوقعات المالية تظهر عندما تمنح الإدارة وقتًا لاتخاذ إجراء قبل ظهور المشكلة.
سؤال شائع: هل تحتاج الشركات الصغيرة إلى توقعات مالية؟ نعم. يمكنها البدء بتوقع نقدي بسيط، ثم إضافة تفاصيل الإيرادات والتكاليف والاستثمارات مع نمو النشاط.
3. ما الفرق بين التوقعات المالية والميزانية التقديرية؟
الإجابة السريعة: الميزانية التقديرية تحدد الخطة والأهداف المالية المعتمدة، بينما تتوقع التوقعات المالية النتائج المحتملة في ضوء أحدث البيانات والظروف.
قد تضع الشركة ميزانية سنوية تستهدف نمو الإيرادات وتحدد سقوف المصروفات. وبعد عدة أشهر، قد يتغير الطلب أو تتأخر بعض العقود أو ترتفع تكاليف الشراء.
في هذه الحالة، لا ينبغي تعديل الميزانية المعتمدة تلقائيًا لمجرد أن النتائج تغيرت. بل يمكن إعداد توقع محدث يوضح النتيجة الأكثر احتمالًا، ثم مقارنتها بالميزانية لفهم الفجوة.
العنصر | الميزانية التقديرية | التوقعات المالية |
|---|---|---|
الغرض | تحديد الخطة والأهداف | تقدير النتائج المحتملة |
الأساس | الأهداف والموارد المعتمدة | البيانات الفعلية والافتراضات الحالية |
التحديث | وفق دورة الاعتماد والتعديل | دوريًا أو عند تغير الظروف |
الاستخدام | ضبط الإنفاق وتقييم الأداء | الاستعداد والتخطيط للقرارات |
المقارنة | معيار مستهدف | رؤية محدثة للمستقبل |
أين يأتي التوقع المتجدد؟
التوقع المتجدد (Rolling Forecast) هو أسلوب يُحدّث فيه الأفق الزمني باستمرار. عند إغلاق فترة مالية، تُستبدل التقديرات الخاصة بها بالنتائج الفعلية، وتُضاف فترة مستقبلية جديدة.
قد تستخدم الشركة أفقًا متجددًا مدته 12 شهرًا، أو مدة أخرى تناسب طبيعة نشاطها. المهم أن يكون الأفق متوافقًا مع دورة اتخاذ القرار ومهلة التوريد والتحصيل والاستثمار.
التوصية العملية: احتفظ بالميزانية المعتمدة كخط أساس للمساءلة، واستخدم التوقع المحدث لفهم المستقبل واتخاذ القرارات.
الخلاصة: الميزانية توضح ما تخطط الشركة لتحقيقه، والتوقع يوضح ما يُرجح أن تحققه وفق المعلومات الحالية.
سؤال شائع: هل يجب أن تتساوى الميزانية مع التوقعات؟ ليس بالضرورة. الاختلاف بينهما معلومة مهمة تساعد على تفسير الفجوات واتخاذ الإجراءات المناسبة.
4. ما مكونات تقرير التوقعات المالية؟
الإجابة السريعة: يتضمن التقرير عادةً توقعات الإيرادات والمصروفات والأرباح والتدفقات النقدية، وقد يشمل الميزانية العمومية المتوقعة والسيناريوهات والمخاطر ومؤشرات الأداء.
يجب أن تتوافق مكونات التقرير مع القرارات التي تحتاج الإدارة إلى اتخاذها. فالشركة التي تواجه تحديات في السيولة تحتاج إلى تفاصيل زمنية أدق للتدفقات النقدية، بينما قد تحتاج الشركة التي تخطط للتوسع إلى توقعات استثمارية وتمويلية أوسع.
المكونات الأساسية
أولًا: توقعات الإيرادات
تُقدّر المبيعات بناءً على حجم المبيعات المتوقع والأسعار ومزيج المنتجات والعقود والطلب. ويُفضل تحليل الإيرادات حسب النشاط أو المنتج أو الفرع عندما تؤثر الاختلافات في القرارات.
ثانيًا: توقعات التكاليف والمصروفات
تشمل تكلفة المبيعات، والأجور، والإيجارات، والخدمات، والتسويق، والصيانة، والمصروفات الإدارية. ويجب التمييز بين التكاليف الثابتة والمتغيرة والبنود غير المتكررة.
ثالثًا: قائمة الدخل المتوقعة
تجمع الإيرادات والتكاليف والمصروفات لتقدير الربح خلال الفترة. وتساعد على تقييم هوامش الربحية وتأثير تغير الأسعار أو التكاليف.
رابعًا: توقع التدفقات النقدية
يقدّر التحصيلات والمدفوعات الفعلية ومواعيدها. ويجب ألا تُعامل الإيرادات المحاسبية باعتبارها نقدًا محصلًا تلقائيًا.
خامسًا: الميزانية العمومية المتوقعة
توضح الوضع المتوقع للأصول والالتزامات وحقوق الملكية. وهي مفيدة لفهم أثر الأرباح والاستثمارات والتمويل ورأس المال العامل.
سادسًا: الافتراضات والسيناريوهات
توثق أسباب التوقعات، مثل نمو حجم المبيعات أو تغير أسعار المواد الخام أو توقيت تحصيل العملاء.
سابعًا: تحليل الانحرافات ومؤشرات الأداء
يقارن النتائج الفعلية بالتوقعات السابقة، ويحدد أسباب الاختلاف وما إذا كانت الافتراضات تحتاج إلى تعديل.
جدول يوضح وظيفة كل مكون
المكون | السؤال الذي يجيب عنه |
|---|---|
الإيرادات المتوقعة | كم نتوقع أن نبيع؟ |
المصروفات المتوقعة | ما تكلفة تنفيذ الخطة؟ |
قائمة الدخل | ما الربح المتوقع؟ |
التدفقات النقدية | متى تتوافر النقدية ومتى نحتاج إليها؟ |
الميزانية العمومية | كيف سيتغير المركز المالي؟ |
السيناريوهات | ماذا يحدث إذا تغيرت الافتراضات؟ |
تحليل الانحرافات | لماذا اختلفت النتائج عن التوقع؟ |
التوصية العملية: راجع الاتساق بين المكونات. فزيادة المبيعات قد ترفع الذمم المدينة والمخزون، وقد تتطلب تمويلًا إضافيًا حتى إذا تحسن الربح المتوقع.
الخلاصة: التقرير المتكامل يربط الربحية والسيولة والمركز المالي بدلًا من التعامل معها كتوقعات منفصلة.
سؤال شائع: هل تكفي قائمة الدخل المتوقعة؟ لا، خصوصًا عندما تكون السيولة أو الاستثمارات أو الالتزامات التمويلية عنصرًا مهمًا في القرار.
5. كيف تعد تقرير التوقعات المالية خطوة بخطوة؟
الإجابة السريعة: يبدأ إعداد التقرير بتحديد الهدف والأفق الزمني، ثم جمع البيانات والتحقق منها، وبناء الافتراضات والنماذج، ومراجعة السيناريوهات، واعتماد النتائج وتحديثها دوريًا.
الخطوة الأولى: حدد القرار الذي سيدعمه التقرير
ابدأ بسؤال واضح. هل تريد تقدير السيولة خلال الأسابيع المقبلة؟ أم تخطيط الأرباح السنوية؟ أم تقييم افتتاح فرع أو شراء معدات؟
يحدد هذا السؤال مستوى التفصيل والأفق الزمني ومصادر البيانات المطلوبة.
الخطوة الثانية: اجمع البيانات الفعلية
استخدم البيانات المالية المعتمدة، والمبيعات، والمشتريات، والتحصيلات، والمدفوعات، والمخزون، والرواتب، والالتزامات والعقود.
راجع الفترات غير المكتملة والقيود غير المرحلة والتسويات البنكية. فالنموذج الرياضي لا يعالج تلقائيًا الأخطاء الموجودة في البيانات المصدرية.
الخطوة الثالثة: حدد محركات الأداء
لا تعتمد على نسب نمو عامة وحدها. حدد العوامل التي تفسر الإيرادات والتكاليف، مثل عدد الوحدات المباعة ومتوسط السعر ومعدل التحصيل وتكلفة الوحدة وعدد الموظفين.
الخطوة الرابعة: ابنِ التوقعات التشغيلية
ابدأ بتوقع حجم النشاط، ثم حوّله إلى تقديرات مالية. فالمبيعات المتوقعة تؤثر في المشتريات والمخزون والتكاليف والاحتياجات التشغيلية.
الخطوة الخامسة: أعد القوائم المالية المتوقعة
حوّل الافتراضات إلى قائمة دخل متوقعة وتوقع للتدفقات النقدية، وأضف الميزانية العمومية المتوقعة عندما يتطلب القرار ذلك.
الخطوة السادسة: اختبر الافتراضات والسيناريوهات
راجع أثر التغيرات المحتملة في الطلب والأسعار والتحصيل والتكاليف. ولا تكتفِ بتغيير نسبة نمو واحدة؛ بل اربط كل سيناريو بمجموعة افتراضات متسقة.
الخطوة السابعة: راجع النتائج مع الإدارات المعنية
تتحمل الإدارة المالية مسؤولية التنسيق والتحليل، لكنها تحتاج إلى مدخلات المبيعات والمشتريات والعمليات والموارد البشرية. ويجب أن يكون لكل افتراض مهم مصدر ومسؤول.
الخطوة الثامنة: اعتمد التقرير وحدّثه
وثّق النسخة المعتمدة وتاريخها وافتراضاتها. ثم قارن النتائج الفعلية بالتوقعات، وفسّر الانحرافات، وحدّث التقديرات للفترات القادمة.
إطار عمل مختصر
المرحلة | المخرج |
|---|---|
تحديد الهدف | أسئلة القرار والأفق الزمني |
جمع البيانات | قاعدة بيانات موثوقة |
تحديد المحركات | افتراضات قابلة للتفسير |
بناء النموذج | توقعات مالية مترابطة |
تحليل السيناريوهات | نطاق النتائج والمخاطر |
المراجعة والاعتماد | تقرير قابل للاستخدام |
التحديث | توقع جديد مدعوم بالنتائج الفعلية |
التوصية العملية: ابدأ بنموذج واضح يمكن تفسيره ومراجعته، ثم أضف التفاصيل والنماذج المتقدمة عندما تكون هناك حاجة فعلية إليها.
الخلاصة: جودة التقرير لا تعتمد على تعقيد النموذج، بل على سلامة البيانات والافتراضات والقدرة على تفسير النتائج.
سؤال شائع: كم مرة يجب تحديث التوقعات المالية؟ يعتمد ذلك على طبيعة النشاط. يمكن تحديث التوقع النقدي بوتيرة أسبوعية عند ارتفاع مخاطر السيولة، بينما قد تكفي دورة شهرية لبعض التوقعات التشغيلية والسنوية.
6. أهم طرق التنبؤ المالي
الإجابة السريعة: تشمل طرق التنبؤ المالي تحليل الاتجاهات التاريخية، والتوقع المبني على محركات النشاط، والنماذج الإحصائية، وتحليل السيناريوهات. ويُختار الأسلوب وفق طبيعة البيانات والقرار المطلوب.
مقارنة بين الطرق
الطريقة | كيف تعمل؟ | متى تناسب؟ | أبرز القيود |
|---|---|---|---|
تحليل الاتجاهات | استخدام الأنماط التاريخية لتقدير المستقبل | الأنشطة ذات الأنماط المستقرة نسبيًا | قد لا يعكس تغيرات السوق الجديدة |
التوقع المبني على المحركات | ربط النتائج بعوامل مثل السعر والحجم والتكلفة | الشركات التي تستطيع تفسير أسباب الأداء | يحتاج إلى بيانات تشغيلية موثوقة |
النماذج الإحصائية | تحليل العلاقات والأنماط في البيانات | البيانات الكافية والمتجانسة نسبيًا | تتأثر بجودة البيانات وصحة الافتراضات |
تحليل السيناريوهات | بناء حالات مختلفة بافتراضات متسقة | القرارات التي تواجه عدم يقين مهمًا | يحتاج إلى اختيار افتراضات واقعية |
التوقع المتجدد | تحديث التوقعات باستمرار مع تقدم الزمن | البيئات المتغيرة والحاجة إلى رؤية مستقبلية مستمرة | يتطلب عملية تحديث ومراجعة منضبطة |
لماذا يهم التوقع المبني على محركات النشاط؟
لنفترض أن الإيرادات ارتفعت في فترة سابقة. قد يكون السبب زيادة عدد الوحدات المباعة أو ارتفاع الأسعار أو تغير مزيج المنتجات.
إذا اعتمد التوقع على نسبة نمو إجمالية فقط، فقد يصعب تفسير النتائج أو تحديد أثر تغير كل عامل. أما النموذج المبني على المحركات، فيسمح بتحليل هذه العناصر بصورة منفصلة.
هل يحتاج التنبؤ إلى الذكاء الاصطناعي؟
ليس دائمًا. يمكن أن توفر النماذج البسيطة نتائج مفيدة عندما تكون البيانات محدودة أو محركات النشاط واضحة.
وقد تساعد النماذج المتقدمة على تحليل كميات كبيرة من البيانات، لكن يجب تقييم أدائها مقابل نموذج مرجعي واضح، واختبارها على بيانات لم تستخدم في بناء النموذج، ومراقبة الأخطاء بعد التطبيق.
التوصية العملية: اختر أبسط طريقة تجيب عن سؤال القرار بمستوى موثوقية مناسب، ولا تستخدم نموذجًا متقدمًا لمجرد أنه متاح.
الخلاصة: المنهجية الجيدة هي التي تتوافق مع البيانات وطبيعة النشاط وتوفر تفسيرًا مفهومًا للنتائج.
سؤال شائع: هل التنبؤ الإحصائي أفضل دائمًا من التقدير الإداري؟ لا. يمكن أن يكون التقدير الإداري ضروريًا عند وجود معلومات جديدة لا تظهر في البيانات التاريخية، والأفضل توثيق هذا التقدير واختباره.
7. تحليل السيناريوهات والمخاطر المالية
الإجابة السريعة: يساعد تحليل السيناريوهات على فهم كيفية تغير النتائج المالية عند تغير الافتراضات المهمة، مثل حجم المبيعات أو أسعار الشراء أو مدة التحصيل أو تكلفة التمويل.
لا يمكن توقع المستقبل برقم واحد مضمون. لذلك من الأفضل اختبار أكثر من حالة متسقة مع ظروف النشاط.
السيناريو الأساسي والمتفائل والمتشائم
السيناريو الأساسي: يعتمد على الافتراضات الأكثر ترجيحًا في ضوء المعلومات الحالية.
السيناريو المتفائل: يفترض تحقق ظروف أفضل من الأساس، مثل زيادة الطلب أو تحسن التحصيل.
السيناريو المتشائم: يفترض ظروفًا أصعب، مثل انخفاض المبيعات أو ارتفاع التكاليف أو تأخر التحصيل.
هذه السيناريوهات ليست توقعات مؤكدة، بل أدوات لفهم المخاطر والاستعداد لها.
مثال تطبيقي
تخطط شركة تصنيع لشراء خط إنتاج جديد. يعتمد القرار على توقع الطلب، وتكلفة المواد الخام، ومواعيد تحصيل العملاء، وموعد بدء التشغيل.
قد يُظهر السيناريو الأساسي أن المشروع قابل للتمويل. لكن السيناريو المتشائم قد يكشف ضغطًا نقديًا خلال فترة التجهيز، حتى إذا ظل المشروع مربحًا على المدى الطويل.
يمكن عندئذ دراسة بدائل مثل تقسيم الاستثمار إلى مراحل، أو التفاوض على شروط دفع أفضل، أو تأجيل بعض المصروفات غير الضرورية.
تحليل الحساسية مقابل تحليل السيناريوهات
العنصر | تحليل الحساسية | تحليل السيناريوهات |
|---|---|---|
الهدف | قياس أثر تغير عامل أو عدد محدود من العوامل | تقييم مجموعة متكاملة من الافتراضات |
المثال | ماذا يحدث إذا انخفض حجم المبيعات؟ | ماذا يحدث إذا انخفضت المبيعات وتأخر التحصيل وارتفعت التكلفة؟ |
الاستخدام | تحديد العوامل الأكثر تأثيرًا | اختبار خطط العمل أمام حالات مختلفة |
التوصية العملية: اربط كل سيناريو بمؤشرات إنذار مبكر، مثل انخفاض الطلب أو ارتفاع مدة التحصيل، وحدد الإجراء الذي ستتخذه الإدارة عند ظهور تلك المؤشرات.
الخلاصة: السيناريوهات ليست محاولة لاختيار المستقبل الصحيح، بل وسيلة لتقليل المفاجآت والاستعداد لبدائل متعددة.
سؤال شائع: هل يجب إعطاء كل سيناريو احتمالًا رقميًا؟ ليس بالضرورة. يمكن استخدام احتمالات عندما تتوافر أسس مناسبة لتقديرها، لكن لا ينبغي اختلاق نسب احتمالية دون دليل.
8. مؤشرات الأداء لقياس جودة التوقعات
الإجابة السريعة: تقاس جودة التوقعات المالية من خلال دقة التقديرات، واتجاه الانحرافات، وسرعة تحديث النموذج، ومدى فائدة النتائج في القرارات التشغيلية والتمويلية.
لا يكفي أن تكون الأرقام النهائية قريبة من الواقع في فترة واحدة. يجب فهم ما إذا كانت الأخطاء متكررة، أو منحازة في اتجاه معين، أو ناتجة عن أحداث استثنائية.
مؤشرات مقترحة
المؤشر | طريقة القياس أو الفكرة | ما الذي يكشفه؟ |
|---|---|---|
انحراف التوقع | النتيجة الفعلية ناقص التوقع، وفق تعريف موحد | حجم الفرق واتجاهه |
متوسط الخطأ المطلق | متوسط القيم المطلقة للفروق بين الفعلي والمتوقع | حجم الخطأ دون إلغاء الإشارات |
الانحياز التوقعي | متوسط الفروق الموقعة عبر الفترات | الميل المتكرر إلى المبالغة أو التقليل |
خطأ توقع النقدية | مقارنة الرصيد أو التدفق النقدي الفعلي بالمتوقع | موثوقية التخطيط النقدي |
الالتزام بدورية التحديث | نسبة التحديثات المنفذة في موعدها | انضباط العملية |
اكتمال الافتراضات | مدى توثيق مصادر الافتراضات والمسؤولين عنها | قابلية المراجعة |
سرعة تحليل الانحراف | الوقت اللازم لتفسير الفرق واتخاذ إجراء | فعالية دورة التخطيط |
عند استخدام مقاييس الخطأ، يجب اختيار صيغة مناسبة للبيانات. فبعض المقاييس النسبية قد تصبح مضللة عندما تكون القيمة الفعلية صفرًا أو قريبة منه.
كما ينبغي عدم مقارنة دقة توقعات الإيرادات بدقة توقعات التدفقات النقدية دون مراعاة اختلاف طبيعة البنود والأفق الزمني.
التوصية العملية: راجع الانحرافات شهريًا، وصنّف أسبابها إلى تغير في الحجم أو السعر أو التوقيت أو التكلفة أو الافتراضات أو جودة البيانات.
الخلاصة: الهدف ليس الوصول إلى توقع لا يخطئ، بل بناء عملية تتعلم من الأخطاء وتحسن القرارات بمرور الوقت.
سؤال شائع: هل ارتفاع دقة التوقعات يعني أن الخطة جيدة؟ ليس بالضرورة. قد يكون التوقع دقيقًا لكنه يكشف أن الخطة لا تحقق الأهداف الاستراتيجية. دقة التقدير وملاءمة الخطة مسألتان مختلفتان.
9. دور ERP وذكاء الأعمال في التخطيط المالي
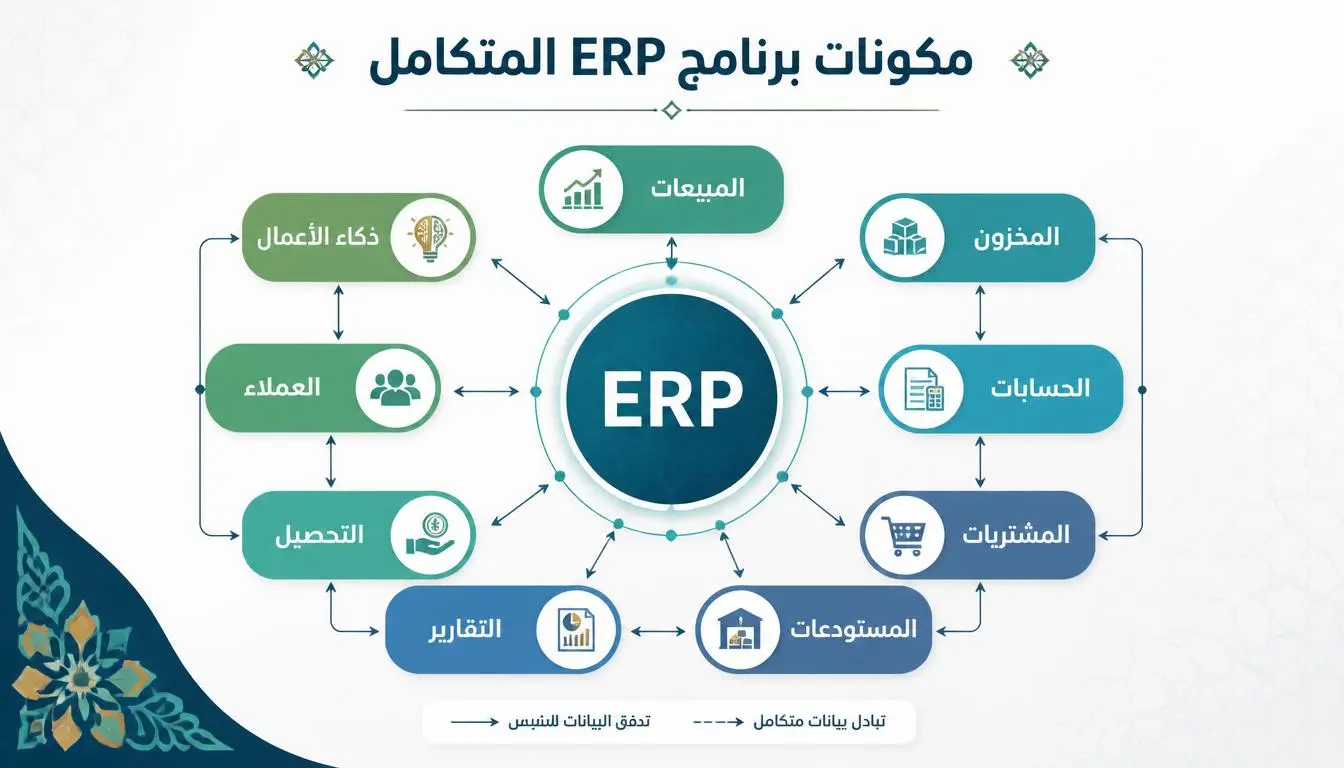
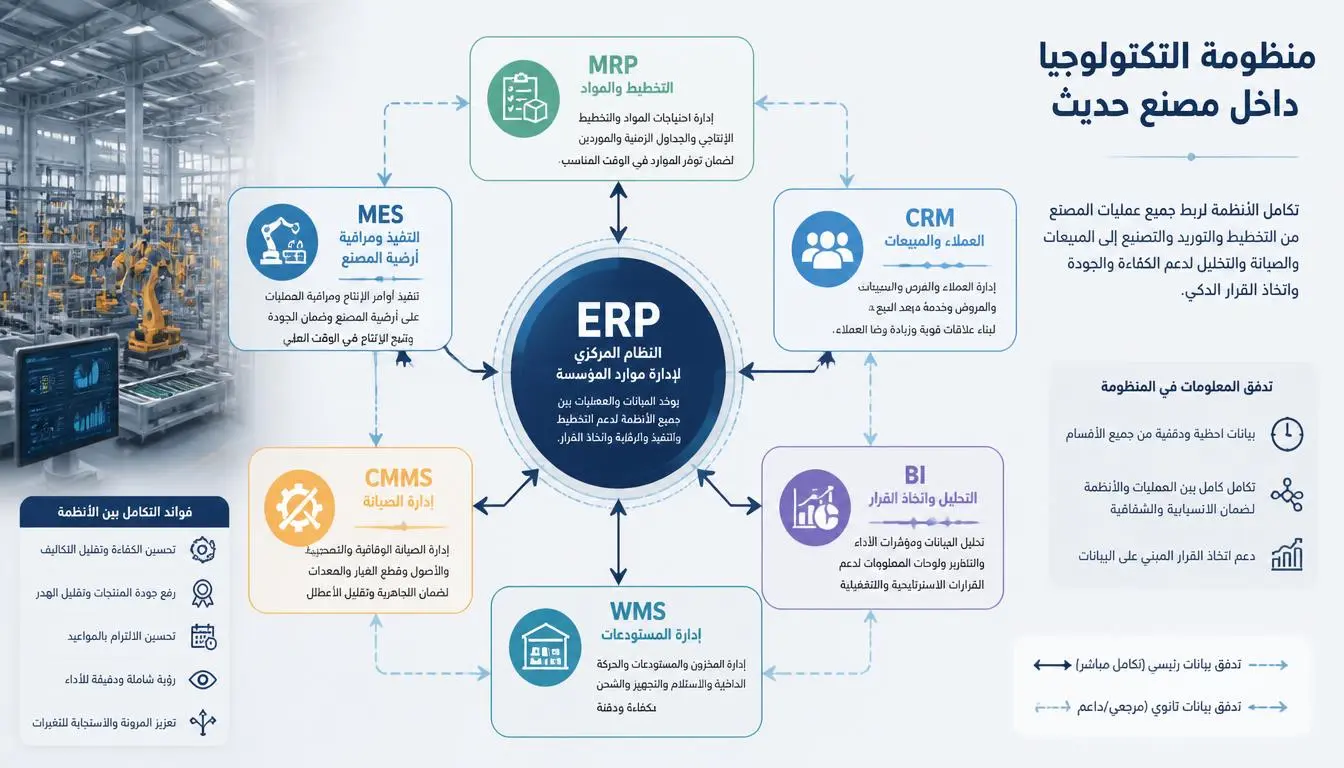
الإجابة السريعة: يساعد نظام ERP على توحيد البيانات المالية والتشغيلية، بينما تدعم أدوات ذكاء الأعمال تحليل الأداء والاتجاهات وعرض الانحرافات. ويعتمد نجاح التوقعات على جودة البيانات وتكامل الإجراءات والافتراضات.
عندما تكون بيانات المبيعات والمشتريات والمخزون والحسابات موزعة بين ملفات منفصلة، قد تستغرق عملية إعداد التوقع وقتًا في الجمع والمطابقة بدلًا من التحليل.
يساعد التكامل على تقليل ازدواجية إدخال البيانات وتحسين اتساق التقارير، لكنه لا يلغي الحاجة إلى المراجعة المحاسبية أو اعتماد الافتراضات المستقبلية.
كيف يدعم ERP دورة التوقعات؟
يوفر بيانات المبيعات والمشتريات والحسابات والمخزون من مصادر مترابطة.
يساعد على متابعة الذمم المدينة والدائنة والالتزامات المسجلة.
يدعم تحليل المصروفات حسب مراكز التكلفة أو الفروع عند تهيئته لذلك.
يسهّل مقارنة النتائج الفعلية بالميزانية والتوقعات إذا كانت الوظائف المناسبة متاحة.
يوفر أساسًا لتقارير الإدارة ومؤشرات الأداء.
ما دور ذكاء الأعمال؟
تساعد أدوات BI على تحليل الاتجاهات، ومقارنة أداء الفروع والأنشطة، وعرض السيناريوهات والانحرافات بصريًا. ويجب أن توضح لوحات المؤشرات مصدر البيانات وتاريخ تحديثها وتعريف كل مقياس.
أين يأتي دور Raito ERP؟
يمكن النظر إلى Raito ERP باعتباره مثالًا على ربط العمليات المالية والتشغيلية ضمن منظومة إدارية متكاملة. وتوضح المواد المنشورة عن رايتو موضوعات مثل موثوقية البيانات المالية، وربط العمليات بالمحاسبة، واستخدام التقارير الإدارية.
لكن ينبغي التحقق من نطاق وظائف التنبؤ والتخطيط المالي المتاحة في النسخة المستخدمة، وعدم افتراض أن كل نموذج مالي أو توقع متجدد أو تحليل سيناريوهات متقدم متاح تلقائيًا.
التوصية العملية: قبل اختيار النظام، حدد التقارير المطلوبة ومصادر البيانات ودورية التحديث وصلاحيات الاعتماد. ثم اختبر دورة فعلية من البيانات المصدرية حتى التقرير النهائي.
الخلاصة: التقنية تختصر العمل اليدوي وتحسن اتساق المعلومات، بينما تعتمد جودة التوقعات على صحة الافتراضات والمراجعة المالية.
سؤال شائع: هل يمكن إعداد توقعات مالية باستخدام Excel مع ERP؟ نعم. يمكن استخدام Excel لبناء نماذج متخصصة، مع الاعتماد على بيانات موثوقة من النظام وضوابط واضحة للإصدارات والمراجعة.
10. مثال تطبيقي على تقرير التوقعات المالية
الإجابة السريعة: يوضح المثال التالي كيف تُستخدم توقعات الإيرادات والتكاليف والتحصيل والمدفوعات لتقييم الربحية والسيولة معًا. والأرقام افتراضية للتوضيح وليست بيانات سوقية.
لنفترض أن شركة توزيع تعد توقعًا شهريًا للفترة القادمة. تعتمد الإدارة الافتراضات التالية:
إيرادات متوقعة: 500,000 وحدة نقدية.
تكلفة البضاعة المباعة: 300,000.
المصروفات التشغيلية: 120,000.
التحصيلات النقدية المتوقعة: 420,000.
المدفوعات النقدية المتوقعة خلال الفترة: 450,000.
قراءة قائمة الدخل المتوقعة
البند | القيمة الافتراضية |
|---|---|
الإيرادات | 500,000 |
تكلفة البضاعة المباعة | 300,000 |
مجمل الربح | 200,000 |
المصروفات التشغيلية | 120,000 |
الربح التشغيلي المبسط قبل البنود الأخرى | 80,000 |
توضح هذه الأرقام ربحًا تشغيليًا مبسطًا قدره 80,000، قبل احتساب البنود الأخرى التي قد تنطبق على الشركة، مثل التمويل والضرائب والاستهلاك.
قراءة التدفقات النقدية
البند | القيمة الافتراضية |
|---|---|
التحصيلات النقدية | 420,000 |
المدفوعات النقدية | 450,000 |
صافي التدفق خلال الفترة | -30,000 |
رغم الربح التشغيلي المتوقع، يظهر المثال صافي تدفق نقدي سلبيًا قدره 30,000 خلال الفترة. ولا يعني ذلك بالضرورة أن الشركة خاسرة؛ بل يعني أن توقيت التحصيل والمدفوعات يحتاج إلى مراجعة.
قد يكون الحل في تحسين التحصيل أو التفاوض على آجال الموردين أو إدارة المخزون أو ترتيب تمويل قصير الأجل، وفق ظروف الشركة.
التوصية العملية: لا تعتمد قرار التوسع أو الإنفاق على الربح المتوقع وحده. راجع التدفقات النقدية وتوقيت الالتزامات والرصيد الافتتاحي والاحتياج التمويلي.
الخلاصة: الربحية والسيولة مرتبطتان، لكنهما ليستا الشيء نفسه. ويجب أن يعكس تقرير التوقعات هذا الفرق بوضوح.
سؤال شائع: هل يكفي صافي التدفق النقدي لتحديد سلامة الوضع المالي؟ لا. يجب النظر أيضًا إلى الرصيد النقدي الافتتاحي والالتزامات المستقبلية والتسهيلات المتاحة ومواعيد السداد.
11. الأخطاء الشائعة وأفضل الممارسات
الإجابة السريعة: أكثر أخطاء التوقعات المالية شيوعًا هي الاعتماد على اتجاهات الماضي وحدها، وإهمال التدفقات النقدية، وعدم توثيق الافتراضات، وعدم مراجعة الانحرافات بعد ظهور النتائج الفعلية.
أسطورة مقابل واقع
الأسطورة | الواقع |
|---|---|
التوقع هو رقم مؤكد | التوقع تقدير مشروط بالمعلومات والافتراضات |
نمو الإيرادات يعني تحسن السيولة | قد يتأخر التحصيل أو ترتفع الحاجة إلى المخزون |
بيانات العام الماضي تكفي | يجب مراعاة تغيرات الأسعار والطلب والعمليات |
النموذج المعقد أدق دائمًا | تعتمد الجودة على البيانات والافتراضات والتحقق |
إعداد التقرير ينهي العمل | يجب مقارنة التوقع بالنتائج وتحديثه |
ERP يضمن صحة التوقع | النظام يدعم البيانات والعمليات، لكنه لا يضمن صحة الافتراضات |
أخطاء يجب تجنبها
استخدام نسب نمو موحدة لجميع المنتجات والفروع.
تجاهل مواعيد التحصيل والمدفوعات.
الخلط بين الميزانية المعتمدة والتوقع المحدث.
عدم إدراج الالتزامات المعروفة أو الاستثمارات المخطط لها.
إخفاء الافتراضات داخل جداول يصعب مراجعتها.
تعديل الأرقام لتحقيق هدف إداري بدلًا من تقدير النتائج المحتملة بموضوعية.
الاعتماد على سيناريو واحد في القرارات عالية المخاطر.
تجاهل أثر المخزون والذمم المدينة والدائنة على السيولة.
عدم توثيق أسباب الانحرافات المتكررة.
عدم تحديد المسؤول عن كل مدخل أساسي.
أفضل الممارسات
استخدام مصدر بيانات موحد قدر الإمكان.
توثيق الافتراضات والمسؤولين عنها.
فصل البيانات الفعلية عن التقديرات.
إعداد توقعات مترابطة للإيرادات والتكاليف والنقدية.
اختبار السيناريوهات المهمة قبل القرارات الكبرى.
تحديث التوقعات وفق دورة تناسب طبيعة النشاط.
مراجعة الانحرافات وتحليل أسبابها.
الحفاظ على سجل للإصدارات والتعديلات والاعتمادات.
عرض النتائج بلغة واضحة لصانع القرار.
استخدام النظام الآلي لدعم التحليل، مع الاحتفاظ بالرقابة البشرية.
التوصية العملية: اجعل اجتماع مراجعة التوقعات ينتهي بقرارات محددة ومسؤولين ومواعيد، لا بمجرد عرض الأرقام.
الخلاصة: التوقعات المالية عملية إدارية مستمرة، وليست ملفًا يُعد مرة واحدة ثم يُترك دون مراجعة.
سؤال شائع: ما أكثر خطأ يضر بالتوقعات؟ الاعتماد على افتراضات غير موثقة وعدم تعديلها عندما تتغير البيانات الفعلية.
12. قائمة تحقق قبل اعتماد التقرير
استخدم القائمة التالية للتأكد من جاهزية التقرير قبل عرضه على الإدارة:
عنصر المراجعة | سؤال التحقق |
|---|---|
الهدف | هل يجيب التقرير عن قرار محدد؟ |
الفترة | هل الأفق الزمني مناسب للقرار؟ |
البيانات | هل تمت مراجعة اكتمال البيانات وصحتها؟ |
الافتراضات | هل لكل افتراض مصدر ومسؤول؟ |
الإيرادات | هل تستند التوقعات إلى محركات نشاط واضحة؟ |
المصروفات | هل أُدرجت الالتزامات والتكاليف المتوقعة؟ |
النقدية | هل راعى التقرير مواعيد التحصيل والمدفوعات؟ |
المركز المالي | هل أُخذ أثر المخزون والذمم والاستثمار في الاعتبار عند الحاجة؟ |
السيناريوهات | هل تم اختبار المخاطر المهمة؟ |
المقارنة | هل تمت مراجعة النتائج مقابل التوقع السابق والميزانية؟ |
الاعتماد | هل حُدد المسؤول عن اعتماد التقرير؟ |
المتابعة | هل توجد مواعيد لتحديث التوقعات ومراجعة الانحرافات؟ |
التوصية العملية: لا تعتمد التقرير لمجرد اكتمال الجداول. تأكد من أن الإدارة تستطيع تفسير أهم الافتراضات وفهم القرارات التي تستدعيها النتائج.
الخلاصة: التقرير القابل للاعتماد هو تقرير موثق ومفهوم ومترابط وقابل للتحديث.
سؤال شائع: من المسؤول عن التوقعات المالية؟ تقود الإدارة المالية العملية عادةً، لكن جودة التوقع تتطلب مشاركة الإدارات المالكة للبيانات والافتراضات التشغيلية.
13. الأسئلة الشائعة
ما المقصود بتقرير التوقعات المالية؟
هو تقرير يقدّر الأداء والوضع المالي المتوقعين للمنشأة بناءً على النتائج السابقة والبيانات الحالية والافتراضات المستقبلية.
ما الفرق بين التوقعات المالية والميزانية؟
الميزانية تحدد الأهداف والخطة المالية المعتمدة، بينما يقدّر التوقع النتائج الأكثر احتمالًا وفق أحدث المعلومات المتاحة.
ما أهم عناصر تقرير التوقعات المالية؟
تشمل توقعات الإيرادات والمصروفات والأرباح والتدفقات النقدية، وقد تشمل المركز المالي المتوقع والسيناريوهات وتحليل الانحرافات.
كيف أبدأ إعداد التوقعات المالية؟
ابدأ بتحديد القرار المطلوب دعمه، ثم اجمع البيانات الفعلية، وحدد محركات الأداء والافتراضات، وابنِ النموذج وراجع السيناريوهات.
ما الفرق بين الربح والتدفق النقدي؟
الربح يُحسب وفق الأسس المحاسبية المعتمدة، بينما يعكس التدفق النقدي حركة النقدية الفعلية خلال الفترة. وقد تختلف مواعيد الاعتراف بالإيرادات والمصروفات عن مواعيد التحصيل والدفع.
ما المقصود بالتوقع المتجدد؟
هو توقع يُحدّث باستمرار مع تقدم الزمن، بحيث تُستبدل الفترات المنتهية بالنتائج الفعلية وتُضاف فترات مستقبلية جديدة للحفاظ على أفق التخطيط.
ما أفضل طريقة للتنبؤ المالي؟
لا توجد طريقة واحدة تناسب جميع الشركات. يعتمد الاختيار على طبيعة النشاط وجودة البيانات والأفق الزمني والقرار المطلوب.
كيف تساعد السيناريوهات في التخطيط المالي؟
توضح أثر تغير الافتراضات المهمة على الإيرادات والتكاليف والسيولة، وتساعد الإدارة على الاستعداد لبدائل مختلفة بدل الاعتماد على نتيجة واحدة.
هل يمكن إعداد تقرير التوقعات المالية باستخدام Excel؟
نعم. يمكن استخدام Excel في النماذج البسيطة والمتوسطة، مع ضرورة ضبط مصادر البيانات والإصدارات والصلاحيات والمراجعة.
كيف يساعد نظام ERP في التوقعات المالية؟
يوفر بيانات مالية وتشغيلية مترابطة، ويسهّل إعداد التقارير ومقارنة النتائج الفعلية بالتوقعات، بحسب الوظائف المتاحة وطريقة تهيئة النظام.
كم مرة يجب تحديث التوقعات المالية؟
يعتمد ذلك على تقلبات النشاط والمخاطر. قد تحتاج السيولة إلى مراجعة أسبوعية، بينما قد تكون المراجعة الشهرية مناسبة لبعض التوقعات التشغيلية.
كيف أقيس دقة التوقعات المالية؟
قارن التوقعات بالنتائج الفعلية باستخدام مقاييس مناسبة، ثم حلل اتجاه الانحراف وأسبابه وتكراره. ويجب تقييم المؤشرات حسب نوع البند والأفق الزمني.
14. ملخص المقال
تقرير التوقعات المالية أداة لاتخاذ القرار، وليس مجرد تقدير للأرباح المستقبلية. فهو يربط البيانات التاريخية والواقع التشغيلي بالافتراضات والنتائج المحتملة، ويساعد الإدارة على الاستعداد لمخاطر السيولة والتكاليف والتوسع.
يتطلب التقرير الجيد توقعات مترابطة للإيرادات والمصروفات والأرباح والتدفقات النقدية، مع توثيق الافتراضات وتحليل السيناريوهات ومراجعة الانحرافات.
وتساعد أنظمة ERP وأدوات ذكاء الأعمال على تنظيم البيانات وتحليلها، لكنها لا تعوض ضعف البيانات أو غياب المراجعة المالية. وتتحسن العملية عندما تُحدّث التوقعات بانتظام وتتحول النتائج إلى قرارات ومسؤوليات واضحة.
15. الخاتمة الاستشارية
إذا كانت شركتك تعتمد على الميزانية السنوية وحدها، فابدأ بتطوير توقع مالي يوضح ما يُرجح حدوثه خلال الفترة المقبلة، وما الذي قد يغير النتائج، وما القرارات التي يجب اتخاذها مبكرًا.
ركز أولًا على السيولة والالتزامات والإيرادات والتكاليف الأكثر تأثيرًا. ثم أضف السيناريوهات وتحليل الانحرافات والتوقعات المتجددة وفق حاجة النشاط.
وعند اختيار نظام ERP أو تطوير التقارير المالية، اجعل الأولوية لاتساق البيانات وسهولة المراجعة وربط المؤشرات بالقرارات. الهدف ليس تقديم توقع يبدو دقيقًا، بل بناء عملية تخطيط تساعد الإدارة على فهم المخاطر واتخاذ قرارات مالية أفضل.


29,293 مشاهدة
28,821 مشاهدة
28,805 مشاهدة
28,733 مشاهدة
28,580 مشاهدة