النظام الأمثل لإدارة الأصول في السعودية
اشترت شركة معدات بمئات الآلاف من الريالات، ثم احتاج المدير إلى معرفة ثلاثة أشياء: أين الأصل؟ من المسؤول عنه؟ وما قيمته الحالية؟
إذا احتاجت الإجابة إلى البحث بين Excel والفواتير وملفات الصيانة، فالمشكلة ليست في الأصل نفسه.
المشكلة في غياب نظام موحد لإدارة الأصول.
الأصول ليست مجرد أرقام تظهر في قائمة المركز المالي. السيارة أصل، والآلة أصل، وأجهزة الحاسب أصول، والمعدات الإنتاجية أصول، والتجهيزات أصل.
كل أصل له دورة حياة تبدأ بالشراء، ثم الاستلام والتسجيل والتشغيل والصيانة والإهلاك، وتنتهي بالنقل أو البيع أو الاستبعاد.
عندما تُدار هذه الدورة يدويًا، تصبح البيانات معرضة للتشتت.
وقد يعرف قسم المالية قيمة الأصل، بينما يعرف قسم التشغيل مكانه، ويعرف قسم الصيانة حالته، دون أن توجد صورة واحدة أمام الإدارة.
هنا تظهر قيمة ERP لإدارة الأصول.
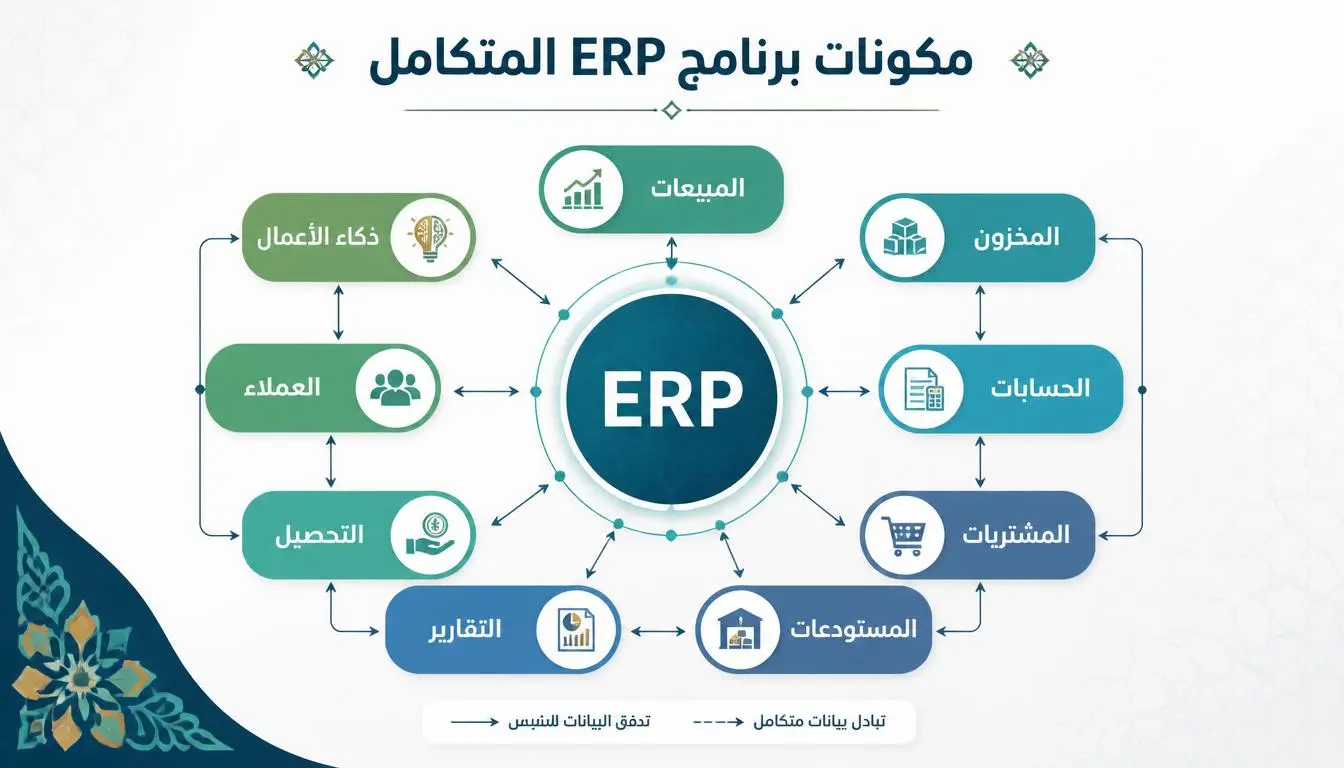
فالنظام الجيد لا يسجل الأصل فقط، بل يربط بياناته بالمالية والصيانة والمشتريات والمخزون والمستخدمين والتقارير.
وهذا هو السياق الذي يجعل Raito ERP خيارًا يستحق التقييم للشركات السعودية التي تبحث عن إدارة أكثر ترابطًا لدورة حياة أصولها.
الإجابة السريعة
النظام الأمثل لإدارة الأصول في السعودية هو النظام الذي يوحد سجل الأصول، ويتابع الموقع والحالة والمسؤول، ويدير الإهلاك والصيانة والنقل والاستبعاد، ويربط البيانات بالحسابات والتقارير. يقدم Raito ERP وظائف لإدارة الأصول الثابتة والمنقولة، وتتبع دورة حياتها، والإهلاك، والصيانة، والجرد، والتقارير، والتكامل المالي.
جدول المحتويات
لماذا تحتاج الشركات السعودية إلى نظام لإدارة الأصول؟
ما المقصود بإدارة الأصول داخل ERP؟
ما الوظائف التي يجب أن يوفرها نظام إدارة الأصول؟
كيف يدير Raito ERP دورة حياة الأصل؟
إدارة الأصول والصيانة داخل ERP
إدارة الأصول من المنظور المالي والمحاسبي
إدارة الأصول في المصانع وشركات الخدمات والتوزيع
إدارة الأصول في السوق السعودي
مؤشرات KPI لإدارة الأصول
كيف تختار نظام إدارة الأصول؟
مقارنة إدارة الأصول التقليدية وERP
الأخطاء الشائعة في إدارة الأصول
Myth vs Reality: مفاهيم خاطئة عن إدارة الأصول
أفضل الممارسات
شجرة قرار لاختيار النظام
الأسئلة الشائعة
ملخص المقال
خاتمة استشارية
لماذا تحتاج الشركات السعودية إلى نظام لإدارة الأصول؟
الإجابة السريعة
تحتاج الشركة إلى نظام لإدارة الأصول عندما يصبح عدد الأصول وقيمتها وحركتها وصيانتها أكبر من قدرة الملفات اليدوية على توفير بيانات دقيقة ومحدثة.
توصية عملية
ابدأ بحصر الأصول الحالية قبل شراء النظام.
لا تبدأ بالبرنامج.
ابدأ بالسؤال: ما الذي نملكه؟ وأين يوجد؟ ومن يستخدمه؟ وما قيمته؟ وما حالته؟
ما المشكلة في الإدارة التقليدية؟
تبدأ المشكلة عادةً بملف بسيط.
ثم تضيف الشركة أعمدة للموقع، والمسؤول، والتكلفة، والإهلاك، والصيانة.
بعد فترة يصبح هناك ملف لدى المالية.
وملف آخر لدى الصيانة.
وملف ثالث لدى الإدارة.
ثم تظهر أول مشكلة عند الجرد.
قد يظهر أصل في السجل المالي، بينما لا يعرف فريق التشغيل مكانه.
وقد يوجد أصل فعلي لا يظهر في سجل الأصول.
لماذا موقع الأصل مهم؟
الموقع جزء من إدارة الأصل.
قد تمتلك الشركة سيارات موزعة على عدة فروع.
وقد تمتلك مصنعًا يحتوي على مئات المعدات.
وقد تكون أجهزة الحاسب موزعة بين الموظفين.
لذلك يجب أن تستطيع الإدارة الإجابة بسرعة عن:
أين يوجد الأصل؟
ما حالته؟
من المسؤول عنه؟
متى تم شراؤه؟
ما قيمته؟
كم بلغ الإهلاك؟
ما تكاليف صيانته؟
هل يحتاج إلى استبدال؟
هل ما زال اقتصاديًا تشغيله؟
ماذا يحدث عند غياب التتبع؟
قد تشتري الشركة أصلًا جديدًا رغم وجود أصل مشابه غير مستغل.
وقد تتأخر الصيانة.
وقد تستمر مصروفات إصلاح أصل تجاوزت صيانته جدواه الاقتصادية.
وقد تظهر فروقات أثناء الجرد.
وقد تتأخر عملية الإقفال المالي.
مثال عملي: شركة توزيع
شركة توزيع لديها سيارات ومعدات وأجهزة ومستودعات في عدة مدن.
تسجل المالية قيمة السيارات.
وتتابع إدارة النقل المركبات.
وتتابع الصيانة الأعطال.
إذا كانت هذه البيانات منفصلة، يحتاج المدير إلى جمعها يدويًا.
أما النظام المتكامل فيمكنه جعل الأصل نقطة تجمع للمعلومات.
الأثر المالي
الإدارة غير الدقيقة للأصول قد تؤثر في قرارات الشراء والصيانة والاستبدال والاستثمار.
لكن يجب عدم افتراض أن كل خطأ في إدارة الأصول يؤدي مباشرة إلى خسارة محددة.
الأثر يعتمد على حجم الأصول وطبيعة النشاط وجودة الرقابة.
الملخص: إدارة الأصول تبدأ من السيطرة على البيانات، وليس من إعداد تقرير مالي فقط.
سؤال شائع
هل تحتاج الشركة الصغيرة إلى نظام إدارة أصول؟
ليس بالضرورة في المراحل الأولى. تصبح الحاجة أكبر عندما تتعدد الأصول والفروع والمستخدمون، أو ترتفع قيم الأصول وتكاليف صيانتها.
نصيحة عمل: إذا كان المدير لا يستطيع تحديد موقع أصل مهم خلال دقائق، فهذه إشارة إلى ضعف عملية التتبع.
ما المقصود بإدارة الأصول داخل ERP؟
الإجابة السريعة
إدارة الأصول داخل ERP تعني وضع الأصل داخل دورة أعمال متكاملة تربط الشراء والتسجيل والمحاسبة والصيانة والجرد والنقل والإهلاك والاستبعاد.
توصية عملية
لا تختَر وحدة أصول منفصلة فقط.
اختبر كيف تنتقل بيانات الأصل بين المشتريات والحسابات والصيانة والتقارير.
دورة حياة الأصل
يمكن تبسيط دورة الأصل إلى:
التخطيط → الشراء → الاستلام → التسجيل → التشغيل → الصيانة → الإهلاك → النقل → إعادة التقييم عند الحاجة → البيع أو الاستبعاد
ليست كل الشركات بحاجة إلى جميع الخطوات بنفس الطريقة.
لكن النظام يجب أن يستوعب الدورة المناسبة لنشاط الشركة.
ما الفرق بين Asset Management وFixed Asset Management؟
هناك فرق مهم.
إدارة الأصول الثابتة تركز غالبًا على الجانب المالي والمحاسبي للأصل.
وتشمل التسجيل والتصنيف والتكلفة والإهلاك والقيمة الدفترية والاستبعاد.
أما إدارة الأصول المؤسسية فتتوسع إلى الجانب التشغيلي.
وتشمل الموقع والحالة والمسؤول والصيانة والتاريخ التشغيلي.
الشركة التي تريد إدارة حقيقية للأصل تحتاج إلى الجمع بين البعدين.
منظور ERP
في ERP متكامل يمكن أن يبدأ الأصل من عملية شراء.
ثم يتم تسجيله في سجل الأصول.
بعد ذلك ترتبط بياناته بالحسابات.
وتُدار صيانته ضمن النظام.
وتظهر حالته في التقارير.
هذه السلسلة تقلل الفجوة بين المالية والتشغيل.
منظور CRM
CRM لا يدير الأصل نفسه.
لكنه قد يرتبط بالسياق التجاري المحيط به.
مثلاً، شركة خدمات قد تربط الأصل بعقد العميل أو موقع الخدمة أو فريق الدعم.
هنا يصبح الأصل جزءًا من علاقة تجارية أوسع.
منظور BI
BI يحول بيانات الأصول إلى مؤشرات.
بدل معرفة عدد الأصول فقط، يمكن تحليل:
قيمة الأصول.
الأصول حسب الفرع.
الأصول حسب النوع.
تكاليف الصيانة.
الأصول كثيرة الأعطال.
الأصول غير المستغلة.
الإنفاق الرأسمالي.
الإهلاك.
تكلفة الأصل عبر دورة حياته.
مثال: مصنع
يمتلك مصنع خط إنتاج رئيسيًا.
لا يكفي أن تعرف المالية تكلفة الخط.
تحتاج الإدارة أيضًا إلى معرفة حالته، وسجل صيانته، وقطع الغيار المستخدمة، وتكلفة التوقف، وعمره المتوقع.
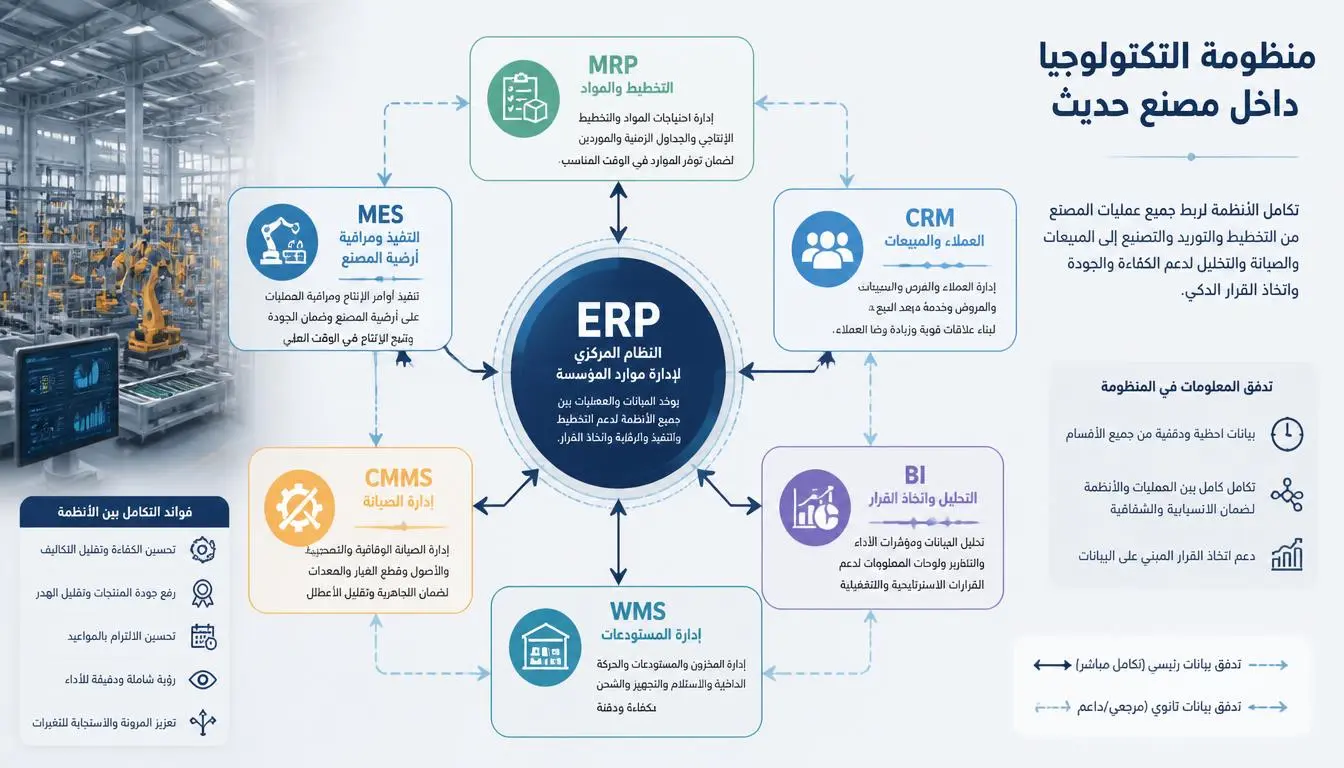
هنا تظهر قيمة التكامل بين Assets + Maintenance + Inventory + Accounting + BI.
الملخص: ERP يحول الأصل من سجل محاسبي منفصل إلى كيان مرتبط بالعمليات.
سؤال شائع
هل ERP هو نفسه نظام إدارة الأصول؟
ليس تمامًا. ERP منصة أعمال متكاملة، بينما إدارة الأصول إحدى الوظائف التي يمكن أن تكون جزءًا منها.
ما الوظائف التي يجب أن يوفرها نظام إدارة الأصول؟
الإجابة السريعة
النظام الجيد يجب أن يوفر سجلًا موحدًا للأصول، والتصنيف، والموقع، والمسؤول، والإهلاك، والجرد، والنقل، والصيانة، والاستبعاد، والتقارير والتكامل المالي.
توصية عملية
حوّل هذه الوظائف إلى قائمة اختبار.
لا تعتمد على عرض تسويقي عام.
جدول المتطلبات
الوظيفة | الغرض | أهميتها |
|---|---|---|
سجل الأصول | توحيد بيانات الأصل | أساسية |
تصنيف الأصول | تنظيم الأصول | أساسية |
الموقع | معرفة مكان الأصل | أساسية |
المسؤول | تحديد العهدة | أساسية |
الباركود أو QR | تسريع التتبع | مهمة |
الجرد | مطابقة الفعلي بالسجل | أساسية |
الإهلاك | متابعة القيمة المحاسبية | أساسية |
الصيانة | حماية الأصل تشغيليًا | مهمة |
النقل | توثيق انتقال الأصل | مهمة |
الاستبعاد | إنهاء دورة الأصل | أساسية |
التقارير | دعم القرار | أساسية |
التكامل المالي | ربط الأصل بالحسابات | أساسية |
سجل الأصل
يجب أن يحتوي سجل الأصل على بيانات كافية لتحديده.
مثل:
رقم الأصل.
اسم الأصل.
التصنيف.
تاريخ الشراء.
التكلفة.
الموقع.
المسؤول.
الحالة.
العمر الإنتاجي.
بيانات الضمان عند الحاجة.
سجل الصيانة.
بيانات الإهلاك.
الجرد
الجرد يختبر الواقع.
هل الأصل موجود؟
هل يوجد في الموقع الصحيح؟
هل هو بالحالة المسجلة؟
هل المسؤول عنه صحيح؟
هل البيانات المالية متطابقة مع السجل؟
الباركود وQR
استخدام رمز لكل أصل قد يسرّع عملية الجرد.
لكن التقنية وحدها لا تمنع الأخطاء.
يجب أن تكون هناك عملية واضحة لتسجيل النقل والتسليم والاستلام.
إدارة الإهلاك
الإهلاك ليس مجرد عملية حسابية.
يجب أن يكون مرتبطًا ببيانات الأصل والسياسة المحاسبية المعتمدة.
وتحدد المعالجة المحاسبية وفق المعايير والسياسات المطبقة على الشركة.
الاستبعاد
عند بيع الأصل أو التخلص منه، يجب ألا يختفي من النظام.
يجب أن يحتفظ النظام بسجل الحركة حتى نهاية دورة حياة الأصل.
التتبع
كل حركة مهمة يجب أن تكون قابلة للمراجعة.
من نقل الأصل؟
متى؟
من الموقع السابق؟
إلى أي موقع؟
ما حالته؟
ومن اعتمد الحركة؟
الملخص: أفضل نظام أصول هو الذي يترك تاريخًا واضحًا للأصل منذ اقتنائه حتى خروجه.
سؤال شائع
هل يكفي وجود سجل إلكتروني للأصول؟
لا. القيمة الحقيقية تظهر عندما يرتبط السجل بالجرد والإهلاك والصيانة والحسابات والتقارير.
كيف يدير Raito ERP دورة حياة الأصل؟
الإجابة السريعة
يقدم Raito نظامًا مخصصًا لإدارة الأصول يتابع الأصول الثابتة والمنقولة، مع وظائف للتتبع والجرد والإهلاك والصيانة والتقارير والتكامل مع الحسابات.
توصية عملية
اختبر Raito على دورة أصل حقيقية من شركتك.
استخدم آلة أو سيارة أو جهازًا حقيقيًا بدل الاكتفاء بعرض تجريبي عام.
تسجيل الأصل
تبدأ الإدارة الفعالة من إنشاء سجل موحد.
ويجب أن يحتوي السجل على المعلومات التي تحتاجها المالية والتشغيل والصيانة.
هذا يمنع تكرار تعريف الأصل بين الأقسام.
تتبع الموقع والحالة
توضح منظومة Raito لإدارة الأصول إمكانية متابعة موقع الأصل وحالته، بما يساعد الإدارة على معرفة وضع الأصول الموزعة بين المواقع والفروع.
وهذه الوظيفة مهمة للشركات التي تمتلك أصولًا متنقلة أو موزعة.
الجرد
الجرد يهدف إلى مقارنة السجل بالنشاط الفعلي.
في بيئة تحتوي على أصول كثيرة، يمكن أن يصبح الجرد اليدوي عبئًا تشغيليًا.
لذلك فإن استخدام أدوات التتبع والباركود أو QR يمكن أن يجعل عملية المطابقة أكثر تنظيمًا.
الإهلاك
من أهم وظائف إدارة الأصول ربط بيانات الأصل بالإهلاك.
ويعرض Raito وظائف مرتبطة بحساب الإهلاك وتسجيله ضمن دورة الأصول والحسابات.
لكن طريقة الإهلاك والعمر والقيمة المتبقية يجب أن تُحدد وفق سياسة الشركة والمعالجة المحاسبية المعتمدة.
الصيانة
هنا تتجاوز إدارة الأصول الجانب المالي.
الأصل قد تكون قيمته الدفترية معروفة، لكن حالته التشغيلية هي التي تحدد قدرته على إنتاج القيمة.
وتقدم منظومة Raito وظائف لإدارة الصيانة وربطها ببيانات الأصل.
يمكن أن يشمل ذلك بيانات الصيانة السابقة، وأوامر العمل، وقطع الغيار والتكاليف بحسب إعداد النظام.
الاستبعاد
عند بيع الأصل أو شطبه أو التخلص منه، يجب أن تنتهي دورة الأصل بشكل موثق.
لا يكفي حذف الأصل من قائمة التشغيل.
يجب الاحتفاظ بتاريخه المالي والتشغيلي وفق سياسة الشركة.
التقارير
التقرير الجيد يجيب عن سؤال إداري.
مثل:
كم تبلغ قيمة أصول فرع معين؟
ما الأصول التي ترتفع تكلفة صيانتها؟
ما الأصول الموجودة في موقع محدد؟
ما الأصول التي تحتاج إلى جرد؟
ما قيمة الإهلاك؟
مثال سعودي
شركة خدمات ميدانية لديها سيارات وأجهزة ومعدات موزعة على فرق متعددة.
تستطيع إدارة الأصول الموحدة ربط الأصل بموقعه ومسؤوله وحالته وسجل صيانته.
وهذا يقلل اعتماد المدير على جداول متعددة.
ماذا عن التكامل المالي؟
تذكر منظومة Raito لإدارة الأصول إمكانية التكامل مع النظام المالي وترحيل قيود الإهلاك والمصروفات، بهدف إبقاء سجل الأصول والحسابات متسقين.
لكن على الشركة اختبار سيناريوهاتها المحاسبية الفعلية قبل التطبيق.
الملخص: قوة Raito في إدارة الأصول تظهر عندما تُدار دورة الأصل كاملة بدل تسجيله كرقم مالي فقط.
سؤال شائع
هل Raito مخصص للأصول الثابتة فقط؟
تقدم المنظومة وظائف للأصول الثابتة والمنقولة، كما تتناول إدارة الصيانة وتتبع دورة حياة الأصل.
نصيحة عمل: اطلب من فريق التطبيق تنفيذ سيناريو كامل: شراء أصل → تسجيله → تسليمه → صيانته → إهلاكه → جرده → استبعاده.
إدارة الأصول والصيانة داخل ERP
الإجابة السريعة
الصيانة جزء أساسي من إدارة الأصول عندما تكون الأصول مؤثرة في الإنتاج أو الخدمة. ربط الأصل بالصيانة يوضح تكلفة التشغيل ويساعد في التخطيط.
توصية عملية
لا تجعل قسم الصيانة يعمل بقاعدة بيانات منفصلة عن سجل الأصول.
الصيانة الوقائية
الصيانة الوقائية تعتمد على جدول محدد مسبقًا.
قد يكون الجدول مبنيًا على الزمن أو الاستخدام أو ساعات التشغيل، حسب نوع الأصل.
هدفها تقليل احتمالية الأعطال غير المخطط لها.
الصيانة التصحيحية
تبدأ بعد حدوث العطل.
يجب تسجيل:
الأصل المتعطل.
سبب العطل.
وقت التوقف.
قطع الغيار.
ساعات العمل.
التكلفة.
الإجراء المتخذ.
الصيانة التنبؤية
تعتمد على البيانات والحالة التشغيلية عند توفر البنية المناسبة.
لكن لا ينبغي أن تُستخدم كلمة «تنبؤية» لمجرد وجود تنبيه آلي.
التنبؤ الحقيقي يحتاج إلى بيانات مناسبة ونموذج أو آلية تحليلية يمكن التحقق منها.
تكلفة دورة حياة الأصل
قد يكون شراء أصل رخيص نسبيًا.
لكن تكاليف صيانته وقطع غياره وتوقفه قد تجعله أكثر تكلفة على المدى الطويل.
لذلك تحتاج الإدارة إلى التفكير في:
تكلفة الشراء + التشغيل + الصيانة + التوقف + الاستبدال
مثال مصنع سعودي
لدى المصنع ماكينة إنتاج حرجة.
إذا تعطلت، تتأثر الطاقة الإنتاجية.
من خلال ربط الأصل بالصيانة والمخزون والحسابات، يمكن معرفة:
تاريخ الأعطال.
قطع الغيار المستخدمة.
تكلفة الإصلاح.
مدة التوقف.
تكرار العطل.
تكلفة الصيانة التراكمية.
الأثر التجاري
هذه البيانات تساعد الإدارة في قرار:
هل نواصل الصيانة أم نستبدل الأصل؟
لا يجيب النظام عن القرار وحده.
لكنه يوفر البيانات اللازمة لاتخاذ القرار.
الملخص: الصيانة تحول سجل الأصل من وثيقة مالية إلى أداة تشغيلية.
سؤال شائع
هل كل أصل يحتاج إلى نظام صيانة؟
لا. تحتاج الأصول التشغيلية والحرجة عادةً إلى مستوى أعلى من المتابعة.
إدارة الأصول من المنظور المالي والمحاسبي
الإجابة السريعة
الإدارة المالية تحتاج إلى معرفة تكلفة الأصل وقيمته الدفترية والإهلاك والحركات والاستبعاد. يجب أن تتوافق هذه البيانات مع السياسات المحاسبية المطبقة.
توصية عملية
لا تجعل موظف الحسابات يعيد بناء سجل الأصول يدويًا في نهاية كل شهر.
IAS 16
يعالج معيار IAS 16 مبادئ الاعتراف بالممتلكات والآلات والمعدات، وقياس قيمتها الدفترية، ومصروف الإهلاك، وخسائر الانخفاض في القيمة.
ويشترط المعيار، ضمن شروط الاعتراف، احتمال تدفق المنافع الاقتصادية المستقبلية وإمكانية قياس التكلفة بصورة موثوقة.
ما الذي يجب أن يفعله النظام؟
يجب أن يساعد النظام على إدارة:
تكلفة الاقتناء.
تاريخ وضع الأصل في الخدمة.
العمر الإنتاجي.
طريقة الإهلاك.
القيمة المتبقية عند اعتمادها.
الإهلاك المتراكم.
القيمة الدفترية.
الإضافات.
الاستبعادات.
النقل.
الجرد.
التقارير.
لا تخلط بين المحاسبة وإدارة الأصول
القيمة الدفترية لا تخبرك بكل شيء.
قد يكون أصل ما منخفض القيمة الدفترية، لكنه مهم جدًا للتشغيل.
وقد يكون أصل آخر مرتفع القيمة، لكنه غير مستغل.
لذلك تحتاج الإدارة إلى الجمع بين Financial View وOperational View.
مثال
آلة إنتاج أصبحت قيمتها الدفترية منخفضة.
لكنها ما زالت تعمل بكفاءة.
لا يعني انخفاض القيمة الدفترية أن الشركة يجب أن تستبدلها فورًا.
قرار الاستبدال يحتاج إلى تحليل الأداء والصيانة والطاقة الإنتاجية والتكلفة المستقبلية.
الملخص: الحسابات تقيس الجانب المالي للأصل، بينما إدارة الأصول تضيف البعد التشغيلي.
سؤال شائع
هل يمكن أن يحسب النظام الإهلاك دون وجود سياسة محاسبية؟
يمكن للبرنامج تنفيذ الحسابات وفق الإعدادات، لكن السياسة نفسها يجب أن تحددها الشركة وفق المعايير والسياسات المحاسبية المطبقة.
إدارة الأصول في المصانع وشركات الخدمات والتوزيع
الإجابة السريعة
طريقة إدارة الأصول تختلف حسب النشاط. المصنع يهتم بالمعدات والإنتاج والصيانة، وشركة الخدمات تهتم بالعهد والمواقع، وشركة التوزيع تهتم بالمركبات والفروع والمعدات.
توصية عملية
قسّم الأصول حسب المخاطر التشغيلية، وليس حسب الشكل فقط.
المصانع
الأصول الحرجة تشمل:
خطوط الإنتاج.
الآلات.
معدات المناولة.
أنظمة التبريد.
المولدات.
معدات الجودة.
وتحتاج إلى تكامل مع Manufacturing وMaintenance وInventory.
شركات الخدمات
قد تكون الأصول عبارة عن:
سيارات.
أجهزة ميدانية.
أدوات.
معدات.
أجهزة تقنية.
وهنا يصبح Asset Custody مهمًا.
شركات التوزيع
قد تشمل الأصول:
مركبات التوصيل.
المستودعات.
الرافعات.
أجهزة نقاط البيع.
أجهزة التتبع.
القطاع العقاري
تختلف طبيعة إدارة الأصول العقارية.
قد تحتاج الشركة إلى متابعة:
العقارات.
الوحدات.
عقود الإيجار.
المستأجرين.
الصيانة.
المستحقات.
جدول حسب النشاط
النشاط | أهم احتياجات الأصول |
|---|---|
التصنيع | المعدات والصيانة والإنتاج |
التوزيع | المركبات والفروع والمستودعات |
الخدمات | العهد والمواقع والمستخدمون |
التجزئة | الفروع والتجهيزات وPOS |
العقارات | العقارات والعقود والصيانة |
المقاولات | المعدات والمواقع والمشروعات |
التقنية | الأجهزة والبرمجيات والعهد |
الملخص: النظام المناسب هو الذي يفهم طبيعة الأصول المرتبطة بنشاط الشركة.
سؤال شائع
هل نظام واحد يستطيع إدارة أصول مصنع وشركة خدمات؟
نعم، إذا كانت بنية النظام مرنة، لكن يجب إعداد دورة العمل والصلاحيات والتقارير لكل نشاط.
إدارة الأصول في السوق السعودي
الإجابة السريعة
إدارة الأصول في السعودية تحتاج إلى الجمع بين الرقابة التشغيلية والمعالجة المالية والتكامل التقني والالتزام بالمتطلبات التنظيمية ذات الصلة.
توصية عملية
لا تستخدم عبارة «متوافق مع السعودية» دون تحديد المقصود.
اسأل: متوافق مع أي متطلب؟ وكيف؟ وفي أي وحدة؟
الفوترة الإلكترونية
الفوترة الإلكترونية في السعودية تخضع لمتطلبات هيئة الزكاة والضريبة والجمارك.
وتُطبق على مرحلتين، مع متطلبات تقنية وتكاملية تختلف بحسب المرحلة والنطاق.
لكن إدارة الأصول نفسها ليست مرادفًا للفوترة الإلكترونية.
أين يلتقي الأمران؟
يظهر الارتباط عندما تؤدي عملية شراء أصل إلى مستند مالي.
هنا تحتاج الشركة إلى دورة مترابطة بين:
المشتريات → المورد → الفاتورة → الحسابات → الأصل
لكن يجب ألا تفترض أن كل نظام ERP يحقق الامتثال تلقائيًا.
يجب اختبار التكامل الفعلي مع المتطلبات الحالية للشركة.
البيئة المحاسبية السعودية
يجب إعداد معالجة الأصول وفق المعايير والسياسات المحاسبية المعتمدة للشركة.
ومن المهم التمييز بين:
وظيفة البرنامج.
السياسة المحاسبية.
المتطلب التنظيمي.
إعداد النظام.
مثال سعودي
شركة صناعية في الدمام لديها آلات ومركبات ومعدات.
قد تحتاج إلى إدارة الأصل حسب:
المصنع.
القسم.
مركز التكلفة.
المسؤول.
نوع الأصل.
حالة التشغيل.
سجل الصيانة.
هذا النوع من التقسيم يجعل التقارير أكثر فائدة للإدارة.
ماذا يجب أن تسأل مزود ERP؟
ما مستوى التكامل المالي؟
كيف يتم ترحيل الإهلاك؟
كيف تتم معالجة الاستبعاد؟
كيف يتم الجرد؟
هل يدعم الباركود؟
هل يمكن إدارة المواقع؟
كيف يتم ضبط الصلاحيات؟
كيف يتم حفظ سجل الحركة؟
ما خيارات التصدير؟
ما نطاق التكامل مع المتطلبات السعودية؟
الملخص: النظام السعودي الجيد ليس مجرد نظام باللغة العربية. الأهم أن يطابق العمليات والمتطلبات الفعلية للشركة.
سؤال شائع
هل وجود واجهة عربية يعني أن النظام مناسب للسعودية؟
لا. اللغة عنصر UX فقط. الملاءمة السعودية تشمل المحاسبة والتكامل والضرائب والفوترة والأمن والإجراءات التشغيلية.
مؤشرات KPI لإدارة الأصول
الإجابة السريعة
مؤشرات الأصول تساعد الإدارة على قياس الاستفادة والتكلفة والاعتمادية. يجب اختيار المؤشرات بناءً على طبيعة النشاط.
توصية عملية
لا تبدأ بعشرات المؤشرات.
ابدأ بمجموعة صغيرة مرتبطة بقرارات واضحة.
جدول KPI
المؤشر | ماذا يقيس؟ | القرار المرتبط |
|---|---|---|
معدل استغلال الأصل | مستوى الاستخدام | زيادة أو إعادة توزيع |
تكلفة الصيانة | تكلفة الحفاظ على الأصل | إصلاح أو استبدال |
وقت التوقف | أثر الأعطال | تحسين الصيانة |
تكرار الأعطال | الاعتمادية | تحليل السبب |
عمر الأصل | مرحلة دورة الحياة | التخطيط للاستبدال |
قيمة الأصول | حجم الاستثمار | التخطيط الرأسمالي |
الإهلاك | المصروف والقيمة الدفترية | التقارير المالية |
دقة سجل الأصول | جودة البيانات | تحسين الرقابة |
الأصول غير المستغلة | أصول منخفضة الاستخدام | إعادة تخصيص |
ROA | كفاءة استخدام الأصول | تحليل الربحية |
ROA
العائد على الأصول يقارن الربح بالأصول المستخدمة في توليده.
لكن تفسيره يحتاج إلى سياق القطاع والفترة والممارسات المحاسبية.
لا ينبغي استخدامه منفردًا لاتخاذ قرار استثماري.
تكلفة الصيانة
ارتفاع تكلفة الصيانة لا يعني دائمًا أن الأصل سيئ.
قد يكون الأصل استراتيجيًا وتكلفة استبداله مرتفعة.
لذلك يجب مقارنة تكلفة الصيانة مع البدائل.
الأصول غير المستغلة
هذا مؤشر إداري مهم.
قد تمتلك الشركة أصلًا مكلفًا لا يستخدم إلا نادرًا.
يمكن عندها دراسة إعادة التوزيع أو التأجير أو البيع أو تغيير طريقة الاستخدام.
الملخص: KPI يحول سجل الأصول إلى أداة قرار.
سؤال شائع
ما أهم مؤشر لإدارة الأصول؟
يعتمد على النشاط. في المصنع قد تكون الاعتمادية والتوقف مهمة، بينما قد تكون دقة العهد والموقع أكثر أهمية لشركة خدمات.
كيف تختار نظام إدارة الأصول؟
الإجابة السريعة
اختر النظام بناءً على دورة حياة الأصل، والتكامل المالي، والتتبع، والصيانة، والجرد، والتقارير، وقابلية التوسع.
توصية عملية
استخدم اختبارًا عمليًا موحدًا لجميع الأنظمة التي تفكر فيها.
Checklist
المعيار | نعم/لا |
|---|---|
سجل موحد للأصول | ☐ |
تصنيف الأصول | ☐ |
مواقع متعددة | ☐ |
مسؤول أو عهدة | ☐ |
باركود أو QR | ☐ |
جرد الأصول | ☐ |
نقل الأصول | ☐ |
إهلاك | ☐ |
استبعاد | ☐ |
صيانة | ☐ |
ربط بالحسابات | ☐ |
تقارير إدارية | ☐ |
صلاحيات المستخدمين | ☐ |
سجل تدقيق للحركات | ☐ |
تكامل مع ERP | ☐ |
قابلية التوسع | ☐ |
اختبار السيناريو
اطلب من المزود تنفيذ العملية التالية:
شراء أصل → تسجيل الأصل → وضعه في الخدمة → تسليمه → نقله → صيانته → جرده → حساب الإهلاك → استبعاده
لا تقبل عرضًا يقتصر على الشاشات.
اختبر العملية.
التكلفة الكلية
لا تقارن الاشتراك فقط.
استخدم:
التكلفة الكلية = النظام + التنفيذ + التهيئة + نقل البيانات + التدريب + التكامل + الدعم + الأجهزة عند الحاجة
البيانات
جودة النظام تعتمد على جودة البيانات.
إذا كانت الشركة تمتلك خمسة سجلات مختلفة لنفس الأصل، فالمشكلة ستنتقل إلى النظام الجديد.
الأمان
اسأل عن:
الصلاحيات.
النسخ الاحتياطي.
التشفير.
سجل الدخول.
سجل التعديلات.
استعادة البيانات.
فصل صلاحيات الإدارة والمالية والتشغيل.
الملخص: أفضل نظام هو الذي ينجح في اختبار العمل الحقيقي، وليس الذي يقدم أطول قائمة مميزات.
سؤال شائع
هل السعر أهم معيار عند اختيار نظام إدارة الأصول؟
لا. يجب النظر إلى التكلفة الكلية، وجودة التطبيق، والتكامل، ودقة البيانات، وسهولة الاستخدام، وقابلية التوسع.
مقارنة إدارة الأصول التقليدية وERP
الإجابة السريعة
الإدارة التقليدية تفصل البيانات بين الأقسام، بينما يهدف ERP إلى جمع دورة الأصل في منظومة مترابطة.
توصية عملية
إذا كان فريق المالية والتشغيل والصيانة يستخدمون ملفات منفصلة، فابدأ بتقييم التكامل.
العنصر | إدارة تقليدية | ERP |
|---|---|---|
سجل الأصل | ملف أو أكثر | سجل مركزي |
الموقع | قد يكون منفصلًا | مرتبط بالأصل |
المسؤول | سجل منفصل | ضمن بيانات الأصل |
الإهلاك | محاسبي منفصل | قابل للربط |
الصيانة | نظام منفصل | مرتبطة بالأصل |
الجرد | يدوي | مدعوم بالنظام |
النقل | مستندات متفرقة | حركة موثقة |
التقارير | إعداد يدوي | تقارير مباشرة |
الإدارة | بيانات متفرقة | رؤية موحدة |
لماذا لا يكفي Excel؟
Excel ليس أداة سيئة.
المشكلة تظهر عندما يصبح مسؤولًا عن دورة معقدة متعددة المستخدمين والعمليات.
قد يؤدي تعديل خلية إلى تغيير نتيجة.
وقد توجد نسخ مختلفة من الملف.
وقد يصعب معرفة من عدّل البيانات.
ماذا يحدث عند استخدام ERP؟
تنتقل الشركة من:
أين ملف الأصل؟
إلى:
ما حالة الأصل الآن؟
وهذا فرق إداري مهم.
الملخص: ERP لا يلغي العمل الإداري، لكنه يجعل البيانات أكثر ترابطًا وقابلية للتتبع.
سؤال شائع
هل يجب التخلص من Excel بالكامل؟
لا. يمكن استخدامه للتحليل الإضافي، لكن يجب أن يكون مصدر البيانات الأساسي واضحًا ومضبوطًا.
الأخطاء الشائعة في إدارة الأصول
الإجابة السريعة
أكبر الأخطاء تشمل ضعف سجل الأصول، وعدم توحيد الأكواد، وتأخير التحديث، وفصل المالية عن التشغيل، وإهمال الجرد والصيانة.
توصية عملية
أنشئ سياسة موحدة لدورة حياة الأصل قبل إطلاق النظام.
Common Mistakes
تسجيل الأصل باسم مختلف في كل قسم.
عدم إنشاء رقم موحد.
عدم تسجيل الموقع.
عدم تحديد المسؤول.
تأخير تسجيل الأصل.
عدم تحديث النقل.
حذف الأصل بدل استبعاده.
تجاهل الأصول الصغيرة ذات القيمة التشغيلية.
عدم ربط الصيانة بالأصل.
استخدام طريقة إهلاك دون سياسة معتمدة.
عدم إجراء جرد دوري.
منح صلاحيات واسعة لجميع المستخدمين.
خطأ البيانات الأساسية
إذا كان الأصل مسجلًا باسم:
«ماكينة»
ثم:
«آلة إنتاج»
ثم:
«خط رقم 2»
قد يصبح لدى الشركة ثلاثة سجلات لنفس الأصل.
الحل ليس في التقرير.
الحل في Master Data.
خطأ الجرد
الجرد ليس مجرد إثبات وجود الأصل.
يجب التحقق من:
الوجود + الموقع + المسؤول + الحالة + البيانات
خطأ الصيانة
قد تسجل الشركة أمر صيانة دون ربطه بالأصل.
بعد سنة، تعرف الشركة تكلفة الصيانة الإجمالية، لكنها لا تعرف أي أصل استهلك هذه التكلفة.
الملخص: معظم مشاكل الأصول تبدأ قبل التقرير، من جودة البيانات والإجراءات.
سؤال شائع
ما أكبر خطأ عند تطبيق نظام الأصول؟
نقل البيانات القديمة كما هي دون تنظيفها.
تحذير: النظام لا يستطيع تحويل بيانات غير منظمة إلى بيانات موثوقة تلقائيًا.
Myth vs Reality: مفاهيم خاطئة عن إدارة الأصول
الإجابة السريعة
بعض الشركات تختزل إدارة الأصول في الإهلاك، بينما الإدارة الفعالة تشمل البعد المالي والتشغيلي والصيانة والتتبع.
توصية عملية
اختبر كل اعتقاد أمام احتياجات نشاطك.
الاعتقاد | الواقع |
|---|---|
إدارة الأصول تعني الإهلاك فقط | الإهلاك جزء من دورة أكبر |
الأصل هو رقم محاسبي | الأصل كيان مالي وتشغيلي |
الجرد السنوي يكفي دائمًا | تكرار الجرد يعتمد على المخاطر |
الباركود يحل كل المشاكل | الباركود يحتاج إلى إجراءات صحيحة |
ERP يضمن دقة البيانات | جودة البيانات مسؤولية مشتركة |
الأصل منخفض القيمة الدفترية غير مهم | قد يكون مهمًا تشغيليًا |
كل الصيانة مصروف | المعالجة تعتمد على طبيعة الإنفاق والمعيار والسياسة |
النظام الأغلى هو الأفضل | الملاءمة أهم من السعر وحده |
النظام العربي مناسب تلقائيًا للسعودية | الملاءمة التنظيمية والتشغيلية أهم |
الملخص
التقنية أداة.
القيمة تظهر عندما تستخدم الشركة النظام داخل عملية إدارية منضبطة.
سؤال شائع
هل وجود نظام ERP يعني أن الشركة أصبحت تدير أصولها بكفاءة؟
لا. النظام يوفر الأدوات والبيانات، لكن الكفاءة تحتاج إلى سياسات وإجراءات ومستخدمين مدربين.
أفضل الممارسات
الإجابة السريعة
ابدأ بتنظيف البيانات، ثم وحّد تعريف الأصول، وبعدها اربط المالية بالصيانة والجرد والتقارير، وراقب مؤشرات الأداء.
توصية عملية
نفذ إدارة الأصول على مراحل.
Framework من 8 خطوات
1. حصر الأصول
أنشئ قائمة موحدة.
2. تنظيف البيانات
أزل التكرارات.
3. تصنيف الأصول
استخدم تصنيفات مفهومة للإدارة.
4. تحديد المواقع والعهد
اربط كل أصل بمكان ومسؤول.
5. إنشاء سياسات
حدد إجراءات الشراء والنقل والجرد والاستبعاد.
6. ربط الحسابات
تأكد من توافق الدورة مع المعالجة المالية.
7. ربط الصيانة
اجعل تاريخ الأصل مرتبطًا بأعمال الصيانة.
8. بناء لوحات BI
حوّل البيانات إلى مؤشرات.
مثال تطبيقي
مصنع يريد تحسين إدارة أصوله.
لا يبدأ بإدخال عشرة آلاف أصل دفعة واحدة.
يبدأ بالأصول الأكثر أهمية.
ثم ينظف البيانات.
ثم يختبر الجرد.
ثم يربط الصيانة.
بعد نجاح المرحلة الأولى، يوسع النطاق.
الأثر المالي
هذا النهج يقلل مخاطر إطلاق النظام ببيانات غير موثوقة.
كما يجعل الإدارة قادرة على اكتشاف المشكلات قبل تعميمها.
الملخص: التطبيق المرحلي أفضل من نقل الفوضى القديمة إلى نظام جديد.
سؤال شائع
هل يجب إدخال جميع الأصول قبل تشغيل النظام؟
يعتمد ذلك على خطة التطبيق. لكن يجب الاتفاق على نقطة بداية واضحة وبيانات موثوقة قبل التشغيل الفعلي.
شجرة قرار لاختيار النظام
الإجابة السريعة
اختيار نظام إدارة الأصول يبدأ من حجم الأصول وطبيعتها، ثم ينتقل إلى التتبع والصيانة والإهلاك والتكامل.
توصية عملية
استخدم الشجرة التالية قبل طلب عروض الأسعار.
القرار
هل تمتلك الشركة عددًا محدودًا من الأصول؟
نعم → قد يكفي سجل أصول بسيط في البداية.
لا → انتقل إلى الخطوة التالية.
هل الأصول موزعة على فروع أو مواقع؟
نعم → تحتاج إلى تتبع المواقع والنقل.
لا → قيّم الاحتياجات المالية والتشغيلية.
هل الأصول تؤثر مباشرة على الإنتاج أو الخدمة؟
نعم → تحتاج إلى ربط الصيانة.
لا → ركز على السجل والجرد والمالية.
هل تحتاج إلى إهلاك محاسبي منتظم؟
نعم → تحتاج إلى تكامل مع الحسابات.
لا → قد تكون احتياجاتك أبسط.
هل الإدارة تحتاج إلى تقارير فورية؟
نعم → قيّم ERP وBI.
لا → قد يكفي نظام أصغر.
هل الأصول موزعة على موظفين؟
نعم → أضف إدارة العهد والمسؤوليات.
لا → ركز على المواقع والأقسام.
النتيجة
كلما زادت الإجابات المرتبطة بالتكامل والتتبع والصيانة والتقارير، زادت الحاجة إلى نظام ERP متكامل.
الملخص: القرار لا يبدأ من اسم البرنامج، بل من تعقيد دورة حياة الأصل.
سؤال شائع
هل تحتاج كل الشركات إلى ERP لإدارة الأصول؟
لا. الشركات الصغيرة جدًا قد تحتاج إلى حل أبسط، بينما تزداد قيمة ERP مع تعقيد العمليات.
الأسئلة الشائعة
ما هو نظام إدارة الأصول؟
هو نظام يساعد الشركة على تسجيل الأصول وتتبعها وإدارة مواقعها وحالتها ومسؤوليها وإهلاكها وصيانتها وحركاتها واستبعادها.
ما الفرق بين إدارة الأصول الثابتة وإدارة الأصول المؤسسية؟
إدارة الأصول الثابتة تركز بدرجة أكبر على الجانب المالي والمحاسبي، بينما تشمل إدارة الأصول المؤسسية الجانب التشغيلي والتتبع والصيانة والعهد.
هل Raito ERP مناسب لإدارة الأصول في السعودية؟
يمكن تقييم Raito للشركات السعودية التي تحتاج إلى إدارة دورة حياة الأصول وربطها بالمالية والصيانة والتقارير. ويجب اختبار المتطلبات الخاصة بالشركة قبل اتخاذ القرار.
هل يدعم Raito الإهلاك؟
نعم، تعرض منظومة Raito وظائف مرتبطة بحساب الإهلاك وربطه بدورة الأصول والحسابات.
هل يدعم Raito صيانة الأصول؟
نعم، تتضمن منظومة Raito وظائف لإدارة الصيانة وربط أعمالها بالأصول.
هل يمكن تتبع موقع الأصل؟
نعم، تقدم منظومة إدارة الأصول في Raito إمكانات لتتبع مواقع الأصول وحالاتها.
هل يدعم Raito جرد الأصول؟
نعم، تعرض منظومة Raito وظائف مرتبطة بجرد الأصول وتقارير الجرد.
هل يدعم الباركود أو QR؟
تقدم منظومة Raito إمكانات لتتبع الأصول باستخدام تقنيات مثل الباركود وQR وفق الوظائف والإعدادات المتاحة.
هل يمكن ربط إدارة الأصول بالحسابات؟
نعم، تقدم منظومة Raito تكاملًا مع الأنظمة المالية لترحيل القيود المرتبطة بالإهلاك والمصروفات.
هل إدارة الأصول مرتبطة بالمخزون؟
يمكن ربط الأصل بالمخزون عندما تتعلق الصيانة بقطع الغيار أو المواد المستخدمة في أعمال الإصلاح.
هل إدارة الأصول مهمة للمصانع؟
نعم، خصوصًا عندما تعتمد الإنتاجية على المعدات وخطوط الإنتاج.
ما أهم KPI لإدارة الأصول؟
يعتمد ذلك على النشاط. تشمل المؤشرات المفيدة دقة سجل الأصول، تكلفة الصيانة، وقت التوقف، الاستغلال، الإهلاك، وقيمة الأصول.
هل Excel مناسب لإدارة الأصول؟
يمكن استخدامه للشركات ذات الاحتياجات البسيطة، لكنه يصبح أكثر صعوبة مع تعدد الأصول والمستخدمين والمواقع والحركات.
هل ERP يضمن الالتزام المحاسبي؟
لا. ERP ينفذ الإعدادات والإجراءات، لكن السياسة المحاسبية ومسؤولية الامتثال تقعان على الشركة وفريقها المختص.
هل الفوترة الإلكترونية جزء من إدارة الأصول؟
ليست جزءًا مباشرًا منها، لكنها قد تتقاطع مع شراء الأصول والمعاملات المالية المرتبطة بها.
ملخص المقال
إدارة الأصول في السعودية لم تعد مجرد تسجيل تكلفة الأصل وحساب الإهلاك.
الأصل له دورة حياة كاملة.
تبدأ بالشراء، ثم التسجيل والتشغيل والصيانة والجرد والنقل والإهلاك، وتنتهي بالبيع أو الاستبعاد.
كل مرحلة تنتج بيانات.
وكلما كانت البيانات منفصلة، أصبحت الإدارة أبطأ.
لهذا تحتاج الشركات التي تمتلك أصولًا كثيرة أو موزعة إلى نظام يربط البيانات المالية والتشغيلية.
ويجب أن يركز الاختيار على:
سجل موحد للأصول.
التتبع.
المواقع.
العهد.
الجرد.
الإهلاك.
الصيانة.
النقل.
الاستبعاد.
التقارير.
التكامل المالي.
الصلاحيات.
الأمن.
قابلية التوسع.
ويقدم Raito ERP منظومة لإدارة الأصول تشمل تتبع الأصول، والجرد، والإهلاك، والصيانة، والتقارير، والتكامل مع الحسابات.
لكن وصف أي نظام بأنه «الأمثل» يجب أن يرتبط باحتياجات الشركة الفعلية.
فالنظام الأفضل لشركة خدمات قد لا يكون معدًا بنفس الطريقة لمصنع.
والنظام المناسب لشركة صغيرة قد لا يطابق احتياجات مجموعة متعددة الفروع.
خاتمة استشارية
إذا كنت تتخذ قرارًا بشأن نظام إدارة الأصول، فلا تبدأ بالسؤال:
ما أفضل برنامج؟
ابدأ بسؤال أكثر دقة:
ما الذي لا أستطيع معرفته عن أصول شركتي اليوم؟
إذا كانت الإجابة هي الموقع، أو المسؤول، أو الحالة، أو التكلفة، أو الإهلاك، أو الصيانة، فهذه هي نقطة البداية.
بعدها ارسم دورة الأصل من الشراء إلى الاستبعاد.
ثم اختبر النظام على أصل حقيقي.
اختبر التسجيل.
ثم النقل.
ثم الجرد.
ثم الصيانة.
ثم الإهلاك.
ثم التقرير.
وأخيرًا اختبر التكامل مع الحسابات.
إذا استطاع النظام تقديم صورة واحدة متسقة للأصل، يصبح قرار الإدارة أسرع وأكثر وضوحًا.
وهنا تظهر قيمة ERP الحقيقية.
ليست في كثرة الشاشات.
بل في تحويل الأصل من سجل منفصل إلى مصدر موثوق للبيانات المالية والتشغيلية والقرارات الإدارية.



29,293 مشاهدة
28,821 مشاهدة
28,805 مشاهدة
28,733 مشاهدة
28,580 مشاهدة