الأساس النقدي ومكوناته في الاقتصاد
قد يبدو أن زيادة النقود في الاقتصاد تعني ببساطة زيادة كمية الأموال المتداولة بين الأفراد والشركات. لكن الصورة الاقتصادية أعمق من ذلك.
فالبنك المركزي لا يتعامل فقط مع النقود التي يحملها الناس أو تستخدمها الشركات في الدفع. هناك طبقة أساسية من النقود ترتبط مباشرة بالتزامات البنك المركزي، ومنها تتشكل قاعدة مهمة لفهم السيولة والائتمان والعرض النقدي.
وهنا تظهر أهمية الأساس النقدي.
فإذا كنت تدرس الاقتصاد الكلي، أو تحلل السياسة النقدية، أو تحاول فهم العلاقة بين البنك المركزي والبنوك التجارية، فإن معرفة مكونات الأساس النقدي ضرورية.
والأهم أن الأساس النقدي ليس مرادفًا لكل النقود الموجودة في الاقتصاد.
فالنقود المتداولة في الحسابات المصرفية تختلف عن القاعدة النقدية، رغم وجود علاقة اقتصادية بينهما.
الإجابة السريعة
الأساس النقدي، أو القاعدة النقدية، هو مقياس للنقود المرتبطة مباشرة بالتزامات البنك المركزي. ويتكون في أبسط تعريفاته من العملة المتداولة خارج البنك المركزي، إضافة إلى أرصدة واحتياطيات البنوك لدى البنك المركزي. وتختلف تفاصيل المكونات حسب النظام النقدي للدولة، لكنه يمثل نقطة أساسية لفهم السيولة والسياسة النقدية وعلاقة البنك المركزي بالقطاع المصرفي.
جدول المحتويات
ما هو الأساس النقدي؟
لماذا يعتبر الأساس النقدي مهمًا؟
ما مكونات الأساس النقدي؟
الفرق بين الأساس النقدي والعرض النقدي
كيف يتغير الأساس النقدي؟
ما علاقة البنك المركزي بالأساس النقدي؟
هل زيادة الأساس النقدي تعني التضخم؟
الأساس النقدي في الاقتصاد السعودي
الأخطاء الشائعة في فهم القاعدة النقدية
كيف تستخدم الشركات هذه المفاهيم في قراراتها؟
أهم المؤشرات المرتبطة بالأساس النقدي
أسئلة شائعة حول الأساس النقدي
الخلاصة
ما هو الأساس النقدي؟
الإجابة السريعة: الأساس النقدي هو مجموعة الالتزامات النقدية الأساسية للبنك المركزي التي تشكل قاعدة للنقود المصرفية والسيولة في النظام المالي.
ويُعرف الأساس النقدي أيضًا باسم:
القاعدة النقدية.
النقود عالية القوة.
النقود الاحتياطية.
النقود الأساسية.
Reserve Money.
Monetary Base.
High-Powered Money.
ولا يوجد تعريف واحد تفصيلي ينطبق على جميع الدول.
فتركيب الأساس النقدي يعتمد على طبيعة النظام المصرفي، والالتزامات التي يصدرها البنك المركزي، وطريقة إعداد الإحصاءات النقدية.
لكن المفهوم الأساسي ثابت.
نحن نتحدث عن النقود أو الالتزامات التي تقع في قاعدة النظام النقدي، وليس عن جميع الودائع التي يمتلكها الجمهور.
التوصية العملية: عند دراسة بيانات دولة معينة، استخدم تعريف البنك المركزي لتلك الدولة، بدل تطبيق تعريف دولة أخرى تلقائيًا.
الخلاصة المفتاحية: الأساس النقدي هو نقطة البداية لفهم العلاقة بين البنك المركزي والقطاع المصرفي والسيولة.
سؤال شائع: هل الأساس النقدي يساوي كمية النقود الموجودة في الاقتصاد؟
لا. الأساس النقدي أضيق من مفهوم العرض النقدي الأوسع، ويضم مكونات ترتبط مباشرة بالبنك المركزي.
لماذا يعتبر الأساس النقدي مهمًا في الاقتصاد؟
الإجابة السريعة: لأنه يساعد على فهم كيفية توفير السيولة للنظام المصرفي، وكيف يمكن للسياسة النقدية التأثير في الظروف المالية.
لنفترض أن البنك المركزي يريد دعم السيولة في النظام المصرفي.
يمكن أن تؤثر عملياته في أرصدة البنوك لدى البنك المركزي، أو في العملة المتداولة، أو في بنود أخرى ضمن ميزانيته.
وبذلك يتغير الأساس النقدي.
لكن هذا لا يعني أن كل تغير في الأساس النقدي ينتقل بالحجم نفسه إلى القروض أو الودائع أو الإنفاق.
فهناك مراحل وسيطة تتعلق بالبنوك، والطلب على الائتمان، وأسعار الفائدة، والظروف الاقتصادية.
لهذا السبب لا يصح التعامل مع الأساس النقدي كأنه مفتاح ميكانيكي يحدد التضخم مباشرة.
التوصية العملية: عند تحليل أثر السياسة النقدية، اربط الأساس النقدي بأسعار الفائدة والائتمان والودائع والنشاط الاقتصادي.
الخلاصة المفتاحية: الأساس النقدي مهم، لكنه يمثل جزءًا من منظومة نقدية أكبر.
سؤال شائع: لماذا تسمى النقود الأساسية أحيانًا "عالية القوة"؟
لأنها ترتبط مباشرة بالنظام النقدي الذي يدعم عمليات البنوك والمدفوعات، ويمكن أن يكون لها تأثير أوسع من قيمتها المباشرة على النقود والائتمان.
مثال عملي لفهم أهمية الأساس النقدي
تخيل اقتصادًا يحتوي على بنك مركزي وبنوك تجارية وشركات وأفراد.
البنك المركزي يحتفظ بسجلات أرصدة البنوك لديه، بينما تحتفظ البنوك بحسابات لعملائها.
هناك إذن مستويان مختلفان:
المستوى | المثال |
|---|---|
البنك المركزي | أرصدة البنوك لديه |
البنوك التجارية | ودائع العملاء |
الأفراد والشركات | النقد والحسابات المصرفية |
الاقتصاد | النشاط والإنفاق والائتمان |
الخلط بين هذه المستويات يؤدي إلى تفسير خاطئ للسياسة النقدية.
ما مكونات الأساس النقدي؟
الإجابة السريعة: يتكون الأساس النقدي عادةً من العملة المتداولة، إضافة إلى احتياطيات أو ودائع المؤسسات المصرفية لدى البنك المركزي، مع اختلاف التفاصيل بين الدول.
يمكن تبسيط المفهوم إلى:
الأساس النقدي = العملة ضمن القاعدة النقدية + أرصدة واحتياطيات مرتبطة بالبنوك لدى البنك المركزي
لكن يجب الانتباه إلى أن التعريف الإحصائي قد يضيف عناصر أخرى.
وقد تشمل بعض الأطر النقدية ودائع محددة لدى البنك المركزي أو التزامات معينة صادرة عنه.
لذلك فإن الصيغة المبسطة مفيدة للفهم، لكنها لا تحل محل التعريف الرسمي للدولة.
العملة المتداولة
العملة المتداولة هي الأوراق النقدية والعملات المعدنية الموجودة خارج البنك المركزي ضمن النطاق الذي يعتمد عليه الإحصاء النقدي.
وهذه هي الصورة الأكثر وضوحًا للنقود.
فعندما يحتفظ فرد بالنقد، أو تستخدم شركة النقد في عملياتها، فإن هذه العملة تدخل ضمن المكون النقدي للقاعدة وفق التعريف الإحصائي المستخدم.
لكن ليس كل ورقة نقدية مطبوعة تعتبر تلقائيًا نقودًا متداولة.
العبرة بالحالة التي تدخل بها العملة ضمن الإحصاءات النقدية.
احتياطيات البنوك لدى البنك المركزي
المكون الثاني المهم هو الأرصدة التي تحتفظ بها البنوك والمؤسسات الإيداعية لدى البنك المركزي.
هذه الأرصدة ليست أموالًا يستخدمها المستهلك مباشرة في شراء السلع من المتجر.
إنها جزء من البنية المالية التي تستخدمها المؤسسات المصرفية في التسويات والسيولة وإدارة التزاماتها.
وهنا تظهر نقطة مهمة:
النقد الذي يحمله الجمهور ليس هو نفسه الرصيد الذي يحتفظ به البنك لدى البنك المركزي.
كلاهما يدخل في المفهوم العام للأساس النقدي، لكنهما يؤديان وظائف مختلفة داخل النظام المالي.
هل يدخل النقد الموجود داخل البنوك في الأساس النقدي؟
الإجابة تعتمد على التعريف الإحصائي المستخدم.
في بعض الأنظمة، قد يتم التعامل مع النقد الموجود في خزائن البنوك ضمن الاحتياطيات أو مكونات مرتبطة بها.
وفي أنظمة أخرى، تختلف طريقة التصنيف والعرض الإحصائي.
لذلك يجب الرجوع إلى تعريف البنك المركزي المعني قبل إجراء مقارنة دولية.
نصيحة عملية: لا تقارن أرقام الأساس النقدي بين دولتين قبل التأكد من أن تعريف المكونات متوافق.
مكونات الأساس النقدي في صورة مبسطة
المكون | ماذا يمثل؟ | أين يوجد؟ |
|---|---|---|
العملة المتداولة | نقد يستخدمه الجمهور | خارج البنك المركزي |
أرصدة البنوك | أرصدة مرتبطة بالبنوك | لدى البنك المركزي |
النقد في خزائن البنوك | نقد تحتفظ به المؤسسات المصرفية | داخل القطاع المصرفي |
التزامات أخرى | تعتمد على النظام الإحصائي | حسب الدولة |
الفرق بين الأساس النقدي والعرض النقدي
الإجابة السريعة: الأساس النقدي يتعلق مباشرة بالالتزامات النقدية الأساسية للبنك المركزي، بينما العرض النقدي يشمل أشكالًا أوسع من النقود، خصوصًا الودائع المصرفية.
وهذه من أهم النقاط التي يجب فهمها.
فلو كان لدينا:
الأساس النقدي
فهو يرتبط بالبنك المركزي والعملة والاحتياطيات.
أما:
العرض النقدي
فيشمل مقاييس مثل M1 وM2، حسب التعريف المستخدم.
وتدخل ضمن هذه المقاييس أنواع مختلفة من الودائع والنقود السائلة.
مقارنة مباشرة
وجه المقارنة | الأساس النقدي | العرض النقدي |
|---|---|---|
الجهة الأساسية | البنك المركزي | الاقتصاد والقطاع المصرفي |
العملة المتداولة | نعم | نعم حسب المقياس |
احتياطيات البنوك | نعم | ليست عادةً ضمن M1 أو M2 بنفس الصورة |
ودائع العملاء | ليست المكون الأساسي | تدخل في المقاييس النقدية |
الاستخدام | تحليل السياسة النقدية والسيولة | تحليل كمية النقود المتاحة للاقتصاد |
أمثلة | Monetary Base | M1، M2، M3 حسب الدولة |
وتستخدم الدول تعريفات مختلفة لمجاميع النقود.
فعلى سبيل المثال، يضم M1 في بعض الأنظمة العملة والودائع شديدة السيولة، بينما يضيف M2 أنواعًا أخرى من الودائع أو الأدوات ذات السيولة الأقل.
التوصية العملية: لا تستخدم مصطلحات M1 وM2 والأساس النقدي كأنها أسماء مختلفة للشيء نفسه.
الخلاصة المفتاحية: القاعدة النقدية جزء أساسي من التحليل النقدي، لكنها ليست مرادفًا للعرض النقدي.
سؤال شائع: هل M1 أكبر دائمًا من الأساس النقدي؟
ليس من الصحيح افتراض ذلك دون النظر إلى تعريفات الدولة والبيانات المستخدمة.
لماذا لا يعني ارتفاع الأساس النقدي ارتفاع التضخم تلقائيًا؟
الإجابة السريعة: زيادة الأساس النقدي قد تؤثر في السيولة والائتمان، لكنها لا تحدد التضخم وحدها.
هذه نقطة مهمة جدًا في التحليل الاقتصادي.
فالأساس النقدي يمكن أن يرتفع بسبب تغيرات في احتياطيات البنوك أو عمليات البنك المركزي أو عوامل أخرى.
لكن التأثير النهائي يعتمد على كيفية انتقال هذه السيولة إلى النظام المالي.
كما يعتمد على:
الطلب على الائتمان.
سلوك البنوك.
أسعار الفائدة.
توقعات الشركات والأفراد.
سرعة دوران النقود.
الطاقة الإنتاجية.
الظروف المالية.
السياسة الاقتصادية العامة.
لذلك فإن تحليل التضخم يحتاج إلى مجموعة مؤشرات، وليس مؤشرًا واحدًا.
مثال اقتصادي
إذا ارتفعت احتياطيات البنوك، لكن الطلب على القروض ظل ضعيفًا، فقد لا ينتقل الأثر إلى الاقتصاد الحقيقي بالقوة نفسها.
وفي المقابل، إذا ترافق توسع السيولة مع نمو قوي في الائتمان والإنفاق، فقد تظهر آثار اقتصادية مختلفة.
Business Tip: لا تبنِ توقعًا للتضخم من الأساس النقدي وحده.
كيف يتغير الأساس النقدي؟
الإجابة السريعة: يتغير الأساس النقدي عندما تتغير مكونات الالتزامات النقدية للبنك المركزي.
يمكن أن يحدث ذلك من خلال عمليات وقرارات تؤثر في ميزانية البنك المركزي.
ومن أهم القنوات الاقتصادية:
عمليات السوق المفتوحة.
الإقراض للمؤسسات المالية.
تغيرات الأصول الأجنبية.
معاملات الحكومة مع البنك المركزي.
تغيرات أخرى في ميزانية البنك المركزي.
لكن العلاقة المحاسبية يجب فهمها من خلال الميزانية العمومية للبنك المركزي.
فكل تغير في جانب الأصول أو الالتزامات لا يؤدي بالضرورة إلى النتيجة نفسها.
ماذا يحدث عند شراء البنك المركزي أصولًا؟
في نموذج مبسط، عندما يشتري البنك المركزي أصلًا ماليًا من القطاع المصرفي، يمكن أن يقابل ذلك زيادة في أرصدة البنوك لدى البنك المركزي.
فتزداد قاعدة نقدية معينة.
لكن تأثير العملية على الاقتصاد يعتمد على الظروف المحيطة.
ولا يعني ذلك بالضرورة أن الأفراد حصلوا مباشرة على نفس قيمة الأموال الجديدة.
ماذا يحدث عند بيع البنك المركزي أصولًا؟
في الحالة العكسية، يمكن أن يؤدي بيع الأصول إلى سحب سيولة من النظام المصرفي.
وهنا قد ينخفض أحد مكونات الأساس النقدي.
مرة أخرى، التأثير الاقتصادي النهائي يعتمد على طريقة انتقال السياسة النقدية.
شجرة قرار مبسطة
هل تغير الأساس النقدي؟
        │
        ├── نعم
        │    │
        │    ├── ما المكون الذي تغير؟
        │    │       ├── العملة
        │    │       └── الاحتياطيات
        │    │
        │    └── ما قناة الانتقال؟
        │           ├── سيولة
        │           ├── ائتمان
        │           ├── أسعار فائدة
        │           └── إنفاق
        │
        └── لا
             │
             └── ابحث عن مؤشرات نقدية واقتصادية أخرى
ما علاقة البنك المركزي بالأساس النقدي؟
الإجابة السريعة: البنك المركزي هو المؤسسة المحورية في إصدار وإدارة الالتزامات التي تدخل في القاعدة النقدية.
وتظهر هذه العلاقة بوضوح في ميزانيته.
فالبنك المركزي يمتلك أصولًا، وله التزامات.
ومن بين التزاماته توجد العملة وبعض الأرصدة أو الودائع المرتبطة بالمؤسسات المالية.
لهذا السبب تساعد ميزانية البنك المركزي على تفسير تغيرات الأساس النقدي.
الجانب الأيسر والجانب الأيمن
يمكن تبسيط ميزانية البنك المركزي إلى:
جانب الأصول | جانب الالتزامات |
|---|---|
أصول أجنبية | عملة |
أوراق مالية | أرصدة البنوك |
قروض للمؤسسات المالية | التزامات أخرى |
أصول أخرى | حقوق الملكية والتزامات أخرى |
عندما تتغير الأصول، يمكن أن تتغير الالتزامات المقابلة.
وبعض هذه الالتزامات يدخل في قياس الأساس النقدي.
وهذا يجعل تحليل القاعدة النقدية مرتبطًا بتحليل ميزانية البنك المركزي.
ما الذي يحدد حجم الأساس النقدي؟
لا توجد إجابة واحدة تصلح لكل دولة.
لكن يمكن التفكير في مجموعة من العوامل:
سياسة البنك المركزي.
الطلب على النقد.
احتياجات القطاع المصرفي.
العمليات المالية مع الحكومة.
صافي الأصول الأجنبية.
الإقراض للمؤسسات المالية.
هيكل النظام المالي.
الظروف الاقتصادية.
ويجب تحليل هذه العوامل داخل الإطار المؤسسي لكل اقتصاد.
الأساس النقدي في الاقتصاد السعودي
الإجابة السريعة: ينشر البنك المركزي السعودي بيانات للقاعدة النقدية ضمن إحصاءاته النقدية، مع تفصيل مكونات مثل النقد خارج المصارف، والنقد في الصندوق، وودائع البنوك المحلية، وبعض ودائع المؤسسات المالية العامة.
وهذه النقطة مهمة لأنها توضح لماذا يجب استخدام التعريف الرسمي لكل دولة.
فبيانات البنك المركزي السعودي تعرض القاعدة النقدية وفق تركيب إحصائي محدد، وليس بالضرورة وفق الصيغة المختصرة المستخدمة في كتب الاقتصاد العامة.
ويظهر في بيانات البنك المركزي السعودي تقسيم للقاعدة النقدية يتضمن:
النقد المتداول خارج المصارف.
النقد في الصندوق.
ودائع البنوك المحلية.
ودائع المؤسسات المالية العامة.
إجمالي الودائع ذات الصلة.
القاعدة النقدية.
وبالتالي فإن دراسة الاقتصاد السعودي تتطلب الرجوع إلى التعريف والجدول الرسميين عند تحليل البيانات.
لماذا تختلف المكونات بين الدول؟
لأن البنوك المركزية لا تستخدم دائمًا نفس الهيكل المحاسبي.
كما تختلف:
الأدوات النقدية.
المؤسسات المالية.
طبيعة الاحتياطيات.
أنواع الالتزامات.
منهجيات الإحصاءات النقدية.
لذلك فإن استخدام تعريف أمريكي أو أوروبي لتحليل بيانات سعودية قد يؤدي إلى تفسير غير دقيق.
التوصية العملية: عند إعداد تقرير اقتصادي عن السعودية، اجعل بيانات البنك المركزي السعودي المرجع الأساسي لتعريف القاعدة النقدية المحلية.
مثال على الاستخدام في التحليل الاقتصادي السعودي
إذا لاحظ المحلل تغيرًا في القاعدة النقدية، فلا ينبغي أن يتوقف عند نسبة التغير.
الأفضل أن يسأل:
أي مكون تغير؟
هل التغير في العملة أم الودائع؟
هل تغيرت احتياطيات القطاع المصرفي؟
ماذا حدث للعرض النقدي؟
ماذا حدث للائتمان؟
كيف تحركت أسعار الفائدة؟
هل تغير النشاط الاقتصادي في الاتجاه نفسه؟
بهذا تتحول البيانات من رقم منفرد إلى تحليل اقتصادي.
هل تستطيع الشركات التأثير في الأساس النقدي؟
الإجابة السريعة: الشركة العادية لا تتحكم في الأساس النقدي، لكنها تتأثر بالبيئة النقدية التي يساهم الأساس النقدي في تفسيرها.
وهنا يجب الفصل بين الاقتصاد الكلي وإدارة الشركة.
الشركة تهتم عادةً بـ:
النقد المتاح.
التدفقات النقدية.
الحسابات البنكية.
التمويل.
تكلفة الاقتراض.
الذمم المدينة.
الذمم الدائنة.
رأس المال العامل.
أما الأساس النقدي فهو مؤشر على مستوى الاقتصاد والنظام المصرفي.
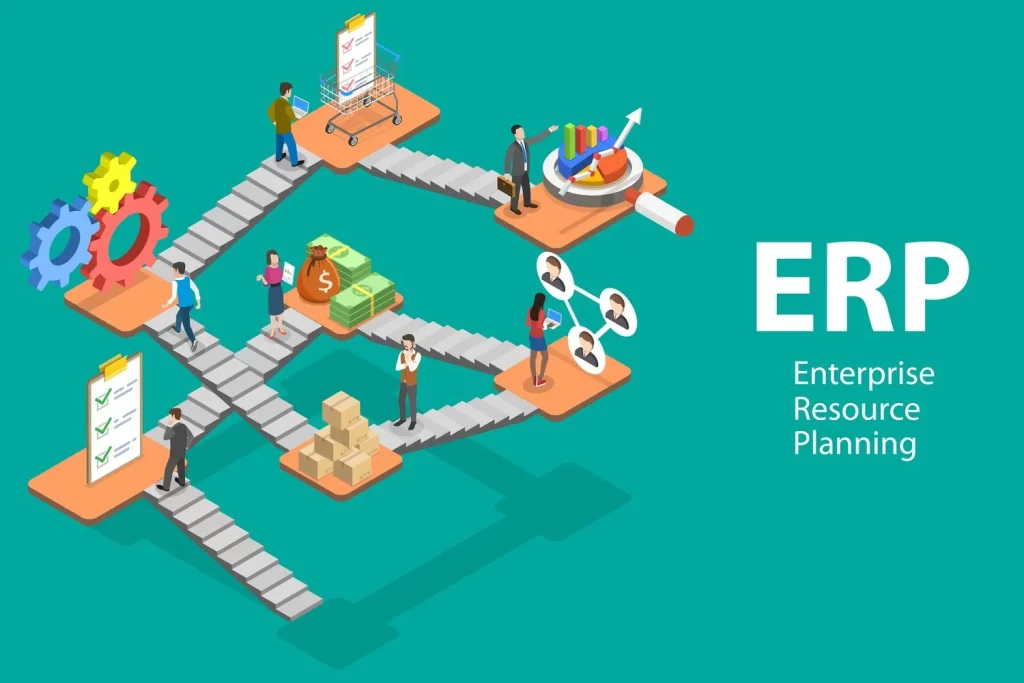
أين يدخل ERP في الصورة؟
نظام ERP لا يحسب الأساس النقدي الوطني بدلًا من البنك المركزي.
لكن يمكنه مساعدة الإدارة المالية داخل الشركة على متابعة البيانات التي تتأثر بالبيئة النقدية.
مثل:
المؤشر داخل الشركة | علاقته بالبيئة النقدية |
|---|---|
التدفق النقدي | يتأثر بالتمويل والتحصيل والإنفاق |
تكلفة التمويل | تتأثر بالظروف النقدية وأسعار الفائدة |
الذمم المدينة | تؤثر في السيولة التشغيلية |
المخزون | يحجز رأس مال عامل |
الالتزامات | تحدد احتياجات السيولة |
النقد بالبنوك | جزء من إدارة السيولة اليومية |
لذلك يجب ألا تخلط بين الأساس النقدي للاقتصاد والمركز النقدي للشركة.
ومن منظور الإدارة المالية، يمكن لنظام ERP متكامل أن يربط الحسابات والمبيعات والمخزون والمشتريات والتدفقات النقدية.
وهذا ما يجعل البيانات الداخلية أكثر فائدة عند اتخاذ قرارات التمويل والسيولة.
مثال عملي لشركة توزيع
لنفترض أن شركة توزيع تبيع لعملاء بآجال ائتمانية.
ارتفعت تكلفة التمويل في السوق.
الشركة هنا لا تحتاج إلى معرفة الأساس النقدي فقط.
بل تحتاج إلى معرفة:
قيمة الذمم المدينة.
متوسط فترة التحصيل.
النقد المتاح.
الالتزامات قصيرة الأجل.
تكلفة التمويل.
دورة رأس المال العامل.
حجم المخزون.
توقعات التدفقات النقدية.
إذا كانت هذه البيانات موزعة بين ملفات مختلفة، يصبح القرار أبطأ.
أما إذا كانت مترابطة داخل ERP، فيمكن للإدارة المالية تحليل الوضع بصورة أسرع.
وهنا يمكن استخدام Raito ERP كمثال على ربط البيانات المالية والتشغيلية داخل منظومة واحدة، بدل التعامل مع المؤشرات المالية بمعزل عن العمليات.
Myth vs Reality
الاعتقاد | الحقيقة |
|---|---|
الأساس النقدي هو كل النقود | لا، هو مقياس أضيق من العرض النقدي |
زيادة القاعدة النقدية تعني تضخمًا مباشرًا | العلاقة ليست آلية |
الاحتياطيات هي أموال المستهلك | لا، هي أرصدة مرتبطة بالمؤسسات المصرفية |
M1 هو نفسه الأساس النقدي | لا |
كل الدول تحسب القاعدة النقدية بالطريقة نفسها | لا |
ارتفاع الأساس النقدي جيد دائمًا | يعتمد على الظروف الاقتصادية |
انخفاضه سيئ دائمًا | يعتمد على سبب الانخفاض والسياق الاقتصادي |
أهم الأخطاء الشائعة في تحليل الأساس النقدي
الإجابة السريعة: أكبر خطأ هو النظر إلى القاعدة النقدية منفردة دون تحليل مكوناتها والبيئة الاقتصادية المحيطة بها.
الخطأ الأول: مساواة الأساس النقدي بالعرض النقدي
الأساس النقدي والعرض النقدي مفهومان مختلفان.
وقد تختلف العلاقة بينهما حسب النظام المالي والظروف الاقتصادية.
الخطأ الثاني: افتراض علاقة ميكانيكية مع التضخم
ارتفاع الأساس النقدي لا يعني أن الأسعار سترتفع بنفس النسبة.
هناك قنوات انتقال متعددة بين السياسة النقدية والأسعار.
الخطأ الثالث: تجاهل الاحتياطيات
قد يتغير الأساس النقدي بسبب تغير أرصدة البنوك.
وهذا لا يعني أن الجمهور حصل على أموال إضافية بنفس القيمة.
الخطأ الرابع: مقارنة الدول دون توحيد التعريف
قد تستخدم دولتان تعريفين إحصائيين مختلفين.
والمقارنة المباشرة قد تصبح مضللة.
الخطأ الخامس: تحليل رقم واحد
النسبة أو القيمة لا تكفي.
يجب تحليل الاتجاه، والمكونات، والائتمان، والعرض النقدي، والنشاط الاقتصادي.
أفضل طريقة لتحليل الأساس النقدي
استخدم هذا الإطار:
المرحلة | السؤال |
|---|---|
1 | ما تعريف الأساس النقدي في الدولة؟ |
2 | ما مكوناته؟ |
3 | أي مكون تغير؟ |
4 | ما سبب التغير؟ |
5 | ماذا حدث للعرض النقدي؟ |
6 | ماذا حدث للائتمان؟ |
7 | ماذا حدث لأسعار الفائدة؟ |
8 | ماذا حدث للنشاط الاقتصادي؟ |
9 | هل تغير التضخم؟ |
10 | هل توجد عوامل أخرى تفسر النتيجة؟ |
ما المؤشرات التي يجب تحليلها بجانب الأساس النقدي؟
لا ينبغي قراءة الأساس النقدي بمعزل عن باقي المؤشرات.
ومن أهم المؤشرات المرتبطة:
M1.
M2.
M3 عندما يكون متاحًا.
الائتمان المصرفي.
أسعار الفائدة.
التضخم.
الناتج المحلي الإجمالي.
سرعة دوران النقود.
الاحتياطيات.
الميزانية العمومية للبنك المركزي.
صافي الأصول الأجنبية.
العلاقة بين الأساس النقدي والائتمان
يمكن تصور العلاقة في سلسلة اقتصادية:
البنك المركزي → السيولة والاحتياطيات → البنوك → الائتمان والودائع → الإنفاق → النشاط الاقتصادي والأسعار
لكن هذه ليست علاقة آلية.
كل مرحلة تتأثر بعوامل اقتصادية ومؤسسية مختلفة.
ولهذا السبب فإن التحليل الجيد لا يقف عند السهم الأول.
Checklist للمحلل الاقتصادي
قبل إصدار أي استنتاج، تأكد من:
استخدام التعريف الرسمي للقاعدة النقدية.
تحديد جميع المكونات.
معرفة الفترة الزمنية.
مقارنة الاتجاه التاريخي.
تحليل العرض النقدي.
مراجعة نمو الائتمان.
مراجعة أسعار الفائدة.
فحص التضخم.
دراسة الظروف الاقتصادية.
عدم الخلط بين الارتباط والسببية.
أهم مؤشرات المتابعة
المؤشر | ماذا يخبرك؟ | لماذا يهم؟ |
|---|---|---|
الأساس النقدي | حجم القاعدة النقدية | فهم السيولة الأساسية |
M1 | النقود الأكثر سيولة | تحليل المدفوعات والسيولة |
M2 | نطاق أوسع من النقود | تحليل المدخرات والسيولة |
الائتمان | التمويل المصرفي | قياس انتقال السياسة |
أسعار الفائدة | تكلفة الأموال | تؤثر في التمويل والإنفاق |
التضخم | تغير المستوى العام للأسعار | تقييم ضغوط الأسعار |
الناتج المحلي | النشاط الاقتصادي | قياس أداء الاقتصاد |
متى يكون الأساس النقدي مؤشرًا مهمًا لصانع القرار؟
يصبح أكثر أهمية عندما يكون القرار متعلقًا بـ:
تحليل السياسة النقدية.
تقييم السيولة.
دراسة القطاع المصرفي.
تحليل التضخم.
دراسة الائتمان.
تقييم ظروف التمويل.
بناء نماذج اقتصادية.
مقارنة التحولات النقدية عبر الزمن.
لكن أهميته تختلف حسب السؤال.
إذا كان السؤال عن ربحية شركة، فلن يكون الأساس النقدي المؤشر الأول.
أما إذا كان السؤال عن السياسة النقدية، فهو يصبح أكثر أهمية.
كيف تستخدمه الإدارة المالية داخل الشركة؟
إذا كنت مديرًا ماليًا أو صاحب شركة، لا تحاول استخدام الأساس النقدي كبديل عن مؤشرات شركتك.
ركز على العلاقة بين البيئة الاقتصادية وبيانات شركتك.
راقب:
السيولة → التمويل → تكلفة الأموال → رأس المال العامل → الربحية → التدفقات النقدية
وهذا يتطلب بيانات دقيقة من المحاسبة والمبيعات والمشتريات والمخزون.
يمكن لـ ERP أن يوفر هذه البيانات في إطار موحد.
كما يمكن لـ BI تحويلها إلى لوحات مؤشرات تساعد الإدارة على اكتشاف الاتجاهات بدل انتظار التقارير الشهرية فقط.
مثال تطبيقي متكامل
شركة صناعية لديها مخزون كبير ومبيعات آجلة.
في بيئة نقدية أكثر تشددًا، قد ترتفع أهمية إدارة السيولة.
الإدارة هنا لا تحتاج فقط إلى معرفة المؤشرات الاقتصادية العامة.
بل تحتاج إلى ترجمتها إلى أسئلة تشغيلية:
هل نخفض المخزون؟
هل نسرع التحصيل؟
هل نعيد التفاوض على آجال الموردين؟
هل نؤجل استثمارًا غير ضروري؟
هل نراجع سياسة الائتمان؟
هذه هي النقطة التي تتحول فيها المعلومة الاقتصادية إلى قرار إداري.
الخلاصة العملية
الأساس النقدي ليس رقمًا منفردًا يجب حفظه.
إنه إطار لفهم جزء أساسي من النظام النقدي.
وأفضل قراءة له تبدأ بتعريفه، ثم تفكيك مكوناته، ثم فهم سبب تغيره.
بعد ذلك تأتي المقارنة مع العرض النقدي والائتمان وأسعار الفائدة والتضخم والنشاط الاقتصادي.
وإذا كان هدفك اتخاذ قرار تجاري، فلا تتوقف عند المؤشرات الاقتصادية العامة.
اربطها ببيانات شركتك الفعلية.
فصانع القرار القوي لا يسأل فقط:
"كم تغير الأساس النقدي؟"
بل يسأل:
"لماذا تغير؟ وما الذي تغير معه؟ وكيف يمكن أن يؤثر ذلك في القرار الذي أتخذه؟"
سؤال شائع: هل الأساس النقدي هو نفسه النقود المتداولة؟
لا. النقود المتداولة هي أحد المكونات المهمة، لكن الأساس النقدي يشمل أيضًا مكونات مرتبطة باحتياطيات أو أرصدة المؤسسات المصرفية.
سؤال شائع: ما الفرق بين الأساس النقدي وM1؟
الأساس النقدي يرتبط مباشرة بالالتزامات الأساسية للبنك المركزي، بينما M1 يقيس مجموعة أوسع من النقود شديدة السيولة.
سؤال شائع: هل الأساس النقدي يساوي الاحتياطيات؟
لا. الاحتياطيات تمثل أحد المكونات المهمة في بعض التعريفات، بينما يشمل الأساس النقدي أيضًا العملة ومكونات أخرى حسب النظام.
سؤال شائع: من يتحكم في الأساس النقدي؟
البنك المركزي هو المؤسسة الرئيسية المؤثرة في مكوناته، لكن حجم القاعدة النقدية يتأثر أيضًا بعوامل مرتبطة بميزانيته والقطاع المصرفي والاقتصاد.
سؤال شائع: هل ارتفاع الأساس النقدي يسبب التضخم؟
ليس بالضرورة. قد يكون له تأثير على السيولة والائتمان، لكن التضخم ينتج عن مجموعة واسعة من العوامل.
سؤال شائع: لماذا تختلف القاعدة النقدية بين الدول؟
لأن تعريفاتها الإحصائية وهياكلها المصرفية والتزامات بنوكها المركزية تختلف.
سؤال شائع: هل يمكن استخدام الأساس النقدي للتنبؤ بالاقتصاد؟
يمكن استخدامه كمؤشر ضمن نموذج تحليلي، لكنه لا يكفي بمفرده للتنبؤ.
سؤال شائع: هل يؤثر الأساس النقدي على الشركات؟
بصورة غير مباشرة، من خلال الظروف النقدية والتمويل والائتمان والسيولة وأسعار الفائدة.
سؤال شائع: هل الأساس النقدي مهم للمحاسب؟
ليس عادةً كمؤشر محاسبي داخلي للشركة، لكنه مهم عند فهم البيئة الاقتصادية التي تعمل فيها الشركة.
سؤال شائع: ما أفضل طريقة لدراسة الأساس النقدي؟
ابدأ بالتعريف الرسمي، ثم حلل المكونات، ثم الاتجاه الزمني، ثم اربطه بالعرض النقدي والائتمان والفائدة والتضخم.
الخلاصة
فهم الأساس النقدي يبدأ من التمييز بين ثلاثة مفاهيم:
القاعدة النقدية، العرض النقدي، والسيولة داخل الاقتصاد.
القاعدة النقدية ترتبط مباشرة بالبنك المركزي ومكونات نقدية أساسية.
أما العرض النقدي فيتوسع ليشمل ودائع وأشكالًا أخرى من النقود.
وبين الاثنين توجد منظومة مصرفية كاملة تنقل السياسة النقدية إلى الاقتصاد الحقيقي.
لذلك فإن أفضل تحليل لا يعتمد على رقم واحد.
بل يجمع بين الأساس النقدي، M1، M2، الائتمان، أسعار الفائدة، التضخم، والنشاط الاقتصادي.
وبالنسبة لصانع القرار داخل الشركة، تبقى الخطوة الأهم هي ترجمة البيئة الاقتصادية إلى مؤشرات مالية وتشغيلية قابلة للقياس.
ففهم الاقتصاد يعطيك السياق.
لكن جودة بيانات شركتك هي التي تساعدك على اتخاذ القرار.


17 أغسطس, 2026

17 أغسطس, 2026

17 أغسطس, 2026

17 أغسطس, 2026

16 أغسطس, 2026
28,670 مشاهدة
28,318 مشاهدة
28,302 مشاهدة
28,142 مشاهدة
28,026 مشاهدة